La respuesta corta
Que una ventaja pequeña solo se nota con muchísimas repeticiones y costes mínimos. Según el libro de Zuckerman, el fondo Medallion ganó de media alrededor de un 66 % al año antes de comisiones y un 39 % después, de 1988 a 2018, y acertaba alrededor del 50,75 % de las veces. Con ese acierto, la probabilidad de acabar ganando es del 40 % con 10 apuestas y supera el 99,99 % con 100.000. En un ejemplo de 20 operaciones al año de 10.000 € que ganan o pierden un 2 %, la ventaja media es de 3 € por operación y un coste supuesto de 10 € por operación deja una pérdida media de 140 € al año.
En este episodio 12 apartados
- ¿Quién fue Jim Simons?
- ¿Por qué despidieron a Jim Simons?
- ¿Qué es Renaissance Technologies?
- ¿Cuánto ganó el fondo Medallion?
- ¿Se puede invertir en el fondo Medallion?
- ¿Qué significa acertar el 50,75 % de las veces?
- ¿Qué es la ley de los grandes números?
- ¿Qué enseña la historia de Simons?
- ¿Qué pasa con 20 operaciones al año?
- ¿Cuánto pesa el coste de cada operación?
- ¿Por qué no se puede copiar a Jim Simons?
- Preguntas frecuentes
Los Titanes de la inversión · Episodio 12
En esta serie contamos la historia de los grandes inversores con sus cifras reales y llevamos su idea principal a la cuenta de alguien que ahorra en España. Le toca a Jim Simons, un matemático que había descifrado códigos para la NSA, una agencia de espionaje de Estados Unidos, y cuyo fondo Medallion ganó de media alrededor de un 66 % al año antes de comisiones entre 1988 y 2018. Desde 2005 no admite dinero de fuera y, según el libro del periodista Gregory Zuckerman, acertaba solo un poco más de la mitad de las veces. Por eso la cuenta de este episodio va de la ley de los grandes números y de lo que queda de una ventaja pequeña cuando cada operación tiene un coste.
Las cifras de Medallion van en dólares y salen de la tabla que Zuckerman publicó en su libro de 2019 y que reprodujo el profesor Bradford Cornell: Renaissance no publica sus resultados, así que son cifras sin auditar. El 50,75 % es lo que, según ese libro, Robert Mercer le contó a un amigo, y por eso siempre lo atribuimos al libro. La cuenta para España es un ejemplo simplificado con supuestos redondos y un cálculo nuestro, no una previsión.
¿Quién fue Jim Simons?
Jim Simons nació el 25 de abril de 1938 cerca de Boston, en Estados Unidos. Según la Simons Foundation, de niño pasaba el rato doblando números una y otra vez. Se licenció en Matemáticas en el MIT en 1958 y se doctoró en Berkeley, en California, en 1961, con solo 23 años.
Mientras estudiaba en Berkeley ya hizo sus primeras apuestas en el mercado. Según la necrológica de Bloomberg, iba a una oficina de Merrill Lynch en San Francisco a operar con contratos sobre el precio de la soja, que son acuerdos para comprar o vender soja más adelante a un precio fijado de antemano.
Después de dar clases en el MIT y en Harvard, en 1964 entró en el Instituto de Análisis de Defensa, en Princeton. Allí trabajaba como descifrador de códigos para la NSA, la agencia de espionaje de las comunicaciones de Estados Unidos. Su trabajo consistía en encontrar orden en mensajes que parecían puro ruido, y aquello le descubrió lo que podía hacer un ordenador con buenos algoritmos, que son recetas de pasos para resolver un problema. El instituto dejaba dedicar la mitad del tiempo a trabajo propio, y Simons usó parte del suyo en intentar predecir los movimientos de la bolsa a corto plazo.
¿Por qué despidieron a Jim Simons?
Por oponerse a la guerra de Vietnam. En 1967 escribió una carta al New York Times contra la guerra, que el presidente de su instituto defendía en público, y en 1968 lo despidieron. Ese mismo año le ofrecieron dirigir el departamento de Matemáticas de la Universidad de Stony Brook, en Nueva York, que encabezó hasta 1978, según la Simons Foundation.
Allí, con el matemático Shiing-Shen Chern, publicó en 1974 la teoría de Chern-Simons, una forma de medir espacios curvos que acabó siendo clave en la física. En 1976 recibió el premio Oswald Veblen de Geometría de la Sociedad Matemática Estadounidense, entre otras cosas por ese trabajo.
Pero la bolsa le seguía tentando. Primero invirtió en materias primas a la manera clásica, mirando la oferta y la demanda, y según Bloomberg la experiencia le resultó angustiosa. En 1978 dejó la universidad para montar su propia empresa y, poco a poco, se rodeó de antiguos compañeros descifradores de códigos y de otros matemáticos. Tenían una idea: quizá los precios se podían predecir con estadística, como un mensaje cifrado.
¿Qué es Renaissance Technologies?
Es la empresa de inversión de Simons. La sociedad que fundó en 1978 pasó a llamarse Renaissance Technologies en 1982, y tenía una regla poco común: no contrataba a veteranos de Wall Street, sino a matemáticos, físicos e informáticos. En 2024, según Bloomberg, trabajaban allí unas 300 personas.
Su fondo estrella, Medallion, empezó a funcionar en 1988. Un fondo junta el dinero de muchas personas para invertirlo. Medallion abría y cerraba miles de posiciones a la vez, que son apuestas a corto plazo a que un precio subirá o bajará. Según la descripción de Zuckerman que recoge Institutional Investor, muchas de sus operaciones duraban muy poco, y algunas posiciones se mantenían una o dos semanas.
¿Cuánto ganó el fondo Medallion?
Según la tabla del libro de Zuckerman, que el profesor Bradford Cornell reprodujo en un artículo de diciembre de 2019, de 1988 a 2018 Medallion ganó de media un 66,1 % al año antes de comisiones y un 39,2 % después. Es la media simple de los 31 años. Antes de comisiones no perdió dinero ningún año; después de comisiones, solo 1989 acabó en negativo, con un 3,2 % menos.
Esa diferencia se explica porque cobraba como nadie: un 5 % de todo el dinero cada año y, además, una parte de las ganancias, la llamada comisión de éxito, que fue subiendo con el tiempo.
| Años | Sobre todo el dinero, cada año | Sobre las ganancias |
|---|---|---|
| De 1988 a 2000 | 5 % | 20 % |
| 2001 | 5 % | 36 % |
| Desde 2002 | 5 % | 44 % |
La rentabilidad después de comisiones de la tabla sale de restar el 5 % y aplicar después la comisión de éxito de cada año. Por eso la media es del 39 %: con un 44 % todos los años, habría salido en torno a un 34 %. Bloomberg también da el 5 % y el 44 %.
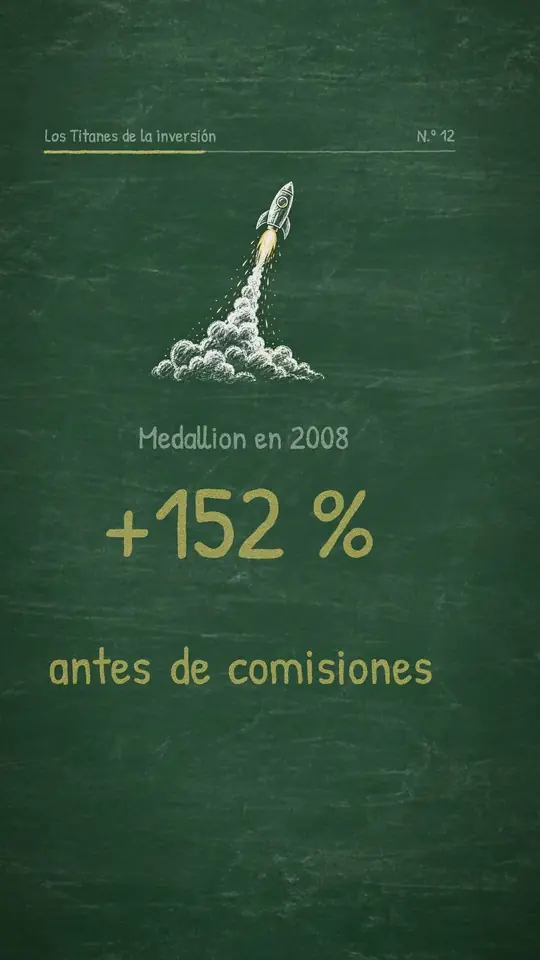
El año de la crisis financiera, 2008, el índice S&P 500, que sigue a las 500 grandes empresas de Estados Unidos, perdió un 37 % contando los dividendos, según la carta de Berkshire Hathaway de 2022. Medallion ganó un 152,1 % antes de comisiones y un 82,38 % después.
Cornell hizo además una cuenta teórica, como si todas las ganancias se hubieran reinvertido. Es teórica porque el fondo no lo reinvertía todo: repartía ganancias cada año para no crecer demasiado.
| Dónde | Resultado |
|---|---|
| Medallion, antes de comisiones (cuenta de Cornell) | Unos 398,7 millones de dólares |
| Medallion, después de comisiones (cálculo nuestro) | Unos 2,1 millones de dólares |
| Bolsa de Estados Unidos, con dividendos (índice CRSP) | 1.910 dólares |
Las dos cuentas de Medallion son teóricas y salen de la tabla de Zuckerman; la de la bolsa es de Cornell. Sin impuestos. La distancia entre las dos primeras filas es el efecto de las comisiones repetido durante 31 años.
¿Se puede invertir en el fondo Medallion?
No. Según Bloomberg, en 1993 Medallion dejó de aceptar dinero nuevo, y en 2005 Simons sacó del fondo a todos los inversores de fuera. Solo quedaron los empleados. Creía que, si el fondo crecía demasiado, sus fórmulas dejarían de funcionar. Por eso repartía las ganancias, y entre 2010 y 2018 lo mantuvo en unos 10.000 millones de dólares, según la tabla de Zuckerman.
Renaissance abrió otros fondos para inversores de fuera, pero no son Medallion, y según Bloomberg sus resultados han ido por otro camino: en 2020, por ejemplo, Medallion ganó y esos fondos tuvieron pérdidas. Que una gestora sea famosa por un fondo no quiere decir que todos sus fondos hagan lo mismo.
¿Qué significa acertar el 50,75 % de las veces?
Según el libro de Zuckerman, Robert Mercer, uno de los jefes de Renaissance, le contó a un amigo que acertaban alrededor del 50,75 % de sus operaciones. Es decir, fallaban el 49,25 %: casi la mitad.
Ese porcentaje, por sí solo, no explica lo que ganaban. También cuenta cuánto se gana al acertar y cuánto se pierde al fallar. Y Zuckerman, en una declaración que Institutional Investor añadió a su artículo de enero de 2020, destacó el apalancamiento, que es invertir con dinero prestado para multiplicar el resultado: según él, Medallion lo conseguía abundante y barato gracias a lo constantes que eran sus resultados.
Para ver qué pasa al repetir, imagina una moneda un poco trucada que sale cara el 50,75 % de las veces. Con cara ganas un euro, y con cruz lo pierdes. Si la lanzas 10 veces, muchas veces sacas tantas caras como cruces, y empatar no es ganar. Por eso, con 10 lanzamientos, acabas ganando solo en un 40 % de los casos.
¿Qué es la ley de los grandes números?
Es la idea de que, cuanto más repites algo que depende del azar, más se acerca el resultado a lo que marca la probabilidad. Con pocas tiradas manda la suerte; con muchísimas, manda la ventaja, aunque sea pequeña. Así queda la moneda del 50,75 %:
| Lanzamientos | Acabas ganando | Acabas perdiendo | Empate |
|---|---|---|---|
| 10 | 39,6 % | 35,9 % | 24,6 % |
| 100 | 52,0 % | 40,1 % | 7,9 % |
| 1.000 | 67,1 % | 30,6 % | 2,3 % |
| 10.000 | 93,2 % | 6,6 % | 0,3 % |
| 100.000 | Más del 99,99 % | Menos del 0,01 % | Menos del 0,01 % |
Cálculo nuestro con la distribución binomial exacta: lanzamientos iguales e independientes que ganan o pierden lo mismo. Ganar es acabar con más caras que cruces. Las filas pueden no sumar 100 por el redondeo. Con un millón de lanzamientos, la probabilidad de acabar perdiendo es prácticamente cero.
La moneda es la misma en todas las filas; lo que cambia es cuántas veces la lanzas. Y con una moneda normal, sin trucar, la probabilidad de acabar ganando nunca pasa del 50 %, por muchas veces que la lances: lo que hace el trabajo es la ventaja, por pequeña que sea, repetida muchísimas veces.
¿Qué enseña la historia de Simons?
- Una ventaja pequeña solo se nota con muchas repeticiones. Una ruleta como la europea tiene 37 casillas, y 18 son rojas, según el reglamento de la ruleta francesa del Ministerio de Economía y Finanzas de Uruguay. Si apuestas al rojo, la bola cae en otra casilla en 19 de cada 37 tiradas, y esa pequeña diferencia juega a favor de la banca. Cualquier jugador puede tener una gran noche, pero la banca juega millones de veces y gana casi seguro. Medallion jugaba como la banca.
- Los costes deciden si esa ventaja sobrevive. Según los profesores que lo han estudiado, Bradford Cornell y Campbell Harvey, Medallion debía de comprar y vender con unos costes muy bajos; es una deducción suya, no un dato publicado. Piensa en una tienda que gana un céntimo por producto: si el transporte le cuesta dos, cuanto más vende, más pierde.
- Desconfiar del instinto y medir. Simons cambió las corazonadas por modelos y datos. Es como quien cree que su equipo gana cuando lleva la camiseta de la suerte: si apunta todos los partidos en una libreta, sale de dudas.
¿Qué pasa con 20 operaciones al año?
Vamos con tus cuentas, en un ejemplo simplificado. Estos son los supuestos, y ninguno es un dato de nadie en concreto:
- Una persona en España hace unas 20 operaciones al año. Cada operación es comprar unas acciones y venderlas después.
- En cada una mueve 10.000 € y gana o pierde un 2 %, es decir, 200 €.
- Todas tienen la misma probabilidad de salir bien, y lo que pasa en una no cambia la siguiente.
- Le damos el porcentaje de acierto atribuido a Medallion, el 50,75 %. Es un regalo del ejemplo: esa ventaja no está a la venta.
- No contamos impuestos.
¿Cuánto le deja de media? De cada 10.000 operaciones, esperamos 5.075 aciertos y 4.925 fallos: unos 150 aciertos más que fallos. Cada uno vale 200 €, y repartidos entre las 10.000 operaciones salen 3 € por operación. En un año, con 20 operaciones, son 60 € de media.
Pero esa media no es lo que va a cobrar cada año. La variación típica alrededor de ella, lo que en estadística se llama desviación típica, ronda los 900 € hacia arriba o hacia abajo: unas quince veces la ventaja media. La probabilidad de terminar el año ganando es del 44 %, menos de la mitad aunque la ventaja sea a favor, porque con 20 operaciones hacen falta al menos 11 aciertos para acabar por encima: con 10 aciertos y 10 fallos se queda igual. Con tan pocas operaciones manda la suerte: un buen año no demuestra que lo haga bien, ni uno malo que lo haga mal.
¿Cuánto pesa el coste de cada operación?
Ahora añadimos un coste supuesto: 10 € por cada compra con su venta, entre comisiones y el pequeño margen entre el precio de compra y el de venta en un mismo momento. Es un 0,1 % de 10.000 €, y parece poco, pero es más que los 3 € de ventaja. No es el coste de ningún intermediario concreto: es un número redondo para ver el mecanismo.
| Dato | Sin coste | Con 10 € por operación |
|---|---|---|
| Resultado medio en un año | +60 € | -140 € |
| Probabilidad de acabar el año ganando | 44 % | 44 % |
| Probabilidad de acabar ganando en 10 años (200 operaciones) | 56 % | 29 % |
Cálculo nuestro con la distribución binomial exacta y el 50,75 % de acierto, sin impuestos. En un año la probabilidad no cambia porque, con 20 operaciones, hacen falta 11 aciertos tanto con coste como sin él.
En un año son 200 € de costes frente a 60 € de ventaja: pierde de media 140 €. Y el tiempo no lo arregla. En 10 años, que son 200 operaciones, sin costes el saldo total sería positivo en un 56 % de los casos; con el coste de 10 € por operación, baja al 29 %. Si además le quitamos la ventaja de Medallion y le dejamos una moneda normal, con costes se queda en un 22 %.
Cuantas más veces juega, más pesa el coste. Con 10.000 operaciones y ese coste, la probabilidad de acabar ganando sería de alrededor de un 0,02 %: la misma ley de los grandes números que hacía ganar a Medallion juega aquí en contra, porque lo que se repite ya no es una ventaja de 3 €, sino una pérdida media de 7 € por operación.
Ojo con los límites. En la bolsa real estas condiciones no se cumplen: ni todas las operaciones ganan o pierden lo mismo, ni son independientes, y nadie te garantiza un 50,75 % de acierto. Es un modelo para entender el mecanismo, no una previsión ni una recomendación de operar o de no operar.
¿Por qué no se puede copiar a Jim Simons?
Porque su fondo está cerrado, y su ventaja salía de un equipo de científicos, de montañas de datos y de unos métodos que nadie de fuera conoce. Además, según los profesores que lo han estudiado, operaba con costes muy bajos y, según Zuckerman, con dinero prestado abundante y barato. Nada de eso se puede comprar.
Su cuenta, en cambio, sí se entiende. En nuestro ejemplo, los 3 € de ventaja no cubren los 10 € de coste. La suerte puede darte un buen año, pero el coste se cobra en cada operación.
Jim Simons murió en Nueva York el 10 de mayo de 2024, con 86 años, según la Simons Foundation. Había dejado de ser consejero delegado de Renaissance en 2010. Con su mujer, Marilyn Simons, había creado esa fundación en 1994, y en 2023 donaron 500 millones de dólares a la Universidad de Stony Brook, según la fundación el mayor donativo sin restricciones a una universidad de Estados Unidos. En una charla en el MIT en 2010 resumió en cinco ideas lo que le había guiado: hacer algo nuevo sin seguir a la manada, rodearse de la gente más lista que pueda encontrar, guiarse por la belleza, no rendirse con facilidad y esperar tener buena suerte.
Si quieres seguir con la serie, tienes las guías de Warren Buffett, Charlie Munger, Peter Lynch, John Bogle, Benjamin Graham, Ray Dalio, John Templeton, Michael Burry, André Kostolany, George Soros y Howard Marks. La de Soros explica qué hace el apalancamiento con las ganancias y con las pérdidas. Si te interesa cuánto se comen los costes con los años, la guía de John Bogle compara los fondos con su índice y la de cuánto ganas de verdad con un fondo indexado hace la cuenta con comisiones, inflación e impuestos. Todos los episodios están en Los Titanes de la inversión.
Supuestos del cálculo
- Medallion: tabla del apéndice 1 del libro de Gregory Zuckerman, The Man Who Solved the Market (2019), reproducida por Bradford Cornell (2 de diciembre de 2019). Media simple de 1988 a 2018: 66,1 % al año antes de comisiones y 39,2 % después. 2008: +152,1 % antes y +82,38 % después. Cifras sin auditar: Renaissance no publica resultados.
- Comisiones: 5 % del dinero al año y, sobre las ganancias, 20 % de 1988 a 2000, 36 % en 2001 y 44 % desde 2002.
- 100 dólares de principios de 1988 a finales de 2018: unos 398,7 millones con la rentabilidad antes de comisiones (Cornell) y unos 2,1 millones después de comisiones (cálculo nuestro), reinvirtiéndolo todo, cosa que el fondo no hacía. En la bolsa de Estados Unidos (índice CRSP con dividendos), 1.910 dólares (Cornell). S&P 500 en 2008, con dividendos: -37,0 % (Berkshire Hathaway).
- El 50,75 %: lo que Robert Mercer habría contado a un amigo, según el libro de Zuckerman, citado por Cornell (2019) e Institutional Investor (26 de enero de 2020). Sin cita literal ni fecha.
- Ley de los grandes números: apuestas iguales e independientes que ganan o pierden lo mismo, con un 50,75 % de acierto, calculadas con la distribución binomial exacta. Ganar es acabar con más aciertos que fallos; empatar no es ganar.
- Tus operaciones: 20 al año, de 10.000 € cada una, que ganan o pierden un 2 % (200 €), con el 50,75 % de acierto. Ventaja media: 3 € por operación y 60 € al año; desviación típica del año, unos 900 € (894). Probabilidad de acabar el año ganando: 44 %.
- Coste supuesto: 10 € por compra y venta (0,1 %), sin nombrar a ningún intermediario. 200 € al año: pérdida media de 140 €. En 10 años (200 operaciones), probabilidad de acabar ganando del 56 % sin costes, del 29 % con costes y del 22 % con costes y sin ventaja (50 % de acierto). Con 10.000 operaciones y el coste, alrededor de un 0,02 %.
- Sin impuestos ni cambio de divisa. En la bolsa ni las ganancias son siempre iguales ni las operaciones independientes: es un modelo, no una previsión.
Contenido educativo, no asesoramiento financiero personalizado. Las rentabilidades pasadas no garantizan las futuras y la inversión en bolsa puede perder valor. Las simulaciones son modelos simplificados, no previsiones ni recomendaciones de comprar, vender u operar con ningún activo.
Preguntas frecuentes
¿Quién fue Jim Simons?
Jim Simons fue un matemático e inversor estadounidense. Nació en 1938 cerca de Boston, se doctoró en Berkeley con 23 años y en 1964 entró en un instituto de Princeton donde descifraba códigos para la NSA. En 1968 lo despidieron por oponerse a la guerra de Vietnam y pasó a dirigir el departamento de Matemáticas de Stony Brook. En 1978 dejó la universidad y fundó la empresa que en 1982 se llamó Renaissance Technologies. Murió en Nueva York el 10 de mayo de 2024, con 86 años.
¿Cuánto ganó el fondo Medallion?
Según la tabla del libro de Gregory Zuckerman (2019), de 1988 a 2018 ganó de media alrededor de un 66 % al año antes de comisiones y un 39 % después. En 2008, cuando el S&P 500 perdió un 37 % con dividendos, ganó un 152,1 % antes de comisiones. Renaissance no publica sus resultados, así que son cifras sin auditar.
¿Se puede invertir en el fondo Medallion?
No. Según Bloomberg, en 1993 Medallion dejó de aceptar dinero nuevo y en 2005 Simons sacó del fondo a todos los inversores de fuera: solo quedaron los empleados de Renaissance. Simons creía que, si el fondo crecía demasiado, sus fórmulas dejarían de funcionar, y por eso repartía las ganancias cada año. Renaissance abrió otros fondos para inversores de fuera, pero no son Medallion ni han dado lo mismo: en 2020, según Bloomberg, Medallion ganó y esos fondos tuvieron pérdidas.
¿Qué significa que Medallion acertara el 50,75 % de las veces?
Según el libro de Zuckerman, Robert Mercer, uno de los jefes de Renaissance, le contó a un amigo que acertaban alrededor del 50,75 % de sus operaciones. Es una ventaja muy pequeña que solo se nota al repetirla muchísimas veces: es la ley de los grandes números. Con una moneda que sale cara el 50,75 % de las veces, la probabilidad de acabar ganando es del 40 % con 10 lanzamientos, del 67 % con 1.000, del 93 % con 10.000 y de más del 99,99 % con 100.000.
¿Por qué los costes pesan tanto cuando haces muchas operaciones?
Porque el coste se paga en cada operación y la ventaja, si existe, es pequeña. En nuestro ejemplo simplificado, con 20 operaciones al año de 10.000 € que ganan o pierden un 2 % y el acierto atribuido a Medallion, la ventaja media es de 3 € por operación. Un coste supuesto de 10 € por operación, un 0,1 %, la convierte en 140 € de pérdida media al año, y en 10 años la probabilidad de acabar ganando baja del 56 % al 29 %. Es un modelo, no una previsión.
Fuentes
- Simons Foundation, Remembering the Life and Careers of Jim Simons, 10 de mayo de 2024 (nacimiento, estudios, el IDA y la NSA, el despido de 1968, Stony Brook, Chern-Simons, Renaissance, la fundación y sus principios de 2010) simonsfoundation.org · consultada el 23 de octubre de 2026
- Simons Foundation, Simons Foundation Co-Founder, Mathematician and Investor Jim Simons Dies at 86, 10 de mayo de 2024 (fecha, lugar y edad de su muerte) simonsfoundation.org · consultada el 23 de octubre de 2026
- Bloomberg (Patrick Oster y Katherine Burton), necrológica de Jim Simons publicada en Fortune, 10 de mayo de 2024 (la soja, el IDA, las materias primas, las comisiones del 5 % y del 44 %, el cierre de Medallion en 1993 y 2005, los 10.000 millones, las 300 personas y los fondos abiertos al público en 2020) fortune.com · consultada el 23 de octubre de 2026
- Gregory Zuckerman, The Man Who Solved the Market (Portfolio/Penguin, 2019), muestra oficial de la editorial (el 66 % de media de Medallion y la cronología de Renaissance) cdn.penguin.co.uk · consultada el 23 de octubre de 2026
- Bradford Cornell, Medallion Fund: The Ultimate Counterexample?, 2 de diciembre de 2019 (tabla de Zuckerman año a año de 1988 a 2018, antes y después de comisiones, y los costes de operar) cornell-capital.com · consultada el 23 de octubre de 2026
- Cornell Capital Group, resumen del mismo artículo, febrero de 2020 (100 dólares en Medallion y en la bolsa de Estados Unidos de 1988 a 2018) cornell-capital.com · consultada el 23 de octubre de 2026
- Institutional Investor (Amy Whyte), 26 de enero de 2020 (cómo operaba Medallion y el 50,75 % según el libro de Zuckerman, la comparación con un casino, los costes de operar según Campbell Harvey y la declaración posterior de Zuckerman sobre el apalancamiento) institutionalinvestor.com · consultada el 23 de octubre de 2026
- Berkshire Hathaway, carta de 2022 (S&P 500 con dividendos en 2008) berkshirehathaway.com · consultada el 10 de octubre de 2026
- Ministerio de Economía y Finanzas de Uruguay, reglamento de la ruleta francesa (37 casillas, 18 rojas) gub.uy · consultada el 23 de octubre de 2026
Quién hace este episodio. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.