La respuesta corta
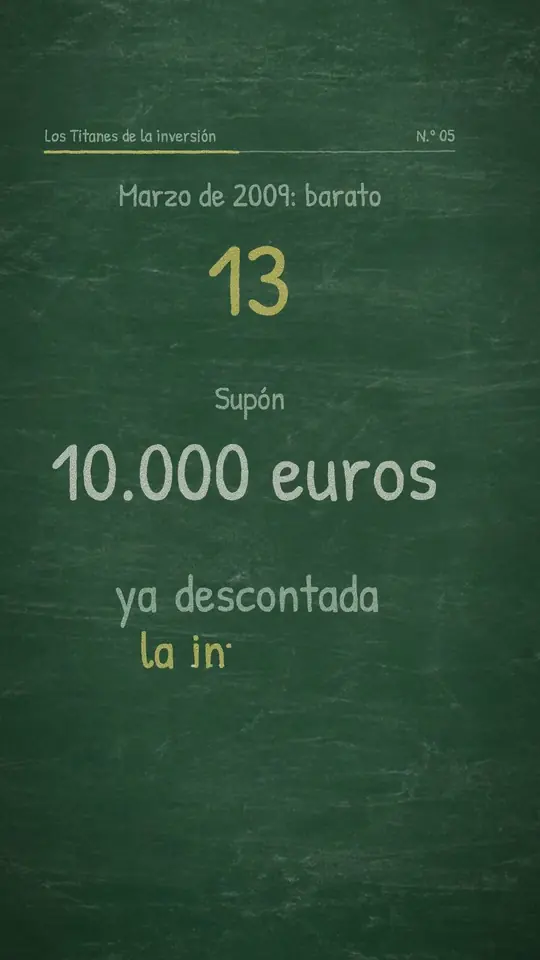
Que importa el precio que pagas. Con los datos de Robert Shiller, la bolsa de Estados Unidos perdió un 3,03 % al año, ya descontada la inflación, en los 10 años que siguieron a enero de 2000, cuando estaba carísima, y ganó un 14,27 % al año en los 10 que siguieron a marzo de 2009. A tu escala, 10.000 € se habrían quedado en unos 7.400 € en el primer caso y habrían llegado a unos 38.000 € en el segundo.
En este episodio 9 apartados
- ¿Quién fue Benjamin Graham?
- ¿Qué le pasó a Graham en el crac de 1929?
- ¿Cuál fue la gran jugada de Graham con GEICO?
- ¿Qué es el señor Mercado?
- ¿Qué es el margen de seguridad?
- ¿Cuáles eran los principios de Benjamin Graham?
- ¿Importa comprar la bolsa cara o barata? Lo que dice el CAPE de Shiller
- ¿Qué no puedes copiar de Graham?
- Preguntas frecuentes
Los Titanes de la inversión · Episodio 05
En esta serie contamos la historia de los grandes inversores con sus cifras reales y llevamos su idea principal a la cuenta de alguien que ahorra en España. Después de Buffett, Munger, Lynch y Bogle, le toca al maestro de Buffett: Benjamin Graham. Entre 1929 y 1932 perdió el 70 % del dinero de la sociedad que gestionaba, y de aquel golpe salieron dos ideas que Buffett ha repetido durante décadas: el señor Mercado y el margen de seguridad.
Las cifras de la vida de Graham van en dólares nominales, tal como las recogieron sus biógrafos y Buffett. La cuenta de los 10.000 € usa los datos de la bolsa de Estados Unidos de Robert Shiller, en dólares y ya descontada la inflación de allí: es un ejemplo para entender la mecánica, no una previsión.
¿Quién fue Benjamin Graham?
Benjamin Graham nació en Londres el 9 de mayo de 1894, y con un año su familia se mudó a Nueva York para abrir allí una sucursal del negocio familiar, que importaba porcelana. Su padre murió con solo 35 años y el negocio quebró poco después. Con 13 años vio cómo el pánico de la bolsa de 1907 se llevaba los ahorros que su madre había invertido en acciones a crédito, con dinero prestado. Fue su primer contacto con la bolsa.
Para ayudar en casa trabajó mientras estudiaba y, aun así, terminó en la Universidad de Columbia en 1914, el segundo de su promoción. En su último mes, tres departamentos, Filosofía, Matemáticas e Inglés, le ofrecieron quedarse como profesor. Eligió Wall Street, donde empezó cobrando 12 dólares a la semana, según la biografía que publicaron en 1977 Irving Kahn y Robert D. Milne, que trabajaron con él.
¿Qué le pasó a Graham en el crac de 1929?
El 1 de enero de 1926 abrió su propia sociedad de inversión, que reunía el dinero de varios socios, con 450.000 dólares. A principios de 1929 ya gestionaba 2,5 millones. Entonces llegó el crac. Solo en 1930 perdió la mitad, el peor año de toda su carrera, y entre 1929 y 1932 perdió en total el 70 %.
Graham había invertido en parte con dinero prestado, y la deuda multiplica las pérdidas. Según sus biógrafos, con la deuda que tenía, si su sociedad hubiera caído como la bolsa, se habría quedado a cero en 1930. Aguantó, y a finales de 1935 había recuperado todas las pérdidas. El 1 de enero de 1936 la sociedad dio paso a la Graham-Newman Corporation.
Desde 1928 daba clase por las tardes en la Universidad de Columbia, y siguió haciéndolo durante 28 años. En 1934 publicó con el profesor David Dodd un libro enorme para profesionales, Security Analysis, y en 1949 escribió otro para el inversor de a pie: El inversor inteligente.
¿Cuál fue la gran jugada de Graham con GEICO?
En 1948, Graham-Newman compró la mitad de una aseguradora pequeña, GEICO, por 720.000 dólares, casi una cuarta parte de todo su dinero. Después se repartieron esas acciones entre los partícipes: por cada acción de Graham-Newman recibieron acciones de GEICO que valían 27 dólares en 1948. En el máximo de 1972 valían 16.349 dólares, unas 606 veces más. Según Graham, aquella sola decisión dio más beneficios que todas sus demás inversiones juntas.
El alumno también se fijó. Buffett leyó El inversor inteligente con 19 años y decidió que quería aprender de su autor: estudió con Graham en Columbia en 1950 y 1951, según contó en su carta de 1995. En 1951 metió en GEICO el 65 % de todo lo que tenía, que eran 9.800 dólares, como recordó en su carta de 2014. Y en 1954, con 24 años, ya trabajaba en Graham-Newman.
¿Qué es el señor Mercado?
Es la idea más famosa de Graham, tal como la contó Buffett en su carta a los accionistas de 1987. Imagina que tienes un socio, el señor Mercado, que cada día te ofrece comprarte tu parte del negocio o venderte la suya. El precio depende de su humor. Cuando está eufórico, pide un precio altísimo. Cuando está deprimido, uno bajísimo. Y si un día no te interesa, no se ofende: mañana vuelve con otro.
La clave, escribió Buffett, es que el señor Mercado está para servirte, no para guiarte. Te interesa su dinero, no su opinión. En su carta de 2013 lo volvió a contar con un vecino de humor cambiante que cada día le grita un precio por su granja: si es ridículamente bajo y tiene dinero, compra; si es absurdamente alto, vende o simplemente sigue con su granja.
¿Qué es el margen de seguridad?
Imagina que calculas que un negocio vale 100.000 €. Si pagas 100.000 € y te has pasado al calcular, has pagado de más. Si lo compras por 70.000 €, aunque te hayas pasado un poco, todavía tienes margen. A esa distancia entre lo que crees que vale algo y lo que pagas la llamaba Graham margen de seguridad.
En el último capítulo de El inversor inteligente escribió que, si tuviera que resumir el secreto de invertir bien en tres palabras, serían esas. Y en su carta de 1990, Buffett escribió que, 42 años después de leerlo, seguía pensando que eran las tres palabras correctas.
¿Cuáles eran los principios de Benjamin Graham?
- El precio es lo que pagas; el valor, lo que recibes. Buffett atribuye esa frase a Graham. Un piso no vale más porque alguien lo anuncie más caro.
- Una acción es un trozo de un negocio. Para Graham, invertir es más inteligente cuanto más se parece a llevar un negocio. Si solo te fijas en cuánto subirá el precio de lo que compras, estás especulando. Buffett repite otra idea suya: a corto plazo, la bolsa vota como en un concurso de popularidad; a largo plazo, pesa lo que valen las empresas.
- El peligro está en nosotros. Graham citaba a Shakespeare para explicar por qué fallan los inversores: la culpa no está en las estrellas, sino en nosotros mismos. El señor Mercado cambiará de humor siempre; el problema es contagiarse de él y comprar con euforia o vender con miedo.
¿Importa comprar la bolsa cara o barata? Lo que dice el CAPE de Shiller
¿Se puede ver la idea de Graham en una bolsa entera? El economista Robert Shiller, de la Universidad de Yale, publica en su web, shillerdata.com, los datos de la bolsa de Estados Unidos desde 1871 y un indicador para saber si está cara: el CAPE. Compara el precio con los beneficios medios de las empresas en los 10 años anteriores, descontada la inflación. Cuanto más alto, más cara está la bolsa.
En enero de 2000, el CAPE estaba en 43,77, muy cerca de su máximo histórico. En marzo de 2009, en 13,32. Supón 10.000 € que hubieran ganado lo mismo que esa bolsa en los 10 años siguientes, con los dividendos reinvertidos y ya descontada la inflación de Estados Unidos, sin contar el cambio entre el euro y el dólar.
| Momento de compra | CAPE al comprar | Rentabilidad real al año | Resultado |
|---|---|---|---|
| Enero de 2000 | 43,77 | -3,03 % | Unos 7.400 € |
| Marzo de 2009 | 13,32 | 14,27 % | Unos 38.000 € |
Datos de Robert Shiller (versión del 2 de septiembre de 2026), S&P Composite con dividendos reinvertidos, descontada la inflación de Estados Unidos. Son dos momentos extremos, elegidos a posteriori.
Dos fechas sueltas pueden engañar, así que hicimos la cuenta con toda la serie. Tomamos cada mes de enero de 1881 a septiembre de 2016 como si fuera un día de compra, ordenamos esos meses por su CAPE y los separamos en cinco grupos iguales, del más barato al más caro. Luego miramos qué pasó en los 10 años siguientes a cada mes.
| Grupo | Rentabilidad real media al año | 10.000 € durante 10 años |
|---|---|---|
| El quinto más barato por CAPE | 10,86 % | Unos 28.000 € |
| El quinto más caro por CAPE | 3,71 % | Unos 14.400 € |
Cuenta nuestra con los datos de Shiller. Son medias de periodos que se solapan y se aplican como tasas fijas, año tras año: no son una garantía.
En septiembre de 2026, el CAPE estaba en 40,58, muy por encima de su media histórica desde 1881, de 17,79. Eso no dice qué pasará el año que viene: la bolsa puede seguir cara mucho tiempo, y nadie sabe cuándo cambiará el humor del señor Mercado. Es lo que pasó, no una previsión, y la cuenta no incluye comisiones ni impuestos.
¿Qué no puedes copiar de Graham?
Su oficio y su suerte. Graham dedicó su vida a estudiar las cuentas de las empresas y a enseñarlo en Columbia durante 28 años, y su gran jugada, GEICO, fue una apuesta de casi una cuarta parte de su dinero que salió excepcionalmente bien. Lo que sí puedes copiar es la mecánica: pensar en lo que vale lo que compras y no solo en su precio, no dejar que la euforia o el miedo de los demás decidan por ti y recordar que la deuda multiplica las pérdidas, como estuvo a punto de comprobar él mismo en 1930.
Benjamin Graham murió el 21 de septiembre de 1976 en Aix-en-Provence, en Francia, con 82 años. En su último artículo escribió que el inversor de verdad puede aprovechar el optimismo y el miedo exagerados de los demás. Su lección cabe en una frase: el señor Mercado pone un precio cada día, pero lo que cuenta es cuánto vale de verdad lo que compras.
Si quieres seguir con la serie, tienes las guías de Warren Buffett, su alumno más famoso, de Charlie Munger, de Peter Lynch y de John Bogle. La idea de que el precio importa también vale para la vivienda: lo explica la guía de comprar casa ahora o esperar. Todos los episodios están en Los Titanes de la inversión.
Supuestos del cálculo
- Datos: Robert Shiller, U.S. Stock Markets 1871-Present and CAPE Ratio (ie_data.xls), versión del 2 de septiembre de 2026. Bolsa de Estados Unidos (S&P Composite), rentabilidad real (descontada la inflación de Estados Unidos) con dividendos reinvertidos, anualizada a 10 años.
- Enero de 2000: CAPE 43,77 (el máximo de la serie, 44,20, fue en diciembre de 1999) y -3,03 % al año en los 10 años siguientes. Marzo de 2009: CAPE 13,32 y +14,27 % al año. Aplicado a 10.000 €: unos 7.400 € y unos 38.000 €.
- Por grupos de CAPE (cuenta nuestra): todos los meses de enero de 1881 a septiembre de 2016, ordenados por el CAPE de partida y partidos en cinco grupos iguales. El más barato ganó de media un 10,86 % real al año en los 10 años siguientes y el más caro, un 3,71 %. Aplicadas como tasas a 10.000 € durante 10 años, unos 28.000 € frente a unos 14.400 €.
- Son cifras en dólares aplicadas a euros: no contamos el cambio entre el euro y el dólar, la inflación española, las comisiones ni los impuestos.
- CAPE de septiembre de 2026: 40,58, frente a una media de 17,79 desde 1881. No es una previsión.
- GEICO: datos de Kahn y Milne (1977). Las 606 veces salen de dividir 16.349 entre 27, con el precio en el máximo de 1972; no es una rentabilidad anual.
Contenido educativo, no asesoramiento financiero personalizado. Las rentabilidades pasadas no garantizan las futuras y la inversión en bolsa puede perder valor. Las simulaciones son escenarios, no previsiones ni recomendaciones de ningún producto o gestora.
Preguntas frecuentes
¿Quién fue Benjamin Graham?
Benjamin Graham nació en Londres el 9 de mayo de 1894 y creció en Nueva York. Se graduó en la Universidad de Columbia en 1914, el segundo de su promoción, y trabajó toda su vida en Wall Street. Escribió Security Analysis (1934), con David Dodd, y El inversor inteligente (1949), dio clase en Columbia durante 28 años y fue el maestro de Warren Buffett. Murió el 21 de septiembre de 1976, en Francia, con 82 años.
¿Qué es el señor Mercado de Benjamin Graham?
Es una forma de imaginar la bolsa. Tienes un socio, el señor Mercado, que cada día te ofrece comprarte tu parte del negocio o venderte la suya a un precio que depende de su humor: muy alto cuando está eufórico, muy bajo cuando está deprimido. Nada te obliga a aceptar. Como lo contó Buffett en su carta de 1987, está para servirte, no para guiarte: te interesa su dinero, no su opinión.
¿Qué es el margen de seguridad?
Es la distancia entre lo que crees que vale algo y lo que pagas por ello. Si calculas que un negocio vale 100.000 € y lo compras por 70.000 €, aunque te hayas pasado un poco al calcular todavía tienes margen. Graham escribió que, si tuviera que resumir el secreto de invertir bien en tres palabras, serían margen de seguridad, y Buffett escribió en 1990 que seguía pensando que eran las palabras correctas.
¿Qué es el CAPE de Shiller y cómo está en 2026?
Es un indicador de lo cara que está la bolsa de Estados Unidos: compara el precio con los beneficios medios de las empresas en los 10 años anteriores, descontada la inflación. En septiembre de 2026 estaba en 40,58, muy por encima de su media desde 1881, de 17,79. No dice qué pasará el año que viene: la bolsa puede seguir cara mucho tiempo.
¿Qué relación tuvo Graham con Warren Buffett?
Buffett leyó El inversor inteligente con 19 años y decidió estudiar con su autor: fue su alumno en Columbia en 1950 y 1951, y en 1954, con 24 años, ya trabajaba en Graham-Newman, la empresa de Graham. Buffett ha escrito que le debe buena parte de lo que sabe de inversión y repite desde hace décadas sus dos ideas principales, el señor Mercado y el margen de seguridad.
Fuentes
- Irving Kahn y Robert D. Milne, Benjamin Graham, the Father of Financial Analysis, The Financial Analysts Research Foundation (CFA Institute), 1977 (vida, crac de 1929, Columbia, sus libros y GEICO) rpc.cfainstitute.org · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 1987 (el señor Mercado) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 1988 (Buffett en Graham-Newman con 24 años) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 1990 (las tres palabras: margen de seguridad) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 1995 (Buffett, alumno de Graham en Columbia, y su visita a GEICO) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 2013, pp. 17 a 21 (El inversor inteligente, precio y valor, y el vecino de la granja) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 2014 (sus 9.800 dólares en GEICO, la máquina de votar y la culpa en nosotros mismos) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Robert Shiller (Universidad de Yale), U.S. Stock Markets 1871-Present and CAPE Ratio, versión del 2 de septiembre de 2026 (CAPE y rentabilidad real a 10 años) shillerdata.com · consultada el 5 de octubre de 2026
Quién hace este episodio. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.