La respuesta corta
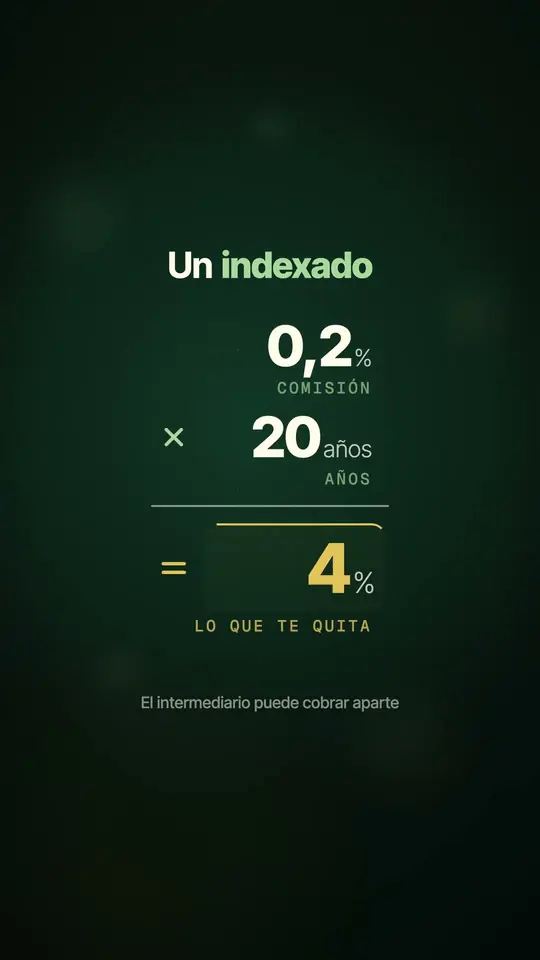
Con nuestros supuestos, bastante menos que el 6 % al año que parece sobre el papel. Un fondo indexado sigue un índice, como el MSCI World, y por eso cobra poco: con un coste del 0,20 %, los 75.000 € de Javier llegarían a 240.535 € en 20 años; con la comisión media de los fondos españoles de bolsa internacional, un 1,23 % en 2025, a 197.863 €. Pagada Hacienda al venderlo todo, le quedan 203.582 €, y descontada una inflación del 2,5 % al año, 124.240 € de 2026: un 2,56 % real al año. La cuenta rápida: la comisión por los años da, algo de más, la parte del saldo final que te quita.
En esta guía 13 apartados
- Qué es un fondo indexado
- Qué comisiones cobra un fondo de inversión
- Cuánto te cuesta la comisión de un fondo a 20 años
- Cómo calcular de cabeza lo que te quita la comisión
- Rentabilidad histórica del MSCI World en euros
- Cuánto puede caer un fondo indexado y cuánto tarda en recuperarse
- Cómo afecta la inflación a lo que ganas con un fondo
- Cómo tributa un fondo indexado: Hacienda y los traspasos
- Fondo indexado o ETF: qué diferencia hay
- Cómo empezar a invertir en un fondo indexado con poco dinero
- Conclusión: tu cuenta en tres pasos
- Haz tu cuenta
- Preguntas frecuentes
El caso
Javier es el vecino de Marta en la guía de comprar o alquilar. Ganan lo mismo y tenían los mismos 75.000 € ahorrados: Marta se compró un piso y Javier alquiló uno igual en el mismo edificio y metió sus ahorros en un fondo indexado a la bolsa mundial. En aquella cuenta supusimos que el fondo le da un 6 % al año, ya descontadas las comisiones y con los dividendos reinvertidos. A ese ritmo, sus 75.000 € llegarían a 240.535 € en 20 años, algo más del triple, o a 203.582 € si lo vendiera todo y pagara a Hacienda. Aquí abrimos ese fondo por dentro: qué compra, cuánto cobra, qué ha dado de verdad la bolsa mundial y qué se quedan la inflación y Hacienda.
Un 6 % al año suena bien, pero ese 6 es un supuesto, no una promesa, y tampoco es lo que acabas teniendo en el bolsillo. Por el camino hay tres cosas que se llevan su parte: la comisión, que se descuenta sola todos los años sin que te llegue ninguna factura; la inflación, que hace que cada euro compre menos; y Hacienda, que cobra cuando vendes. En esta guía hacemos la cuenta entera con el fondo de Javier y al final te llevas una cuenta de cabeza para saber cuánto te cuesta la comisión de tu fondo.
Qué es un fondo indexado
Un fondo de inversión junta el dinero de muchas personas y lo invierte por ellas. Si es de gestión activa, un equipo elige qué empresas comprar y cuándo venderlas, con la idea de ganar más que el mercado. Un fondo indexado, en cambio, busca seguir un índice, que es una lista de empresas que publica otra compañía. Como nadie tiene que estudiar empresas para elegirlas, seguir una lista sale barato.
El índice que sigue el fondo de Javier es el MSCI World, el de la bolsa mundial de los países desarrollados. Pesa más quien más vale en bolsa: si una empresa crece, pesa más en la lista; si se hunde, pesa menos o sale de ella, y el fondo la sigue según las reglas del índice.
| Dato | MSCI World |
|---|---|
| Empresas grandes y medianas | 1.249 |
| Países desarrollados | 23 |
| Peso de Estados Unidos | 72,94 % |
| Peso de las 10 mayores empresas | 27,85 % |
MSCI, ficha del MSCI World a 30 de septiembre de 2026 (fuente privada: el proveedor del índice). El número de empresas cambia en cada revisión del índice: en la guía de comprar o alquilar eran unas 1.300, con una ficha anterior.
Dicho de otra forma: casi tres de cada cuatro euros del fondo están en Estados Unidos, y las diez mayores empresas se llevan más de una cuarta parte. Comprar el índice entero no es repartir el dinero a partes iguales entre 1.249 empresas.
Qué comisiones cobra un fondo de inversión
Un fondo cobra sobre todo dos comisiones: la de gestión, para la gestora, y la de depósito, para la entidad que custodia lo que compra el fondo. No te llega ninguna factura. Se van descontando poco a poco del valor del fondo, y la rentabilidad que ves ya viene sin ellas. Algunos fondos cobran además al entrar o al salir; si el tuyo lo hace, viene en su folleto.
| Comisión | Máximo legal | Media de 2025 |
|---|---|---|
| Gestión, para la gestora | 2,25 % al año del patrimonio | 1,15 % |
| Depósito, para quien custodia | 0,20 % al año | 0,08 % |
| Suscripción y reembolso, al entrar o salir | 5 % de lo que metes o sacas | Si se cobra, viene en el folleto |
| Gestión y depósito, al año | 2,25 % más 0,20 % | 1,23 % |
Máximos: Real Decreto 1082/2012, art. 5 (el 2,25 % es el tope cuando la gestión se cobra solo sobre el patrimonio; hay otros si se cobra sobre resultados). Media: fondos españoles de renta variable internacional en 2025, CNMV, Boletín I/2026, cuadro 3.10. No incluye otros gastos del fondo, como auditoría, tasas o intermediación, así que el coste total es algo mayor.
Al otro lado está lo barato. Un ETF que copia el índice mundial puede costar un 0,20 % al año de gestión y funcionamiento, según su documento de datos fundamentales, y el intermediario puede cobrar aparte. La diferencia con la media es de 1,03 puntos al año. Con los 75.000 € de Javier, el primer año queda así:
Visto así no parece tanto. Pero se cobra todos los años y sobre un dinero que va creciendo, y ahí es donde se hace grande.
Cuánto te cuesta la comisión de un fondo a 20 años
Para ver solo el efecto de la comisión hay que darles a los dos fondos el mismo mercado. Supongamos que la bolsa da un 6,20 % al año antes de comisiones. El indexado, con su 0,20 %, se queda en el 6 % de siempre en el canal; el fondo con la comisión media, en un 4,97 %. Esta cuenta aísla las comisiones anuales, no todos los gastos de invertir.
| Fondo | Rinde al año | A 20 años |
|---|---|---|
| Sin ninguna comisión | 6,20 % | 249.777 € |
| Indexado (0,20 %) | 6,00 % | 240.535 € |
| Comisión media (1,23 %) | 4,97 % | 197.863 € |
| Diferencia entre los dos fondos | 1,03 puntos | 42.672 € |
Supuesto: el mismo mercado para los dos, un 6,20 % al año antes de comisiones, con los dividendos reinvertidos. Solo comisiones anuales: lo que cobre el intermediario va aparte.
Por un punto al año, más de 42.000 € de diferencia. Y aquí está lo que no se ve a simple vista: sin ninguna comisión, ese mercado habría dejado 249.777 €. Frente a ese saldo final, esto es lo que se queda cada comisión:
Eso es del saldo final, con el capital incluido. Si lo mides solo sobre la ganancia que habría dado el mercado sin comisiones, 174.777 €, el indexado se lleva un 5,3 % y el fondo con la comisión media, un 29,7 %.
Y la diferencia no es solo lo cobrado. Calculado de forma aproximada sobre el saldo medio de cada año, en 20 años el fondo con la comisión media cobraría unos 31.162 € y el indexado unos 5.683 €; el resto es lo que ese dinero habría rendido si se hubiera quedado invertido. Míralo desde el otro lado: para empatar con el indexado, el fondo caro tendría que sacar de media 1,03 puntos más al año antes de costes.
Cómo calcular de cabeza lo que te quita la comisión
Hay una cuenta rápida para cualquier fondo: multiplica la comisión anual por los años que piensas tenerlo. El resultado es, más o menos, la parte del saldo final que te quita la comisión frente a no pagarla. Da algo de más, y se aleja cuanto más grandes son la comisión o el plazo, pero casi no depende de lo que dé la bolsa.
| Comisión y plazo | Cuenta rápida | Cuenta exacta |
|---|---|---|
| 0,20 % durante 20 años | 4,0 % | 3,7 % |
| 1,00 % durante 10 años | 10,0 % | 9,0 % |
| 1,00 % durante 20 años | 20,0 % | 17,2 % |
| 1,00 % durante 30 años | 30,0 % | 24,7 % |
| 1,23 % durante 20 años (la media) | 24,6 % | 20,8 % |
| 1,50 % durante 20 años | 30,0 % | 24,8 % |
| 2,00 % durante 20 años | 40,0 % | 31,6 % |
Parte del saldo final que se pierde frente a no pagar comisión, con el mercado al 6,2 % antes de comisiones. Con un 1 % durante 20 años, la cuenta exacta da un 17,6 % si el mercado da un 4 % y un 17,0 % si da un 8 %.
Un ejemplo: con un 1,2 % de comisión durante 20 años, la cuenta rápida da 24; en el ejemplo de Javier, con la media sin redondear, sale un 20,8 %, cerca de un 21. Ojo con una cosa: la regla mide lo que pierdes del saldo final, no de la ganancia. De la ganancia, la comisión se lleva todavía más.
Rentabilidad histórica del MSCI World en euros
¿Y el 6 %, es mucho o poco? Para un inversor español lo que cuenta es lo que ha dado la bolsa mundial medida en euros y con los dividendos reinvertidos:
| Periodo | Al año |
|---|---|
| Del 29 de diciembre de 2000 al 30 de septiembre de 2026 | 6,67 % |
| Lo mismo, con un 0,20 % de comisión | 6,47 % |
| Lo mismo, descontado el IPC español (hasta agosto de 2026) | 4,12 % real |
| Peor periodo de 20 años: de enero de 2001 a enero de 2021 | 4,43 % |
| Mejor periodo de 20 años: de diciembre de 2004 a diciembre de 2024 | 9,65 % |
| Supuesto del canal, ya con comisiones | 6,00 % |
MSCI World neto en euros: ficha a 30 de septiembre de 2026 y niveles diarios de MSCI. Real: con el IPC del INE de diciembre de 2000 a agosto de 2026. Los 1.507 periodos de 20 años empiezan entre el 29 de diciembre de 2000 y el 9 de octubre de 2006 y están muy solapados. En dólares y en bruto, desde 1987, un 9,02 % al año. Rentabilidades pasadas no garantizan las futuras.
Con un 0,20 % de comisión, el 6 % del canal queda un poco por debajo de esa historia. Pero la media depende mucho de cuándo empiezas. Si Javier hubiera vivido el peor periodo de la muestra, con su 0,20 % de comisión, se habría quedado en un 4,23 % al año, y sus 75.000 € habrían llegado a 171.733 €, no a 240.535 €. Por eso en la guía de amortizar hipoteca o invertir hicimos además la cuenta con un 4 %: algo parecido a ese escenario prudente ya ha pasado. Y como todos los periodos empiezan entre 2000 y 2006, el peor de esta muestra no marca un mínimo para el futuro.
Cuánto puede caer un fondo indexado y cuánto tarda en recuperarse
La media esconde los años malos. Un fondo que sigue al MSCI World sube y baja con él, y estos han sido sus años más extremos y sus peores caídas recientes, siempre en euros y con dividendos:
| Año | Resultado |
|---|---|
| 2008 | Cae un 37,64 % |
| 2019 | Sube un 30,02 % |
| 2020 | Sube un 6,33 % |
| 2021 | Sube un 31,07 % |
| 2022 | Cae un 12,78 % |
Años naturales, MSCI World neto en euros. En dólares, la guía de comprar o alquilar daba un 40 % de caída en 2008 y casi un 18 % en 2022.
| Caída | Cuánto | De vuelta al máximo |
|---|---|---|
| De junio de 2007 a marzo de 2009 | 53,40 % | Febrero de 2013 (68,4 meses, casi 6 años) |
| Desde el máximo de mayo de 2001 hasta marzo de 2009 | 53,60 % | Marzo de 2013 (11,8 años) |
| De febrero a marzo de 2020 | 33,76 % | Enero de 2021 (10,6 meses) |
| De enero a junio de 2022 | 16,85 % | Septiembre de 2023 (20,3 meses) |
MSCI World neto en euros, niveles diarios. El tiempo se cuenta desde el máximo anterior a la caída.
Si a Javier le tocara un año como 2008 justo al principio, sus 75.000 € pasarían a valer 46.769 €. Esa pérdida ya existe mientras el fondo vale menos. Si vendes por debajo de lo que pagaste, la materializas, y esperar no garantiza recuperarla. El 6 % de media sale de todo esto junto: de años que suben más de un 30 % y de otros que caen casi un 38.
Cómo afecta la inflación a lo que ganas con un fondo
Lo siguiente es la inflación. Según el INE, los precios en España subieron un 52,9 % de agosto de 2006 a agosto de 2026, un 2,15 % al año: lo que costaba 100 € pasó a costar 153 €. Y en un año de precios altos se nota mucho más. Con la inflación de septiembre de 2026, un 4,9 %, un año al 6 % se queda en un 1,05 % de ganancia real: la subida de precios se come el 82,5 % del 6.
Para una cuenta a largo plazo, en el canal suponemos una inflación del 2,5 % al año, la misma de la guía de cuánto dinero necesitas para jubilarte. Con ella, en 20 años los precios se multiplican por 1,6386.
| Cuenta | Resultado |
|---|---|
| Un año al 6 % con la inflación de septiembre de 2026 (4,9 %) | 1,05 % real |
| Un año al 6 % con la inflación supuesta del 2,5 % | 3,41 % real |
| Los 240.535 € del año 20, en euros de 2026 | 146.792 € |
| El MSCI World en euros, descontado el IPC español (diciembre de 2000 a agosto de 2026) | 4,12 % real al año |
INE, IPC base 2025: variación de agosto de 2006 a agosto de 2026 y dato de septiembre de 2026 (nota del 14 de octubre de 2026). Inflación del 2,5 % anual: supuesto del canal.
En poder de compra, el fondo de Javier crece algo menos de un 3,5 % al año, no un 6. Y todavía falta Hacienda.
Cómo tributa un fondo indexado: Hacienda y los traspasos
El fondo de Javier reinvierte los dividendos y no los reparte, así que no tributa por lo que gana hasta que lo venda, aunque crezca durante 20 años. Si un fondo reparte, lo que reparte tributa cada año (Ley del IRPF, art. 94.1.b).
Además, puede cambiar de fondo sin pagar, con un traspaso, siempre que el dinero vaya de un fondo a otro sin pasar por su cuenta. El fondo nuevo conserva la fecha y el precio de compra del antiguo, y el impuesto espera a la venta de verdad (art. 94.1.a). Vale para los fondos de inversión, también para los de otros países de la Unión Europea registrados en la CNMV si se compran a través de una entidad inscrita en ella.
Cuando por fin vende, la ganancia tributa en la escala del ahorro. En 2026, y fuera del País Vasco y Navarra, es del 19 % hasta 6.000 €, del 21 % hasta 50.000 €, del 23 % hasta 200.000 €, del 27 % hasta 300.000 € y del 30 % por encima, cada tramo solo por lo suyo. La tienes explicada con ejemplos en la guía de qué impuestos pagas al vender un piso. Con esa escala aplicada a la venta futura:
| Cuenta | Indexado (0,20 %) | Comisión media (1,23 %) |
|---|---|---|
| Saldo a 20 años | 240.535 € | 197.863 € |
| Ganancia | 165.535 € | 122.863 € |
| IRPF | 36.953 € | 27.139 € |
| Le queda | 203.582 € | 170.725 € |
Escala del ahorro de 2026 (Ley del IRPF, arts. 66 y 76) aplicada a una venta futura, en territorio común, sin otras rentas del ahorro ese año. Con el indexado, el tipo medio es del 22,3 %.
Ya pagados los impuestos, la comisión media le cuesta 32.857 €. Y hay un detalle que pocos tienen en cuenta: Hacienda cobra sobre toda la ganancia, también sobre la parte que solo compensa la inflación, porque la ley no actualiza lo que pagaste por el fondo (art. 35.1). En el caso de Javier, con la inflación supuesta del 2,5 %, esa parte son 47.896 €.
Fondo indexado o ETF: qué diferencia hay
Un ETF es un fondo que cotiza en bolsa como una acción. Puede seguir el mismo índice que un fondo indexado, pero se compra de otra forma y, sobre todo, Hacienda lo trata de otra forma:
| Qué cambia | Fondo indexado | ETF |
|---|---|---|
| Dónde se compra | En un banco, una gestora o una plataforma de fondos | En bolsa, como una acción, a través de un intermediario |
| Inversión mínima | Depende del fondo y de su clase: viene en su folleto, registrado en la CNMV | El precio de una participación más lo que cobre el intermediario |
| Traspaso sin impuestos | Sí, de fondo a fondo sin que el dinero pase por tu cuenta | En general, no |
| Dónde ver lo que cuesta | Documento de datos fundamentales, apartado de costes | Lo mismo, y aparte lo que cobre el intermediario |
Ley del IRPF, art. 94 y disposición transitoria 36.ª, y Manual de Renta 2025 de la Agencia Tributaria. La excepción del traspaso: algunos ETF extranjeros comprados antes de 2022 que no cotizan en la bolsa española, si el dinero va a un fondo que no sea un ETF.
Sin el traspaso, cada vez que vendes un ETF para cambiarte a otro producto pagas por la ganancia en ese momento, y lo que pagas ya no sigue invertido. No te decimos qué producto elegir: lo que sí puedes comparar es lo que cuesta cada uno y cómo tributa.
Cómo empezar a invertir en un fondo indexado con poco dinero
¿Y si no tienes 75.000 €? Mucha gente no invierte de golpe, sino un poco cada mes. Con 100 € al mes durante 20 años pondrías 24.000 €, y así quedaría con cada comisión:
| Cuenta | Cuánto |
|---|---|
| Lo que aportas | 24.000 € |
| Al 6 % (indexado) | 45.344 € |
| Al 4,97 % (comisión media) | 40.447 € |
| Diferencia | 4.897 € |
Aportación a fin de mes. Saldos antes de Hacienda y sin descontar la inflación. Vendiéndolo todo en el año 20, el indexado pagaría 4.362 € de IRPF y dejaría 40.982 €.
Aportar cada mes tiene otra cara en los años malos: esos 100 € compran más participaciones, porque cuestan menos, y el dinero no entra todo en el peor día. Y antes de elegir, busca la comisión de cualquier fondo en su documento de datos fundamentales, en el apartado de costes.
Si quieres saber cuánto apartar al mes para una meta a largo plazo, la calculadora de tu número de jubilación usa los mismos supuestos: un fondo indexado al 6 % y una inflación del 2,5 %. Y un año como 2008 puede llegar justo cuando necesitas el dinero: por eso, en el canal, el colchón para imprevistos va aparte, en el fondo de emergencia.
Conclusión: tu cuenta en tres pasos
Entonces, ¿cuánto gana de verdad Javier con su fondo indexado? Con nuestros supuestos, estos son los tres pasos de sus 75.000 €:
Es un 2,56 % real al año: su poder de compra se multiplica por 1,66. Está lejos del 6 % que parecía sobre el papel, y con la comisión media se quedaría en 104.188 € de 2026, un 1,66 % real al año. Si quieres comparar con meter el dinero en un piso para alquilarlo, la cuenta está en la guía de comprar un piso para alquilarlo o invertir.
Para hacer la cuenta con tu fondo:
- La comisión: búscala en el documento de datos fundamentales de tu fondo, en el apartado de costes.
- Comisión por años: multiplícala por los años que piensas tenerlo. Es, más o menos y algo de más, la parte del saldo final que te quita frente a no pagarla. Con un 1,2 % durante 20 años, 24; en el ejemplo de Javier, con el 1,23 % sin redondear, un 20,8 %.
- Hacienda y la inflación: calcula el impuesto sobre la ganancia con la escala del ahorro y pasa lo que te quede a euros de hoy con la inflación.
La calculadora de interés compuesto de un fondo indexado hace los tres pasos con tus cifras: lo que te quita la comisión, el IRPF del ahorro al venderlo y lo que te queda en euros de hoy.
Supuestos del cálculo
- Javier: 75.000 € en un fondo indexado a la bolsa mundial durante 20 años, al 6 % anual ya descontadas las comisiones y con los dividendos reinvertidos, como en la guía de comprar o alquilar: 240.535 €.
- Comparación de comisiones: el mismo mercado para los dos fondos, un 6,20 % al año antes de comisiones. Indexado con un coste del 0,20 % (documento de datos fundamentales de un ETF que replica el MSCI World, 3 de septiembre de 2026; no damos su nombre porque no recomendamos productos). Comisión media de 2025 de los fondos españoles de renta variable internacional: 1,15 % de gestión y 0,08 % de depósito (CNMV). Solo comisiones anuales.
- Inflación del 2,5 % al año, el supuesto del canal: los precios se multiplican por 1,6386 en 20 años.
- Hacienda: escala del ahorro de 2026 aplicada a una venta futura de todo el fondo en el año 20, fuera del País Vasco y Navarra y sin otras rentas del ahorro ese año.
- Aportación mensual: 100 € a fin de mes durante 20 años, al 6 % y al 4,97 %.
- Historia del índice: MSCI World neto en euros, ficha a 30 de septiembre de 2026 y niveles diarios desde el 29 de diciembre de 2000. IPC del INE, base 2025.
- Datos consultados el 10 de octubre de 2026; el IPC de septiembre, la ficha del índice y la Ley del IRPF, comprobados el 14 de octubre de 2026.
Calculadora · Fondo indexado
Calculadora de interés compuesto de un fondo indexado: comisión, inflación e IRPF al vender
Vienen puestas las cifras del vídeo 018. Cambia las tuyas: la cuenta se hace en tu navegador y no se guarda.
Tu resultado
Con estos supuestos, pones 75.000 € y al cabo de 20 años tendrías 240.535 €. Vendiéndolo todo y pagado el IRPF, te quedan 203.582 €, que en euros de hoy son 124.240 €: un 2,56 % real al año, frente al 6,2 % que da el mercado antes de comisiones, impuestos e inflación.
| Cuenta | Tu fondo (0,2 %) | Con un 1,23 % | Sin comisiones |
|---|---|---|---|
| Rentabilidad al año, ya sin comisiones | 6 % | 4,97 % | 6,2 % |
| Lo que pones | 75.000 € | 75.000 € | 75.000 € |
| Lo que tendrías | 240.535 € | 197.863 € | 249.777 € |
| Ganancia | 165.535 € | 122.863 € | 174.777 € |
| IRPF al venderlo todo | 36.953 € | 27.139 € | 39.079 € |
| Te queda | 203.582 € | 170.725 € | 210.698 € |
| Te queda, en euros de hoy | 124.240 € | 104.188 € | 128.583 € |
| Rentabilidad real al año, después de impuestos | 2,56 % | 1,66 % | 2,73 % |
Supuestos y límites de la cuenta 6
- La rentabilidad es un supuesto, no una previsión: la bolsa no da lo mismo cada año. En 2008, el índice mundial cayó un 37,64 % en euros.
- La comisión se resta de la rentabilidad cada año, como en el vídeo, y el mercado da lo mismo a los tres fondos antes de comisiones. No incluye comisiones de suscripción o reembolso ni lo que cobre el intermediario.
- IRPF: escala del ahorro de 2026 (del 19 % al 30 % por tramos) aplicada a una venta futura, vendiéndolo todo el último año, sin otras rentas del ahorro ese año y con el mínimo personal ya aplicado en tu sueldo o tu pensión (si no tienes otros ingresos, pagarías algo menos). Vale si resides en España en territorio común: no para el País Vasco ni Navarra, que tienen su propio impuesto.
- No tiene en cuenta la nueva Cuenta de Ahorro e Inversión Financia Europa (Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026 y sin convalidar en el BOE a 23 de octubre de 2026). Un fondo del índice mundial no puede entrar en ella: exige que al menos un 70 % de lo que invierte esté en el Espacio Económico Europeo.
- Fondo de acumulación: reinvierte los dividendos y no paga IRPF hasta que vendes. Cambiar de un fondo de inversión a otro con un traspaso tampoco paga (Ley del IRPF, art. 94); los ETF, en general, no tienen traspaso.
- Es una estimación, no una recomendación.
Cuenta orientativa con las normas y los supuestos del vídeo, no una recomendación personalizada. Nada sale de tu navegador.
Preguntas frecuentes
¿Qué es un fondo indexado?
Un fondo de inversión que, en vez de tener un equipo eligiendo empresas, busca seguir un índice: una lista de empresas que publica otra compañía. El de Javier sigue el MSCI World, que a 30 de septiembre de 2026 tenía 1.249 empresas grandes y medianas de 23 países desarrollados, con un 72,94 % en Estados Unidos. Como nadie tiene que estudiar empresas para elegirlas, seguir una lista sale barato.
¿Cuánto cobra de comisión un fondo de inversión?
Sobre todo dos comisiones anuales que se descuentan solas del valor del fondo: la de gestión, como mucho un 2,25 % del patrimonio, y la de depósito, como mucho un 0,20 %. En 2025, los fondos españoles de renta variable internacional cobraron de media un 1,15 % y un 0,08 %: un 1,23 % al año, según la CNMV. Un ETF que copia el índice mundial puede costar un 0,20 % al año. Con 75.000 €, el primer año son 922 € frente a 150 €.
¿Cuánto se gana con un fondo indexado al año?
Depende de cuándo empieces. El MSCI World ha dado en euros, con dividendos, un 6,67 % al año del 29 de diciembre de 2000 al 30 de septiembre de 2026; en el peor periodo de 20 años de esa muestra, un 4,43 %, y en el mejor, un 9,65 %. Con nuestros supuestos, un 6 % ya descontadas las comisiones, Hacienda al vender y una inflación del 2,5 %, los 75.000 € de Javier se quedan en 124.240 € de 2026 a los 20 años: un 2,56 % real al año. Rentabilidades pasadas no garantizan las futuras.
¿Se pagan impuestos por un fondo indexado si no lo vendes?
Si el fondo reinvierte los dividendos, no: tributa al vender, por la ganancia, en la escala del ahorro. Y puedes cambiar de fondo con un traspaso sin pagar, si el dinero va de un fondo a otro sin pasar por tu cuenta; el fondo nuevo conserva la fecha y el precio de compra (Ley del IRPF, art. 94). Si el fondo reparte, lo que reparte tributa cada año. Javier, al venderlo todo en el año 20, pagaría 36.953 € de IRPF.
¿Qué diferencia hay entre un fondo indexado y un ETF?
Los dos pueden seguir el mismo índice, pero el ETF cotiza en bolsa como una acción: se compra a través de un intermediario y lo mínimo es el precio de una participación más lo que cobre. El fondo se contrata en un banco, una gestora o una plataforma de fondos, con la inversión mínima que diga su folleto. La gran diferencia está en Hacienda: entre fondos de inversión hay traspaso sin impuestos y con los ETF, en general, no, salvo algunos ETF extranjeros comprados antes de 2022.
Fuentes
- CNMV, Boletín I/2026 (cuadro 3.10, comisiones medias de los fondos en 2025) cnmv.es · consultada el 10 de octubre de 2026
- Real Decreto 1082/2012, Reglamento de instituciones de inversión colectiva (art. 5, comisiones máximas) boe.es · consultada el 10 de octubre de 2026
- Ley 35/2006, del IRPF (arts. 35, 66, 76 y 94, y disposición transitoria 36.ª) boe.es · consultada el 14 de octubre de 2026
- Agencia Tributaria, Manual de Renta 2025: régimen de diferimiento de los fondos de inversión (traspasos) sede.agenciatributaria.gob.es · consultada el 10 de octubre de 2026
- MSCI World Index (EUR), ficha a 30 de septiembre de 2026 (fuente privada: el proveedor del índice) msci.com · consultada el 14 de octubre de 2026
- MSCI World Index (USD), ficha a 30 de septiembre de 2026 (fuente privada: el proveedor del índice) msci.com · consultada el 10 de octubre de 2026
- INE, IPC de septiembre de 2026 (nota de prensa del 14 de octubre de 2026) ine.es · consultada el 14 de octubre de 2026
- INE, cálculo de variaciones del IPC (agosto de 2006 a agosto de 2026) ine.es · consultada el 10 de octubre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.