La respuesta corta
Que los costes también cuentan y que acertar con el gestor es más difícil de lo que parece. Según S&P Dow Jones Indices, el 98,44 % de los fondos de bolsa mundial en euros quedó por debajo de su índice en 10 años. A tu escala, 10.000 € de finales de 2015 a finales de 2025 serían unos 22.400 € con la media de esos fondos y unos 30.600 € con su índice, que no descuenta ningún coste.
En este episodio 9 apartados
- ¿Quién fue John Bogle?
- ¿Qué tiene de especial Vanguard?
- ¿Cuál fue el primer fondo indexado y por qué se rieron de él?
- ¿Qué fue la apuesta de Buffett contra los profesionales?
- ¿Cuáles eran los principios de John Bogle?
- ¿Cuántos fondos de gestión activa baten a su índice?
- ¿Cuánto habrías tenido con 10.000 € en un fondo activo o en su índice?
- ¿Qué no puedes copiar de Bogle?
- Preguntas frecuentes
Los Titanes de la inversión · Episodio 04
En esta serie contamos la historia de los grandes inversores con sus cifras reales y llevamos su idea principal a la cuenta de alguien que ahorra en España. Peter Lynch nos dejó una paradoja: lo que gana un fondo no es lo que ganas tú. John Bogle, el fundador de Vanguard, se fijó en otra: lo que se queda por el camino en comisiones. En 1976 se rieron de su fondo porque se conformaba con copiar la bolsa en vez de intentar ganarle.
Las cifras de la historia de Bogle van en dólares nominales, tal como las publican Vanguard y Berkshire Hathaway. La cuenta de los 10.000 € va en euros, con las medias que publica S&P Dow Jones Indices para los fondos de bolsa mundial vendidos en Europa: es lo que pasó, no una previsión.
¿Quién fue John Bogle?
John C. Bogle, conocido como Jack, nació en Nueva Jersey en 1929. Estudió Economía en la Universidad de Princeton y, para su trabajo de fin de carrera, eligió un tema que casi nadie estudiaba entonces: los fondos de inversión, en los que un gestor invierte el dinero que le confían muchas personas.
Aquel trabajo llegó a manos de Walter Morgan, el fundador del fondo Wellington, uno de los más antiguos de Estados Unidos. Le gustó tanto que lo contrató en 1951, con 22 años, nada más terminar la carrera con honores, según la nota que publicó Vanguard a su muerte. Allí pasaría más de 20 años.
Bogle subió deprisa y en 1967 ya presidía la gestora. Ese mismo año la unió con un grupo de gestores de Boston. La alianza salió mal y, en enero de 1974, el consejo de la empresa que administraba los fondos lo despidió. Pero perdió un puesto y conservó otro: los fondos tenían su propio consejo, independiente, y ese consejo lo mantuvo como presidente.
¿Qué tiene de especial Vanguard?
En septiembre de 1974, Bogle creó una empresa nueva para administrar aquellos fondos: Vanguard. Y la hizo distinta a todas. En una gestora normal, los dueños de la empresa ganan con las comisiones que pagan los clientes. En Vanguard, como recordaba su consejero delegado en una carta de 2026, la empresa es propiedad de sus fondos, y los fondos son de quienes invierten en ellos. Sin dueños aparte a los que pagar, la idea era cobrar solo lo que cuesta gestionar el dinero. Lo llamaron el experimento Vanguard.
¿Cuál fue el primer fondo indexado y por qué se rieron de él?
Un índice es una lista que resume cómo le va a un grupo de empresas. El 31 de agosto de 1976, Bogle lanzó el primer fondo indexado de Vanguard, que seguía el S&P 500, el índice de las 500 grandes empresas de Estados Unidos. No intentaba adivinar qué acciones subirían: buscaba reproducir lo que hiciera el índice, con costes muy bajos. Hubo intentos anteriores, pero fue uno de los primeros al alcance de cualquier inversor. Hoy se llama Vanguard 500 Index Fund.
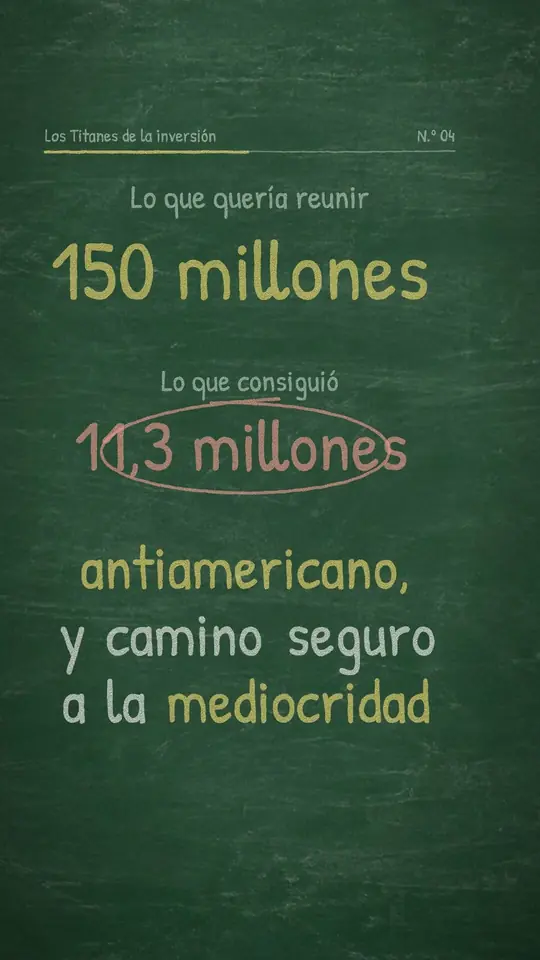
Al sector le pareció una broma. Lo llamaron antiamericano y camino seguro a la mediocridad, y hubo quien lo bautizó como la locura de Bogle, según el perfil que le dedicó el Financial Analysts Journal. Quería reunir 150 millones de dólares y consiguió 11,3, un 7,5 % de lo previsto.
Esa última cifra es un cálculo hipotético de la propia Vanguard, en la nota de su 50.º aniversario: 10.000 dólares invertidos el 31 de diciembre de 1976 habrían llegado a 2.477.941 dólares el 31 de julio de 2026, unas 248 veces lo invertido, en casi 50 años y con todos los altibajos de la bolsa por el medio. La misma nota calcula que, desde 2000, la inversión indexada ha ahorrado a los inversores unos 570.000 millones de dólares en comisiones. En 2005, el premio Nobel de Economía Paul Samuelson llegó a comparar el invento de Bogle con la rueda, el alfabeto o la imprenta.
¿Qué fue la apuesta de Buffett contra los profesionales?
Warren Buffett lo dejó por escrito en su carta a los accionistas firmada el 25 de febrero de 2017: si alguna vez se levanta una estatua a quien más ha hecho por los inversores de Estados Unidos, tendría que ser para Jack Bogle. Y añadió que, de joven, el sector se burlaba de él.
Buffett no se quedó en las palabras. A finales de 2007 se jugó un millón de dólares, para una organización benéfica, en una apuesta a 10 años. De un lado, un fondo que copiaba el S&P 500. Del otro, cinco fondos elegidos por los gestores de Protégé Partners, que no compraban acciones directamente: repartían el dinero entre más de 200 fondos. En 2008, los cinco perdieron menos que el índice, pero en conjunto quedaron por detrás de él en cada uno de los 9 años siguientes.
| Opción | Ganancia total | Al año |
|---|---|---|
| Fondo que copia el S&P 500 | 125,8 % | 8,5 % |
| Fondo de fondos A | 21,7 % | 2,0 % |
| Fondo de fondos B | 42,3 % | 3,6 % |
| Fondo de fondos C, el mejor | 87,7 % | 6,5 % |
| Fondo de fondos D, el peor | 2,8 % | 0,3 % |
| Fondo de fondos E | 27,0 % | 2,4 % |
Datos de la carta de Berkshire Hathaway de 2017, en dólares. El fondo D se liquidó en 2017, a los nueve años.
Imagina que cada opción hubiera empezado con 10.000 dólares. Al terminar 2017, con el fondo que copiaba el índice serían unos 22.600; con el mejor de los cinco, unos 18.800, y con el peor, unos 10.300 (cálculo nuestro).
Al final, la organización Girls Inc. of Omaha recibió 2.222.279 dólares en vez del millón previsto, porque a mitad de camino los dos apostantes cambiaron la garantía por acciones de Berkshire. El índice no necesitaba adivinar nada.
¿Cuáles eran los principios de John Bogle?
- Los costes también cuentan. Bogle tomó del jurista Louis Brandeis una expresión, la aritmética humilde, y la convirtió en su primera regla, que explicó en un artículo de 2005: lo que gana el mercado, menos lo que cuesta invertir en él, es lo que nos repartimos los inversores. Piensa en dos compras del mismo producto con distintos gastos de envío: el producto es igual, pero una te cuesta más.
- No depender de encontrar al ganador. Para Bogle, buscar el fondo que mejor lo hará era como buscar una aguja en un pajar. Su lema, que recordaba el Aspen Institute en 2015, era comprar el pajar entero: un fondo que copia un índice y reparte el dinero entre todas sus empresas.
- Mantener el rumbo. Así se titula su último libro, de 2018. Bogle defendía seguir el plan también en las caídas, en vez de intentar adivinar cada giro de la bolsa. Eso no evita las pérdidas: un fondo indexado de bolsa cae cuando cae la bolsa.
¿Cuántos fondos de gestión activa baten a su índice?
Para responderlo con datos de Europa, S&P Dow Jones Indices publica cada año el informe SPIVA Europe. Compara los fondos de gestión activa, los que tienen un gestor eligiendo qué comprar, con el índice de su categoría. El porcentaje se calcula sobre todos los fondos que había al empezar el periodo, incluidos los que se cerraron o se fusionaron por el camino.
| Categoría | A 1 año | A 10 años |
|---|---|---|
| Bolsa mundial, en euros | 70,55 % | 98,44 % |
| Bolsa española | 96,00 % | 95,29 % |
| Bolsa europea, en euros | 81,83 % | 97,02 % |
S&P Dow Jones Indices, SPIVA Europe Year-End 2025, publicado el 19 de marzo de 2026. En bolsa española, solo el 49,41 % de los 85 fondos que había hace 10 años seguía vivo al final.
Dicho al revés: menos de 2 de cada 100 fondos de bolsa mundial en euros llegaron al final de los 10 años y ganaron a su índice. ¿Y si eliges uno de los que van mejor? El informe de persistencia de la misma firma, el Europe Persistence Scorecard, siguió a los 408 fondos de bolsa mundial en euros que estaban en la mitad buena de 2015 a 2020. Solo el 16,42 % siguió en esa mitad de 2020 a 2025; por puro azar se esperaría la mitad. Cerca del 40 % se cerró o se fusionó.
¿Cuánto habrías tenido con 10.000 € en un fondo activo o en su índice?
Llevemos la cuenta a alguien en España. Supón que pusiste 10.000 € a finales de 2015 en un fondo de bolsa mundial de gestión activa y que no añadiste ni sacaste nada hasta finales de 2025. Según SPIVA, el dinero invertido en esos fondos ganó de media un 8,39 % al año, ya descontadas sus comisiones. El índice con el que se comparan, el S&P World en euros, ganó un 11,85 % al año, con dividendos y sin descontar ningún coste.
| Opción | Rentabilidad anual | Resultado |
|---|---|---|
| Media de los fondos activos | 8,39 % | Unos 22.400 € |
| El índice S&P World, sin costes | 11,85 % | Unos 30.600 € |
Media ponderada por patrimonio de SPIVA Europe Year-End 2025. Importes nominales, sin aportaciones ni retiradas, antes de impuestos y sin descontar la inflación.
La diferencia, unos 8.200 €, sale de algo más de 3 puntos al año que se acumulan durante una década. Pero ojo con la comparación: el índice no es un fondo y no cobra nada. Un fondo que lo copie tiene sus propios costes y quedaría algo por debajo de los 30.600 €. Además, el S&P World en euros existe desde el 20 de mayo de 2020 y lo anterior es una reconstrucción. Algunos gestores sí baten a su índice; lo difícil es saber de antemano cuáles serán esos pocos. Y un fondo indexado de bolsa también puede caer con fuerza.
¿Qué no puedes copiar de Bogle?
Su papel en la historia: Bogle creó una gestora entera con una estructura que no existía y defendió su idea durante décadas, cuando casi todo el sector la despreciaba. Lo que sí puedes copiar es la mecánica: mirar lo que cuesta cada inversión, no dar por hecho que vas a encontrar al gestor ganador y tener un plan que aguante también los años malos.
Bogle defendió su idea hasta el final, incluso después de un trasplante de corazón en 1996. Murió el 16 de enero de 2019, con 89 años. Su lección cabe en una frase: el mercado puede darte más o menos, pero las comisiones siempre se llevan su parte.
Si quieres seguir con la serie, tienes las guías de Warren Buffett, que hace la cuenta de 200 € al mes en un fondo indexado durante 30 años, de Charlie Munger y de Peter Lynch, que explica por qué lo que gana un fondo no es lo que ganas tú. Si dudas entre invertir o adelantar hipoteca, tienes la de amortizar hipoteca o invertir, y si piensas a muy largo plazo, la de independencia financiera. Todos los episodios están en Los Titanes de la inversión.
Supuestos del cálculo
- Tus 10.000 €: del 31 de diciembre de 2015 al 31 de diciembre de 2025, sin aportaciones ni retiradas. Fondos: media de los fondos de gestión activa de bolsa mundial en euros ponderada por patrimonio, 8,39 % anual, ya descontadas sus comisiones. Índice: S&P World en euros, 11,85 % anual, con dividendos y sin ningún coste. Fuente: SPIVA Europe Year-End 2025. Resultado: unos 22.400 € frente a unos 30.600 €, antes de impuestos e inflación.
- Fondos por debajo del índice: porcentaje sobre todos los fondos que había al empezar cada periodo, incluidos los cerrados o fusionados. Persistencia: 408 fondos de bolsa mundial en euros en la mitad buena de 2015 a 2020; el 16,42 % siguió en ella de 2020 a 2025 (Europe Persistence Scorecard Year-End 2025).
- La apuesta de Buffett: ganancias totales de 2008 a 2017 según la carta de Berkshire Hathaway de 2017. Los importes sobre 10.000 dólares son un cálculo nuestro.
- Los 2.477.941 dólares son un cálculo hipotético de Vanguard para la clase Investor de su fondo, del 31 de diciembre de 1976 al 31 de julio de 2026, en dólares nominales. Es lo que pasó, no lo que pasará.
- No se trata la fiscalidad de los fondos ni de sus traspasos en España.
Contenido educativo, no asesoramiento financiero personalizado. Las rentabilidades pasadas no garantizan las futuras y la inversión en bolsa puede perder valor. Las simulaciones son escenarios, no previsiones ni recomendaciones de ningún producto o gestora.
Preguntas frecuentes
¿Quién fue John Bogle?
John C. Bogle, conocido como Jack, nació en Nueva Jersey en 1929. Estudió Economía en Princeton, donde dedicó su trabajo de fin de carrera a los fondos de inversión, y en 1951 empezó a trabajar en el fondo Wellington. Despedido en enero de 1974, ese mismo año creó Vanguard, una gestora que es propiedad de sus fondos, y en 1976 lanzó su primer fondo indexado. Murió el 16 de enero de 2019, con 89 años.
¿Cuál fue el primer fondo indexado de Vanguard?
El First Index Investment Trust, lanzado el 31 de agosto de 1976 y que hoy se llama Vanguard 500 Index Fund. Seguía el S&P 500, el índice de las 500 grandes empresas de Estados Unidos. Quería reunir 150 millones de dólares y consiguió 11,3. Hubo intentos anteriores, pero se considera uno de los primeros fondos indexados al alcance de cualquier inversor.
¿Quién ganó la apuesta de Buffett contra los profesionales?
Buffett. De 2008 a 2017, un fondo que copiaba el S&P 500 ganó un 125,8 % en total, un 8,5 % al año, y el mejor de los cinco fondos de fondos elegidos por los gestores de Protégé Partners, un 87,7 %. Con 10.000 dólares, serían unos 22.600 frente a unos 18.800 del mejor rival. La organización benéfica Girls Inc. of Omaha recibió 2.222.279 dólares.
¿Cuántos fondos de gestión activa baten a su índice?
Pocos a largo plazo. Según el informe SPIVA Europe de S&P Dow Jones Indices con datos de 2025, en 10 años quedó por debajo de su índice el 98,44 % de los fondos de bolsa mundial en euros y el 95,29 % de los de bolsa española, contando los que se cerraron o se fusionaron. Y de los 408 fondos de bolsa mundial que iban en la mitad buena de 2015 a 2020, solo el 16,42 % siguió en ella de 2020 a 2025.
¿Por qué importan tanto los costes de un fondo?
Porque se cobran pase lo que pase con el mercado. Si dos inversiones ganan lo mismo antes de costes, la que cobra más te deja menos, y la diferencia crece con los años porque las ganancias se acumulan. Bogle lo resumía con una cuenta sencilla: lo que gana el mercado, menos lo que cuesta invertir en él, es lo que nos repartimos los inversores.
Fuentes
- S&P Dow Jones Indices, SPIVA Europe Year-End 2025, 19 de marzo de 2026 (fondos por debajo de su índice y rentabilidad media a 10 años) spglobal.com · consultada el 5 de octubre de 2026
- S&P Dow Jones Indices, Europe Persistence Scorecard Year-End 2025 (cuántos de los mejores fondos siguen arriba) spglobal.com · consultada el 5 de octubre de 2026
- Vanguard, nota de prensa del 50.º aniversario del Vanguard 500 Index Fund, 31 de agosto de 2026 (lanzamiento, captación y 10.000 dólares desde 1976) corporate.vanguard.com · consultada el 5 de octubre de 2026
- Vanguard, nota por la muerte de John C. Bogle, 16 de enero de 2019 (biografía, críticas al primer fondo indexado y tamaño en 2019) newswire.ca · consultada el 5 de octubre de 2026
- Vanguard, carta de Salim Ramji a los inversores, 1 de mayo de 2026 (quién es dueño de Vanguard y comprar el pajar) corporate.vanguard.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 2016, firmada el 25 de febrero de 2017, p. 24 (la estatua para Jack Bogle) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Berkshire Hathaway, carta de 2017, pp. 11 y 12 (resultado de la apuesta a 10 años) berkshirehathaway.com · consultada el 5 de octubre de 2026
- Aspen Institute, charla de Jack Bogle, 21 de abril de 2015 (no busques la aguja, compra el pajar) aspeninstitute.org · consultada el 5 de octubre de 2026
- Financial Analysts Journal (CFA Institute), John C. Bogle: Profile of an Industry Leader, 2017 (la locura de Bogle y el elogio de Paul Samuelson) rpc.cfainstitute.org · consultada el 5 de octubre de 2026
- Financial Analysts Journal (CFA Institute), Bogle, The Relentless Rules of Humble Arithmetic, noviembre de 2005 rpc.cfainstitute.org · consultada el 5 de octubre de 2026
Quién hace este episodio. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.