La respuesta corta
En poder de compra, unos 21 céntimos de cada euro si lo tenías parado desde enero de 2021. Según el INE, de enero de 2021 a agosto de 2026 los precios subieron un 27 %. La cuenta no es restar el 27 %, sino dividir entre 1,27: si Marta hubiera guardado 9.600 € en un cajón, comprarían lo que unos 7.560 €. El sueldo bruto medio casi ha seguido el ritmo: subió un 21,7 % del segundo trimestre de 2021 al de 2026, frente a un 22,7 % de los precios. Y a quien debe a tipo fijo la inflación le alivia: si sus ingresos suben con los precios, la cuota pesa cada vez menos.
En esta guía 12 apartados
- ¿Cuánto ha subido el IPC en septiembre de 2026?
- Qué es el IPC y cómo se calcula
- ¿Cuánto han subido los precios desde 2021?
- ¿Cuánto pierde el dinero ahorrado con la inflación?
- ¿Cuánto pierde tu fondo de emergencia con la inflación?
- ¿Por qué tu inflación no es la del IPC?
- ¿Han subido los sueldos tanto como los precios?
- ¿A quién beneficia la inflación? La hipoteca a tipo fijo
- Cómo calcular cuánto ha perdido tu dinero y la regla del 70
- Conclusión: tus tres cuentas para medir la inflación
- Haz tu cuenta
- Preguntas frecuentes
El caso
Marta tiene 35 años, cobra unos 1.930 € netos al mes y en 2026 se compró un piso con una hipoteca de 200.000 € a 30 años al 3 % fijo, que le cuesta 843 € al mes, como vimos en la guía de comprar o alquilar. En la guía del fondo de emergencia le hicimos un presupuesto: cerca de 1.600 € de gastos fijos al mes, 270 € de ahorro y un colchón de 9.600 €, seis meses de esos gastos. Aquí medimos lo que la inflación le hace a todo eso, empezando por un ejemplo: si Marta hubiera guardado esos 9.600 € en un cajón en enero de 2021, en agosto de 2026 tendría los mismos billetes, pero comprarían lo que unos 7.560 € de entonces.
La inflación le habría quitado más de 2.000 € de poder de compra sin que nadie tocara el cajón. En esta guía vemos cuánto han subido de verdad los precios en España según el INE, qué mide el IPC, por qué el dinero parado pierde menos de lo que parece pero aun así mucho, qué ha pasado con los sueldos y por qué una deuda a tipo fijo pesa cada vez menos. Ten a mano lo que tienes ahorrado y tus recibos fijos: al final te llevas tres cuentas para medirlo con tu dinero.
¿Cuánto ha subido el IPC en septiembre de 2026?
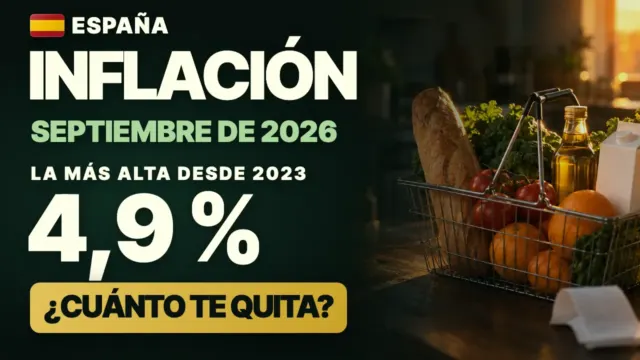
La inflación ha vuelto a la conversación por un dato. Según el INE, en septiembre de 2026 la tasa anual del IPC fue del 4,9 %: los precios estaban un 4,9 % más altos que un año antes. Lo dio primero el indicador adelantado del 29 de septiembre de 2026, y el dato definitivo, publicado el 14 de octubre de 2026, salió igual. Es la cifra más alta desde febrero de 2023. En el repunte influyen sobre todo los carburantes, que subieron cuando en septiembre de 2025 habían bajado, y también los paquetes turísticos, según la nota de prensa del INE.
| Dato | Tasa anual |
|---|---|
| IPC general, septiembre de 2026 | 4,9 % |
| Inflación subyacente, sin energía ni alimentos sin elaborar, septiembre de 2026 | 3,1 % |
| IPC general, agosto de 2026 | 4,3 % |
| IPC general, febrero de 2023, el último mes más alto | 6,0 % |
INE, IPC de septiembre de 2026: indicador adelantado del 29 de septiembre y dato definitivo del 14 de octubre de 2026, con las mismas cifras. IPC de agosto de 2026, nota del 15 de septiembre de 2026. De marzo de 2023 a agosto de 2026, ningún mes pasó del 4,3 %.
Con una inflación así, lo que te costaba 100 € en septiembre de 2025 te cuesta casi 105 € en septiembre de 2026: 104,9 €.
La inflación subyacente, el 3,1 %, deja fuera la energía y los alimentos sin elaborar, los precios que más saltan de un mes a otro: sin la gasolina y la fruta, la subida es menor, aunque sigue ahí.
Qué es el IPC y cómo se calcula
El IPC, el índice de precios de consumo, es la forma oficial de medir la inflación en España. Cada mes, los encuestadores del INE apuntan unos 200.000 precios en establecimientos de 177 municipios, y a eso se suman los datos de caja de grandes cadenas. En la base 2025 se siguen 487 artículos con la recogida tradicional y 263 con esos datos de caja (nota metodológica del IPC de agosto de 2026). Es como una cesta de la compra gigante con lo que compran los hogares: la comida, la gasolina, la luz, el alquiler o un menú del día.
No todo pesa lo mismo: cada cosa cuenta según lo que gastan en ella los hogares, y los pesos se actualizan cada año, con el año anterior como referencia. Así pesa cada grupo en la cesta de 2026:
| Grupo de gasto | Peso en la cesta |
|---|---|
| Alimentos y bebidas no alcohólicas | 17,41 % |
| Restaurantes y alojamiento | 17,03 % |
| Transporte | 15,47 % |
| Vivienda, agua, electricidad, gas y otros combustibles | 12,26 % |
| Actividades recreativas, deporte y cultura | 7,48 % |
| Cuidado personal, protección social y diversos | 5,67 % |
| Sanidad | 5,23 % |
| Muebles y artículos del hogar | 4,74 % |
| Información y comunicaciones | 3,75 % |
| Vestido y calzado | 3,58 % |
| Bebidas alcohólicas, tabaco y estupefacientes | 3,51 % |
| Seguros y servicios financieros | 2,27 % |
| Enseñanza | 1,61 % |
INE, ponderaciones del IPC de 2026 (tabla 76156). El INE las da en tanto por mil: la comida, 174,077. Restaurantes y alojamiento es el grupo de los bares, restaurantes y hoteles.
Por eso, si sube la gasolina, el índice se mueve mucho más que si suben los libros.
Y hay cosas que no entran. El IPC mide lo que se consume. El alquiler está dentro, con una muestra propia de viviendas alquiladas, y comprar una casa no: la metodología del IPC base 2025 deja fuera los gastos en bienes de inversión, y una casa lo es. Tampoco cuenta el alquiler imputado, el que se pagaría por la casa en la que vive su dueño.
¿Cuánto han subido los precios desde 2021?
Vamos con la cuenta grande. ¿Por qué desde 2021? Porque en 2020 los precios incluso bajaron y en 2021 empezó la subida: aquel año cerró con un 6,5 %, y en julio de 2022 la inflación llegó al 10,8 %, casi un 11. Después se fue calmando, y los tres años siguientes cerraron cerca del 3 %.
| Año | Tasa anual del IPC en diciembre |
|---|---|
| 2020 | −0,5 % |
| 2021 | 6,5 % |
| 2022 | 5,7 % |
| 2023 | 3,1 % |
| 2024 | 2,8 % |
| 2025 | 2,9 % |
| El máximo: julio de 2022 | 10,8 % |
INE, tasas anuales del IPC (tabla 76134): cada diciembre frente al diciembre anterior, y julio de 2022 frente a julio de 2021.
Según la calculadora del IPC del INE, de enero de 2021 a agosto de 2026 los precios subieron un 27,0 %: el índice general pasó de 82,407 a 104,638. Lo que costaba 100 € pasó a costar 127 €.
Repartido entre esos 67 meses, unos cinco años y medio, sale un 4,37 % al año, algo más de un 4 %. En las cuentas a largo plazo del canal, como las de cuánto dinero necesitas para jubilarte o las de cuánto ganas con un fondo indexado, suponemos un 2,5 % al año, así que este periodo ha ido bastante por encima de ese supuesto. Con otro periodo sale otra cifra: en la guía de los fondos indexados medimos de agosto de 2006 a agosto de 2026, y los precios subieron un 52,9 %.
¿Por qué hasta agosto y no hasta septiembre? Porque a 10 de octubre de 2026, cuando se hicieron estas cuentas, agosto era el último mes con dato definitivo. Con septiembre, la subida desde enero de 2021 saldría un 27,4 %.
¿Cuánto pierde el dinero ahorrado con la inflación?
Aquí hay una trampa de cuentas que confunde a mucha gente. Si los precios suben un 27 %, tu dinero no pierde un 27 % de lo que puede comprar. Pierde menos, y aun así es mucho. La cuenta no es restar, sino dividir entre 1,27: cada euro guardado en un cajón desde enero de 2021 compra lo que 79 céntimos de entonces. Se han perdido 21 céntimos de cada euro, no 27.
| Dinero parado | Compra lo que, en euros de enero de 2021 | Poder de compra perdido |
|---|---|---|
| 1 € | 79 céntimos | 21 céntimos |
| 100 € | 78,75 € | 21,25 € |
| 9.600 €, el cajón de Marta | 7.560,4 € | 2.039,6 € |
Factor del INE de enero de 2021 a agosto de 2026: 1,2698 (un 27,0 %). Ejemplo con dinero sin intereses ni impuestos. Si restaras el 27 %, te saldrían 73 céntimos por euro y 7.010 € en el cajón: es la cuenta mal hecha.
Con esa división sale el cajón del principio, unos 7.560 €. Y visto al revés, para comprar en agosto de 2026 lo mismo que con 9.600 € en enero de 2021, harían falta unos 12.190 €.
¿Cuánto pierde tu fondo de emergencia con la inflación?
Ahora miremos hacia delante con el colchón de Marta. Supongamos, solo como ejemplo y no como previsión, que los precios subieran otro año al mismo ritmo, un 4,9 %. Para comprar con su colchón lo mismo que al principio, al final de ese año necesitaría unos 10.070 €. Si el dinero estuviera parado, le faltarían 470 €.
¿Y si estuviera en una cuenta a la vista o en un depósito? El Banco de España publica los tipos medios de las nuevas operaciones de los hogares en su cuadro 19.7. Con los de agosto de 2026, el último mes publicado a 10 de octubre de 2026:
| Dónde está el dinero | Tipo medio, agosto de 2026 | Intereses en un año con 9.600 € |
|---|---|---|
| En un cajón | 0 % | 0 € |
| Cuenta a la vista: la media de todas las de los hogares | 0,16 % | 15,2 € |
| Depósito nuevo hasta 1 año: la media | 2,01 % | 193,4 € |
| Lo que se lleva la inflación en el ejemplo | 4,9 % | 470,4 € |
Banco de España, Boletín Estadístico, cuadro 19.7, nuevas operaciones de hogares, agosto de 2026: 0,1582 % y 2,0143 %. Intereses antes de impuestos; con la retención del 19 %, el depósito dejaría 156,6 €. Son medias, no ofertas. La inflación del 4,9 % durante un año entero es un ejemplo.
Ni el depósito llega a la mitad de lo que se lleva la inflación en este ejemplo: sus 193,4 € cubren el 41 % de los 470 €. Qué te queda de verdad en cada producto, con ofertas concretas, lo vimos en la guía de letras del Tesoro, depósito o cuenta remunerada. Aquí usamos las medias del Banco de España, y por eso las cifras no tienen por qué coincidir.
Un colchón sirve para tener el dinero a mano el día que se rompe algo, y esa disponibilidad siempre ha tenido un coste. Con los precios subiendo deprisa, ese coste simplemente se ve mejor. Cuántos meses de colchón te tocan según tu contrato y tu familia lo tienes en la guía del fondo de emergencia.
¿Por qué tu inflación no es la del IPC?
Todas estas cifras son medias, y nadie compra exactamente la cesta media. Según los índices de grupos del INE, de enero de 2021 a agosto de 2026 unas cosas subieron mucho más que otras:
| Grupo de gasto | Subida de precios |
|---|---|
| Alimentos y bebidas no alcohólicas | 36,0 % |
| Restaurantes y alojamiento | 33,9 % |
| Transporte | 31,6 % |
| IPC general, la media | 27,0 % |
| Vivienda, agua, electricidad, gas y otros combustibles | 26,3 % |
| Sanidad | 10,1 % |
| Información y comunicaciones | 2,8 % |
INE, índices de grupos del IPC base 2025 (tabla 78680). Información y comunicaciones incluye los equipos y servicios de telefonía e internet. Vestido y calzado se deja fuera: enero es mes de rebajas, y compararlo con agosto engaña.
La comida subió un 36 % y el transporte, un 32, bastante más que el 27 de media; el móvil e internet, apenas un 3. Si gastas mucho en comer y en moverte, esas subidas pesan más en tu presupuesto que en la cesta media, aunque el resultado depende de todo lo demás que compras.
Y aquí viene lo que no esperas. ¿Cuánto subirían los pagos fijos de Marta? De sus cerca de 1.600 € de gastos fijos al mes, 843,21 € son la cuota de la hipoteca, y esa cuota no sube con los precios: es fija durante 30 años. Supongamos que todo lo demás subiera como la media, ese 4,9 %:
| Cuenta | Al mes |
|---|---|
| Cuota de la hipoteca, fija durante 30 años | 843,21 € |
| IBI, comunidad, seguros y mantenimiento | 250,83 € |
| Comida, suministros, transporte y salud | 500,00 € |
| Gastos fijos | 1.594,04 € |
| Lo que no es cuota y puede subir | 750,83 € |
| Lo que subiría con un 4,9 % | 36,79 € |
| Subida de sus pagos fijos | 2,3 % |
Presupuesto de la guía del fondo de emergencia: 1.594,04 €, con una base prudente de 1.600 €. Supuesto: lo que no es cuota sube como la media, un 4,9 % en un año. Los 36,79 € son el 2,3 % de 1.594,04 € y también de 1.600 €.
Eso sería una subida del 2,3 % de sus pagos fijos: menos de la mitad de la inflación que dice el titular. No es su inflación personal, porque una parte de la cuota devuelve deuda; es lo que notaría en sus pagos de cada mes. Ese mismo presupuesto, partida a partida, lo tienes también en la guía de la regla 50/30/20.
¿Han subido los sueldos tanto como los precios?
La otra mitad de la cuenta es lo que cobras. Si los precios subieran un año al ritmo de septiembre de 2026 y tu sueldo no se moviera, una nómina de 1.930 € compraría al final lo que 1.839,8 € al principio: unos 90 € menos al mes. En el caso de Marta, si su sueldo no cambiara, los 36,79 € de gastos de más saldrían de su ahorro: de los 269,78 € que aparta cada mes le quedarían 232,99 €, unos 233.
¿Y qué ha pasado de verdad con los sueldos? La Encuesta Trimestral de Coste Laboral del INE da el coste salarial medio por trabajador y mes, que es el sueldo bruto medio. Puesto al lado de los precios de los mismos trimestres:
| Trimestre | Sueldo bruto medio al mes | IPC medio del trimestre |
|---|---|---|
| 2.º trimestre de 2021 | 2.064,37 € | 84,089 |
| 2.º trimestre de 2025 | 2.416,50 € | 99,914 |
| 2.º trimestre de 2026 | 2.512,68 € | 103,144 |
| Subida de 2021 a 2026 | 21,7 % | 22,7 % |
| Subida de 2025 a 2026 | 4,0 % | 3,2 % |
INE, Encuesta Trimestral de Coste Laboral, coste salarial total por trabajador y mes, a jornada completa y parcial (nota del 17 de septiembre de 2026), e índice general del IPC base 2025, media de abril a junio. Es un sueldo bruto, antes de las cotizaciones del trabajador y del IRPF. El de 2026 equivale a 2.048 € del segundo trimestre de 2021.
Del segundo trimestre de 2021 al de 2026, el sueldo medio subió casi un 22 % y los precios, casi un 23. O sea, que compra un 0,8 % menos que en 2021, casi un 1 %. En el último año, los sueldos subieron un 4,0 % y los precios un 3,2 %, y recuperaron algo de terreno. Es una media bruta, eso sí: con los años cambia quién trabaja y cuántas horas, y no sigue una misma nómina, de modo que no dice qué ha pasado con la tuya. Dónde queda un sueldo frente a los demás lo vimos en la guía de si eres clase media en España.
¿Y las pensiones? Las contributivas tienen una regla fija: por ley, al empezar cada año suben con la media de las tasas anuales del IPC de los doce meses previos a diciembre del año anterior (Ley General de la Seguridad Social, art. 58.2, en la redacción del Real Decreto-ley 2/2023). Si esa media saliera negativa, la pensión no bajaría: se quedaría igual (art. 58.3). Cómo se calcula la tuya lo tienes en la guía de cuánto vas a cobrar de pensión, y qué pasa con el sistema, en la de si se van a acabar las pensiones.
¿A quién beneficia la inflación? La hipoteca a tipo fijo
Hasta aquí, la inflación solo quita. Pero hay alguien a quien le alivia: al que debe dinero a tipo fijo. La cuota de Marta, 843,21 €, será la misma en el primer año de su hipoteca que en el último. Los euros con los que la paga, sin embargo, valen cada vez menos. Con la inflación que suponemos en el canal, un 2,5 % al año, así pesaría cada cuota en euros de 2026:
| Cuenta | En euros de cada año | En euros de 2026 |
|---|---|---|
| Cuota del año 1 (2026) | 843,21 € | 843,21 € |
| Cuota del año 10 (2035) | 843,21 € | 675,2 € |
| Cuota del año 20 | 843,21 € | 527,5 € |
| Cuota del año 30 (2055), el último | 843,21 € | 412,0 € |
| Todo lo que devuelve: las 360 cuotas | 303.555 € | 214.199 € |
Hipoteca de 200.000 € a 30 años al 3 % fijo. Inflación supuesta del canal, un 2,5 % al año, que no es una previsión: con otra inflación sale otra cifra. El total en euros de 2026 pasa cada cuota a euros de 2026 mes a mes.
Si pasamos cada cuota a euros de 2026 y lo sumamos todo, salen unos 214.000 €: unos 14.000 más de lo que le prestaron, los 200.000 €. Los 103.555 € de intereses en euros de cada año, unos 103.600, no cambian; solo estamos midiendo esos pagos en poder de compra.
Ese es el giro: la inflación le quita valor al dinero que tienes y también al que debes. Por eso a quien debe a tipo fijo, como Marta, la subida de precios le juega a favor en esa parte de sus cuentas, justo al revés que a quien tiene ahorros parados. Es una cuenta, no una razón para endeudarse, y tiene dos condiciones:
- Que el sueldo suba con los precios. Si no sube, la cuota pesa lo mismo en la nómina y lo demás se encarece. La de Marta se lleva el 43,7 % de sus 1.930 € netos, el 44 % que vimos en la guía de cuánta hipoteca puedes pedir.
- Que el tipo sea fijo. Con una hipoteca variable, la cuota se revisa con el Euríbor, que pasó de estar por debajo de cero en enero de 2021, un −0,505 %, a un 4,160 % en octubre de 2023, su máximo desde 2021. En septiembre de 2026 estaba en el 3,247 % (Banco de España, media mensual a 12 meses). Cómo cambia la cuenta entre una y otra lo tienes en la guía de hipoteca fija o variable.
Cómo calcular cuánto ha perdido tu dinero y la regla del 70
Vamos con tus cuentas. La primera sirve para saber cuánto vale un dinero en euros de otra fecha. Pasa la subida de precios de tu periodo a un número, 1 más el porcentaje entre 100: con un 27 %, 1,27. No restes: divide tu dinero entre ese número para saber lo que vale en euros del principio, y multiplícalo para saber cuánto te haría falta al final para comprar lo mismo. El porcentaje de tu periodo lo da la calculadora del IPC en la web del INE, poniendo el mes de inicio y el de final.
La segunda es la regla del 70: divide 70 entre la inflación anual y te sale, más o menos, en cuántos años se duplican los precios. Duplicarse quiere decir que una compra de 100 € pasaría a costar 200 €, aunque compres exactamente lo mismo.
| Pregunta | Cuenta | Resultado |
|---|---|---|
| ¿Qué valen 1.000 € parados desde enero de 2021, en euros de entonces? | 1.000 ÷ 1,27 | 787,5 €, unos 790 |
| ¿Cuánto haría falta en agosto de 2026 para comprar lo mismo? | 1.000 × 1,27 | 1.270 € |
| ¿En cuántos años se duplican los precios con un 2,5 % al año? | 70 ÷ 2,5 | 28 años (exacto: 28,1) |
| ¿Y si durara el 4,9 % de septiembre de 2026? | 70 ÷ 4,9 | 14,3 años, unos 14 (exacto: 14,5) |
Factor del INE de enero de 2021 a agosto de 2026: 1,2698. El 2,5 % es la inflación supuesta del canal, y un 4,9 % que durara años es un ejemplo, no una previsión. Con un 4,9 % durante 14 años, los precios se multiplicarían por 1,95, casi el doble.
Es una aproximación, pero con inflaciones de este tamaño se equivoca por poco. Quizá hayas oído hablar de la regla del 72: es la misma idea con otro número, y con inflaciones bajas el 70 se acerca más al resultado exacto.
La tercera es la de Marta: separa tus pagos fijos, como una cuota a tipo fijo, de los que suben con los precios, y calcula cuánto te subirían de verdad cada mes.
Conclusión: tus tres cuentas para medir la inflación
Entonces, ¿cuánto dinero te ha quitado la inflación? Si lo tenías parado desde enero de 2021, unos 21 céntimos de cada euro en poder de compra, con unos precios que subieron un 27 % hasta agosto de 2026. El sueldo medio casi ha seguido el ritmo. Y si los ingresos suben con los precios, una cuota fija como la de Marta pesa cada vez menos en la nómina. Con tu dinero y tus recibos:
- Lo que vale tu dinero: busca en la calculadora del IPC del INE el porcentaje de tu periodo, conviértelo en un número como 1,27, que es 1 más el porcentaje entre 100, y divide tu dinero entre él.
- Cuánto tardan los precios en duplicarse: divide 70 entre la inflación anual, en porcentaje.
- Cuánto te suben a ti: separa tus pagos fijos, como una cuota a tipo fijo, de los que suben con los precios, y aplica la inflación solo a los segundos.
Un ejemplo con las cuentas de Marta: sus 9.600 € entre 1,27 dan unos 7.560 € de enero de 2021. Con un 4,9 % al año, 70 entre 4,9 dan unos 14 años para que los precios se dupliquen. Y de sus 1.594,04 € de pagos fijos, solo 750,83 € pueden subir: con ese 4,9 %, serían 36,79 € más al mes, un 2,3 %. Lo que la inflación le quita a una inversión lo tienes en la guía de cuánto ganas con un fondo indexado, y para ver cuánto apartar al mes para jubilarte, prueba con tus cifras en la calculadora de tu número de jubilación.
Las dos primeras cuentas también las hace la calculadora de inflación: con el IPC oficial del INE entre dos fechas desde 2002, te dice lo que compra hoy tu dinero parado y cuánto tardan los precios en duplicarse.
Supuestos del cálculo
- Marta: 35 años, unos 1.930 € netos al mes. Hipoteca de 200.000 € a 30 años al 3 % fijo, firmada en 2026: cuota de 843,21 € y 103.555 € de intereses.
- Presupuesto de la guía del fondo de emergencia: 1.594,04 € de gastos fijos al mes, con una base prudente de 1.600 €; colchón de 9.600 € y ahorro de 269,78 € al mes.
- El cajón de 9.600 € desde enero de 2021 es un ejemplo, sin intereses ni impuestos: 9.600 entre 1,2698 dan 7.560,4 €.
- Otro año con los precios al 4,9 % es un ejemplo, no una previsión. En él, lo que no es cuota sube como la media y el sueldo no cambia.
- Cuota en euros de 2026 con la inflación supuesta del canal, un 2,5 % al año, que no es una previsión: cada cuota se pasa a euros de 2026 mes a mes.
- Tipos del Banco de España: medias de agosto de 2026 de las nuevas operaciones de los hogares, antes de impuestos. No son ofertas.
- Sueldos: coste salarial bruto medio por trabajador y mes de la Encuesta Trimestral de Coste Laboral del INE (17 de septiembre de 2026). Es una media, y cambia con quién trabaja y cuántas horas.
- IPC de enero de 2021 a agosto de 2026, el último mes definitivo a 10 de octubre de 2026. Datos del INE, del Banco de España y del BOE consultados el 10 de octubre de 2026; el IPC de septiembre de 2026, revisado el 16 de octubre de 2026 con el dato definitivo del 14 de octubre.
Calculadora · Inflación
Calculadora de inflación con el IPC del INE: cuánto pierde tu dinero parado (de 2002 a 2026)
Vienen puestas las cifras del vídeo 025. Cambia las tuyas: la cuenta se hace en tu navegador y no se guarda.
Tu resultado
Entre enero de 2021 y agosto de 2026, los precios subieron un 27,0 %: tus 9.600 € parados compran lo que 7.560 € de enero de 2021
| Fecha | Índice del IPC (2025 = 100) | Precios frente a enero de 2021 | Lo que compran tus 9.600 €, en euros de enero de 2021 |
|---|---|---|---|
| enero de 2021 | 82,407 | 0,0 % | 9.600 € |
| enero de 2022 | 87,460 | 6,1 % | 9.045 € |
| enero de 2023 | 92,613 | 12,4 % | 8.542 € |
| enero de 2024 | 95,768 | 16,2 % | 8.261 € |
| enero de 2025 | 98,579 | 19,6 % | 8.025 € |
| enero de 2026 | 100,836 | 22,4 % | 7.845 € |
| agosto de 2026 | 104,638 | 27,0 % | 7.560 € |
Supuestos y límites de la cuenta 6
- Serie oficial: IPC general nacional del INE, sistema base 2025, de enero de 2002 a septiembre de 2026. Es la serie del vídeo y da las mismas subidas que la calculadora del IPC del INE.
- La cuenta divide y no resta: 9.600 € entre 1,2698, que es 1 más la subida de los precios entre 100. Si restaras el 27,0 %, te saldrían 7.010 €: es la cuenta mal hecha.
- Supone el dinero parado, sin intereses ni impuestos. Si estaba en una cuenta o en un depósito, lo que te pagaron compensa una parte.
- El IPC es la media de todos los hogares de España: tu inflación depende de lo que compras y de dónde vives.
- La regla del 70 es una aproximación de la cuenta exacta, que usa logaritmos. Un 4,9 % al año es un supuesto, no una previsión.
- Es una estimación, no una recomendación.
Cuenta orientativa con las normas y los supuestos del vídeo, no una recomendación personalizada. Nada sale de tu navegador.
Preguntas frecuentes
¿Cuánto han subido los precios en España desde 2021?
Según la calculadora del IPC del INE, de enero de 2021 a agosto de 2026 los precios subieron un 27,0 %: lo que costaba 100 € pasó a costar 127. Repartido en esos 67 meses, sale un 4,37 % al año, bastante por encima del 2,5 % que suponemos en el canal para las cuentas a largo plazo. La subida empezó en 2021, que cerró con un 6,5 %, y en julio de 2022 la inflación llegó al 10,8 %; los tres años siguientes cerraron cerca del 3 %. Por grupos, la comida subió un 36,0 % y la información y las comunicaciones, un 2,8 %.
¿Cómo se calcula cuánto dinero has perdido con la inflación?
No se resta el porcentaje: se divide. Pasa la subida de precios de tu periodo a un número como 1,27, que es 1 más el porcentaje entre 100, y divide tu dinero entre él. Con un 27 %, cada euro parado desde enero de 2021 compra en agosto de 2026 lo que 79 céntimos de entonces: se pierden 21 céntimos, no 27. Así, 1.000 € parados compran lo que unos 790 €, y 9.600 € en un cajón, lo que unos 7.560 €. El porcentaje de tu periodo lo da la calculadora del IPC del INE, con el mes de inicio y el de final.
¿Cuál ha sido la inflación de septiembre de 2026?
Un 4,9 %, según el INE: los precios estaban un 4,9 % más altos que en septiembre de 2025. Lo dio primero el indicador adelantado del 29 de septiembre de 2026, y el dato definitivo, del 14 de octubre de 2026, salió igual. Es la tasa más alta desde febrero de 2023, cuando fue del 6,0 %, y en el repunte influyeron sobre todo los carburantes. La inflación subyacente, sin la energía ni los alimentos sin elaborar, quedó en el 3,1 %. En agosto de 2026 había sido del 4,3 %.
¿Han subido los sueldos tanto como la inflación?
En la media, casi. Según la Encuesta Trimestral de Coste Laboral del INE, el coste salarial bruto medio por trabajador pasó de 2.064,37 € al mes en el segundo trimestre de 2021 a 2.512,68 € en el de 2026, un 21,7 % más, mientras que los precios de esos trimestres subieron un 22,7 %. Así, el sueldo medio compra un 0,8 % menos que en 2021. En el último año, los sueldos subieron un 4,0 % y los precios un 3,2 %. Es una media bruta que cambia con quién trabaja y cuántas horas, y no dice qué ha pasado con tu nómina.
¿A quién beneficia la inflación?
A quien debe dinero a tipo fijo, porque la inflación le quita valor al dinero que tienes y también al que debes. La cuota de Marta, 843,21 € al mes durante 30 años, no cambia, pero con una inflación del 2,5 % al año, un supuesto y no una previsión, la del año 10 pesaría como 675,2 € de 2026 y la del último año, como 412,0 €. Todas sus cuotas, pasadas a euros de 2026, suman 214.199 €, 14.199 € más de los 200.000 € que le prestaron. Tiene dos condiciones: que los ingresos suban con los precios y que el tipo sea fijo, porque una cuota variable se revisa con el Euríbor, que pasó del −0,505 % en enero de 2021 al 4,160 % en octubre de 2023.
Fuentes
- INE, IPC de septiembre de 2026, dato definitivo (nota de prensa del 14 de octubre de 2026) ine.es · consultada el 16 de octubre de 2026
- INE, indicador adelantado del IPC de septiembre de 2026 (nota de prensa del 29 de septiembre de 2026) ine.es · consultada el 10 de octubre de 2026
- INE, IPC de agosto de 2026 (nota de prensa del 15 de septiembre de 2026, con la nota metodológica de la cesta) ine.es · consultada el 10 de octubre de 2026
- INE, calculadora de variaciones del IPC (enero de 2021 a agosto de 2026) ine.es · consultada el 10 de octubre de 2026
- INE, índices del IPC base 2025, general y por grupos (tabla 76125) servicios.ine.es · consultada el 10 de octubre de 2026
- INE, índices de grupos del IPC, clasificación ECOICOP versión 2 (tabla 78680) servicios.ine.es · consultada el 10 de octubre de 2026
- INE, tasas anuales del IPC (tabla 76134) servicios.ine.es · consultada el 10 de octubre de 2026
- INE, ponderaciones del IPC de 2026 (tabla 76156) servicios.ine.es · consultada el 10 de octubre de 2026
- INE, Metodología del IPC base 2025, enero de 2026 (apartado 4, campo de consumo) ine.es · consultada el 10 de octubre de 2026
- INE, Principales características del IPC base 2025 (actualización anual de las ponderaciones) ine.es · consultada el 10 de octubre de 2026
- INE, Encuesta Trimestral de Coste Laboral, 2.º trimestre de 2026 (nota de prensa del 17 de septiembre de 2026) ine.es · consultada el 10 de octubre de 2026
- INE, Encuesta Trimestral de Coste Laboral, coste salarial por trabajador y mes (tabla 6038) servicios.ine.es · consultada el 10 de octubre de 2026
- Banco de España, Boletín Estadístico, cuadro 19.7: tipos de las nuevas operaciones de depósitos de hogares (agosto de 2026) bde.es · consultada el 10 de octubre de 2026
- Banco de España, Boletín Estadístico, cuadro 19.1: Euríbor a 12 meses, medias mensuales bde.es · consultada el 10 de octubre de 2026
- Ley General de la Seguridad Social, Real Decreto Legislativo 8/2015 (art. 58, revalorización de las pensiones) boe.es · consultada el 10 de octubre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.