Lo que cambia para ti
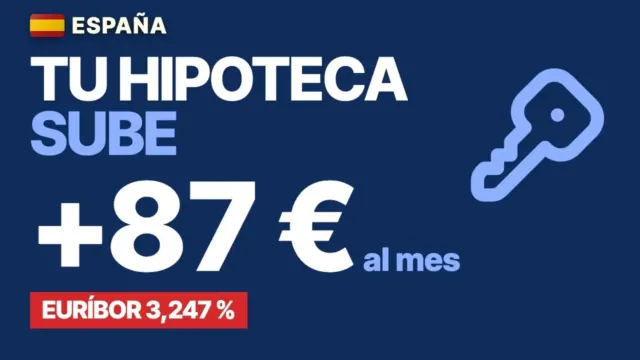
El euríbor a un año cerró septiembre de 2026 en el 3,247 %, según el Banco de España: el nivel más alto desde julio de 2024, el tercer mes seguido de subida y 1,075 puntos más que en septiembre de 2025. Detrás está el BCE, que el 10 de septiembre subió sus tipos y dejó el de depósito en el 2,50 %. En una hipoteca variable con 150.000 € pendientes, 25 años por delante y euríbor + 1 %, la revisión anual con el dato de septiembre sube la cuota de unos 725 € a unos 812 € al mes: unos 87 € más, más de 1.000 € al año. Con tipo fijo, no cambia.
En esta noticia 7 apartados
Hasta cuándo vale
Actualizada el 23 octEl euríbor de septiembre de 2026 (3,247 %) es definitivo y vale para las revisiones que lo usen. Lo demás describe la situación del 3 de octubre de 2026, puesta al día el 23 de octubre de 2026: cambia con la reunión del BCE del 29 de octubre de 2026 y con el euríbor oficial de octubre, que el Banco de España publica a principios de noviembre de 2026.
Cifras y normas comprobadas el , con las fuentes oficiales del final.
El 3 de octubre de 2026 publicamos este vídeo con el euríbor de septiembre que el Banco de España había confirmado dos días antes. Justo debajo tienes lo que ha pasado desde entonces y, después, lo que contaba el vídeo, con sus cifras y sus fuentes.
Qué ha pasado después (actualizado el 23 de octubre de 2026)
- El dato de septiembre sigue siendo el 3,247 %. Es el oficial y definitivo, el que recoge el BOE del 2 de octubre de 2026, así que es el que se aplica en cualquier revisión que use la media de septiembre y el ejemplo de esta página sigue valiendo.
- El euríbor de octubre todavía no es oficial. Con los datos diarios que publica el Banco de España del 1 al 22 de octubre de 2026 (16 días hábiles), la media provisional va por el 3,224 %, algo por debajo de la de septiembre. Los valores diarios se han movido entre el 3,177 % y el 3,323 %, y el del 22 de octubre fue del 3,262 %. La media oficial de octubre la publicará el Banco de España a principios de noviembre de 2026.
- El BCE no ha vuelto a mover los tipos: el de depósito sigue en el 2,50 %. El 8 de octubre de 2026 publicó la reseña de su reunión de septiembre: todos los miembros apoyaron la subida y todos veían los riesgos para la inflación al alza. También recoge que, en esos días, los mercados descontaban dos o tres subidas más hasta finales de 2027, mientras que las encuestas a analistas apuntaban a que el tipo de depósito se quedaría en el 2,50 %. La próxima decisión es el 29 de octubre de 2026.
- La inflación ha subido más. Eurostat confirmó el 16 de octubre de 2026 que la inflación de la zona del euro fue del 3,8 % en septiembre, frente al 3,2 % de agosto, con la energía como lo que más empuja. En España, con el índice armonizado, fue del 5,0 %.
- El 20 de octubre de 2026 publicamos un vídeo nuevo sobre el euríbor, con el ejemplo repasado y cuánto han subido las hipotecas nuevas en España: es «Euríbor al 3,247 %: cuánto sube tu cuota, con ejemplos, y lo que aún no se sabe».
El euríbor de septiembre de 2026, en cifras
El euríbor a un año fue de media del 3,247 % en septiembre de 2026, según la nota del Banco de España del 1 de octubre. Es su nivel más alto en dos años, desde julio de 2024, y el tercer mes seguido que sube. Solo en septiembre subió casi tres décimas (0,293 puntos), y frente a septiembre de 2025, 1,075 puntos.
| Mes | Euríbor |
|---|---|
| Septiembre de 2025 | 2,172 % |
| Junio de 2026 | 2,798 % |
| Julio de 2026 | 2,855 % |
| Agosto de 2026 | 2,954 % |
| Septiembre de 2026 | 3,247 % |
Banco de España, notas mensuales del euríbor. En junio de 2026 bajó un poco frente a mayo (2,804 %); desde ahí, tres subidas seguidas. El último mes con un valor más alto que el de septiembre de 2026 fue julio de 2024, con el 3,526 %.
Qué es el euríbor y cómo entra en tu hipoteca
El euríbor es el tipo de interés al que los bancos europeos se prestan dinero entre ellos.
Lo publica cada día hábil el EMMI, su administrador, en varios plazos, y el que se usa en las hipotecas es el de un año. Como sale un valor cada día, el Banco de España publica la media de cada mes, y ese es el dato oficial.
En una hipoteca variable, el interés que pagas es el euríbor más un diferencial: un porcentaje fijo que pactaste con el banco, por ejemplo, un 1 %. Cada año, o cada seis meses según el contrato, el banco revisa la cuota con el euríbor nuevo. Y no usa el dato del día, sino la media de un mes concreto que fija tu escritura, que suele ser uno o dos meses antes de la revisión. Según el Portal del Cliente Bancario del Banco de España, el banco tiene que avisarte con antelación del nuevo tipo y de la nueva cuota.
Por qué sube el euríbor: el BCE y la inflación
Sobre todo, por el Banco Central Europeo, el BCE. El 11 de junio de 2026 subió sus tipos por primera vez desde 2023: el de depósito, que es su referencia, pasó del 2,00 % al 2,25 %. En julio los dejó igual. Y el 10 de septiembre los volvió a subir un cuarto de punto, y desde el 16 de septiembre el de depósito está en el 2,50 %.
El motivo es la inflación. Con la energía cara por el conflicto en Oriente Medio, el BCE prevé una inflación media del 3,0 % en 2026, del 2,5 % en 2027 y del 2,1 % en 2028, y su objetivo es el 2 %. Subir los tipos encarece el dinero para frenar los precios. Y como el euríbor se mueve con lo que el mercado espera que haga el BCE, también sube.
Cuánto sube tu hipoteca con el euríbor de septiembre
El ejemplo del vídeo
Te quedan 150.000 € por pagar, a 25 años, y tu interés es el euríbor más un 1 %. Tu hipoteca se revisa una vez al año y la escritura usa el euríbor de septiembre. Hace un año se revisó con el de septiembre de 2025, el 2,172 %, y ahora toca con el de septiembre de 2026, el 3,247 %.
Con un interés del 3,172 % (2,172 más 1), la cuota era de unos 725 € al mes. Con el 4,247 % (3,247 más 1), pasa a unos 812 €. Son unos 87 € más al mes, más de 1.000 € al año. Con otros capitales pendientes y el mismo plazo y diferencial:
| Te quedan | Con el euríbor de septiembre de 2025 | Con el de septiembre de 2026 | Sube al mes |
|---|---|---|---|
| 100.000 € | 483 € | 542 € | 59 € |
| 150.000 € | 725 € | 812 € | 87 € |
| 200.000 € | 966 € | 1.083 € | 117 € |
Cálculo propio con la fórmula francesa (cuota constante), con el mismo capital y el mismo plazo en las dos cuotas para aislar el efecto del euríbor. Con 150.000 €, las cuotas exactas son 724,81 € y 812,36 €: 87,55 € más al mes y unos 1.051 € más al año. La agencia EFE dio 87,50 € con los mismos supuestos.
Dos matices cambian la cuenta:
- Si tu escritura usa el euríbor de agosto, la subida es algo menor: del 2,114 % de agosto de 2025 al 2,954 % de agosto de 2026, unos 68 € más al mes en el mismo ejemplo.
- Si tu hipoteca es de tipo fijo, la cuota no cambia, porque no depende del euríbor.
Para hacer la cuenta con tu propia hipoteca:
- Busca en tu escritura cuándo se revisa el tipo y qué mes de euríbor se usa.
- Mira la media oficial de ese mes que publica el Banco de España y súmale tu diferencial.
- Con lo que te queda por pagar y los meses que faltan, calcula la cuota con el simulador del Banco de España o con la fórmula de abajo.
Y en el lado del ahorro, los depósitos a plazo nuevos de las familias en la zona del euro pagaban de media un 2,18 % en agosto de 2026, algo más que el mes anterior, según la estadística de tipos bancarios del BCE.
Qué se esperaba el 3 de octubre de 2026
El BCE no se comprometía a nada: decía que decidiría reunión a reunión, según los datos que fueran saliendo. Sus siguientes reuniones de política monetaria estaban fijadas para el 29 de octubre y el 17 de diciembre de 2026. Algunos analistas, como los de Ebury citados por la agencia EFE, esperaban otra subida de un cuarto de punto antes de fin de año, hasta el 2,75 %. Era una previsión, no un hecho. Lo seguro era que las revisiones con el dato de septiembre salían más caras que un año antes.
Si quieres ver con números cómo se comparan una hipoteca fija y una variable, tienes la guía ¿Hipoteca fija o variable en 2026?. Y si te ha servido, suscríbete al canal: en la serie Actualidad explicamos con números las noticias de dinero que te afectan.
Preguntas frecuentes
¿Cuánto fue el euríbor de septiembre de 2026?
El 3,247 %. Es la media mensual oficial del euríbor a un año, publicada por el Banco de España el 1 de octubre de 2026 y en el BOE del 2 de octubre. Son 1,075 puntos más que en septiembre de 2025 (2,172 %) y el valor más alto desde julio de 2024.
¿Cuánto sube mi hipoteca variable con el euríbor de septiembre de 2026?
Depende de lo que te quede por pagar, del plazo y de tu diferencial. Con 150.000 € pendientes, 25 años y euríbor + 1 %, la cuota pasa de unos 725 € a unos 812 € al mes frente a la revisión de hace un año: unos 87 € más. Con 100.000 €, unos 59 € más, y con 200.000 €, unos 117 €.
¿Qué euríbor usa el banco para revisar mi hipoteca?
La media oficial del mes que fija tu escritura, que suele ser uno o dos meses antes de la revisión, no el dato del día. El banco revisa la cuota cada año o cada seis meses, según el contrato, y tiene que avisarte con antelación del nuevo tipo y de la nueva cuota.
¿Cuándo se sabrá el euríbor de octubre de 2026?
El Banco de España publica la media oficial a principios del mes siguiente, así que el de octubre de 2026 se conocerá a principios de noviembre de 2026. Con los datos diarios hasta el 22 de octubre de 2026, la media provisional iba por el 3,224 %, algo por debajo de la de septiembre.
¿Me afecta la subida del euríbor si tengo una hipoteca fija?
No. En una hipoteca de tipo fijo la cuota no depende del euríbor, así que no cambia con la revisión.
Fuentes
- Banco de España, nota de prensa del 1 de octubre de 2026: el euríbor a un año se sitúa en el 3,247 % en septiembre, frente al 2,954 % de agosto y 1,075 puntos más que hace un año bde.es · consultada el 23 de octubre de 2026
- Banco de España, nota de prensa del 1 de septiembre de 2026: euríbor a un año de agosto de 2026, 2,954 % bde.es · consultada el 23 de octubre de 2026
- Banco de España, nota de prensa del 3 de agosto de 2026: euríbor a un año de julio de 2026, 2,855 %, frente al 2,798 % de junio bde.es · consultada el 23 de octubre de 2026
- Banco de España, nota de prensa del 1 de julio de 2026: euríbor a un año de junio de 2026, 2,798 %, frente al 2,804 % de mayo bde.es · consultada el 23 de octubre de 2026
- Banco de España, nota de prensa del 1 de octubre de 2025: euríbor a un año de septiembre de 2025, 2,172 % (agosto de 2025, 2,114 %) bde.es · consultada el 23 de octubre de 2026
- Banco de España, nota de prensa del 1 de agosto de 2024: euríbor a un año de julio de 2024, 3,526 % bde.es · consultada el 23 de octubre de 2026
- BCE, decisiones de política monetaria del 10 de septiembre de 2026: suben los tres tipos oficiales 25 puntos básicos (depósito al 2,50 % desde el 16 de septiembre) y proyecciones de inflación ecb.europa.eu · consultada el 23 de octubre de 2026
- Banco de España, noticias del BCE, 11 de junio de 2026: el BCE sube los tres tipos oficiales 25 puntos básicos (depósito al 2,25 % desde el 17 de junio de 2026) bde.es · consultada el 23 de octubre de 2026
- BCE, decisiones de política monetaria del 23 de julio de 2026: tipos sin cambios (depósito al 2,25 %) ecb.europa.eu · consultada el 23 de octubre de 2026
- BCE, calendario de reuniones del Consejo de Gobierno (reuniones de política monetaria del 29 de octubre y el 17 de diciembre de 2026) ecb.europa.eu · consultada el 23 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: «Calcula la nueva cuota de tu hipoteca» (qué euríbor se usa en la revisión y aviso previo del banco) clientebancario.bde.es · consultada el 23 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: simulador de préstamo hipotecario clientebancario.bde.es · consultada el 23 de octubre de 2026
- EMMI, administrador del euríbor: qué es, plazos y publicación diaria emmi-benchmarks.eu · consultada el 23 de octubre de 2026
- EFE en Infobae, 1 de octubre de 2026: el Banco de España confirma el euríbor de septiembre y la previsión de Ebury (otra subida del BCE hasta el 2,75 % antes de fin de año) infobae.com · consultada el 23 de octubre de 2026
- Banco de España, serie diaria de tipos de interés de los mercados monetarios (euríbor a 12 meses del 1 al 22 de octubre de 2026) bde.es · consultada el 23 de octubre de 2026
- BCE, reseña de la reunión de política monetaria del 9 y 10 de septiembre de 2026, publicada el 8 de octubre de 2026 ecb.europa.eu · consultada el 23 de octubre de 2026
- Eurostat, 16 de octubre de 2026: la inflación de la zona del euro sube al 3,8 % en septiembre de 2026 (España, 5,0 %) ec.europa.eu · consultada el 23 de octubre de 2026
Quién hace esta noticia. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.