La respuesta corta
Sin ahorros, no. El aval del ICO deja que el banco te preste hasta el 100 % del precio, o de la tasación si es menor, pero los impuestos y gastos de la compra los pagas tú: unos 25.000 € en un piso de 250.000 €. En octubre de 2026 lo pueden pedir, para su primera vivienda, los menores de 36 años al firmar y las familias con menores a cargo, con ingresos de 37.800 a 63.000 € brutos al año por comprador según la provincia. Con el aval, Marta habría necesitado 25.000 € en vez de 75.000, a cambio de 211 € más al mes, casi 26.000 € más de intereses y ningún margen si el piso baja.
En esta guía 14 apartados
- Qué es el aval del ICO y cómo funciona
- Requisitos del aval ICO en 2026: quién puede pedirlo
- Límite de ingresos del aval ICO según la provincia
- ¿El aval del ICO cubre la entrada y los gastos?
- Cuánto sube la cuota con una hipoteca del 100 %
- ¿El banco tiene que darte la hipoteca si cumples los requisitos?
- Qué pasa si dejas de pagar una hipoteca con aval del ICO
- ¿Compensa pedir el aval e invertir los ahorros?
- El riesgo de una hipoteca del 100 %: si el piso baja
- Si no tienes ahorros: cuánto tardas en juntar la entrada
- El préstamo TU CASA para la entrada: cómo está en octubre de 2026
- Conclusión: tu cuenta en cuatro pasos
- Haz tu cuenta
- Preguntas frecuentes
El caso
Marta, la de la guía de comprar o alquilar, tiene 35 años y cobra 30.000 € brutos al año, unos 1.930 € netos al mes. En 2026 se compró un piso de 250.000 €: puso 50.000 € de entrada y otros 25.000 € de impuestos y gastos, el redondeo del 10 % que usamos siempre en el canal, y pidió al banco 200.000 € a 30 años al 3 % fijo, 843,21 € al mes. El día de la firma se quedó a cero. Aquí hacemos la otra cuenta: qué habría pasado si hubiera pedido una hipoteca del 100 % con el aval del ICO, con las reglas de octubre de 2026.
Los bancos suelen prestar como mucho el 80 % del valor de la casa. Es una costumbre, no una ley, como vimos en la guía de qué mira el banco antes de darte una hipoteca, y por eso el comprador tiene que poner el otro 20 % de sus ahorros, además de los impuestos y los gastos. Para ese hueco existe el aval del ICO. Si estás pensando en pedirlo, ten a mano tu última declaración de la renta y el precio del piso que te gusta: al final te llevas la cuenta en cuatro pasos para saber si cumples y cuánto te costaría.
Qué es el aval del ICO y cómo funciona
Es la línea de avales para la compra de la primera vivienda de jóvenes y de familias con menores a cargo. La pone el Ministerio de Vivienda y la gestiona el ICO, el banco público. Funciona así: el Estado le garantiza al banco una parte del préstamo, y si el comprador deja de pagar, le cubre esa parte de lo que no cobra. Gracias a esa red, el banco puede prestar más del 80 %, hasta el 100 % del valor de la casa.
Cuanto más pasa tu préstamo de ese 80 %, más cubre el aval. La fórmula del ICO es lo que te prestan menos el 80 % del valor, dividido entre lo que te prestan; el valor es el menor entre el precio y la tasación. Con una hipoteca del 100 %, el aval es el 20 % del préstamo. Si la casa tiene una calificación energética D o mejor, la cuenta se hace con el 75 % y el aval llega al 25 %.
| Caso | Préstamo | Parte avalada |
|---|---|---|
| Hipoteca del 100 % de un piso de 250.000 € | 250.000 € | 50.000 €, el 20 % |
| El mismo piso con calificación energética D o mejor | 250.000 € | 62.500 €, el 25 % |
| Ejemplo del ICO: piso de 100.000 € | 95.000 € | 15,79 % (21,05 % con D o mejor) |
Fórmula del ICO: (préstamo menos el 80 % del valor de referencia) dividido entre el préstamo; con calificación energética de la A a la D, el 75 %. Valor de referencia: el menor entre el precio y la tasación.
El aval no cuesta nada, ni a ti ni al banco, y dura los 10 primeros años de la hipoteca, aunque la firmes a 30. Hasta el 31 de diciembre de 2025 se habían firmado 10.454 hipotecas con aval, según la tabla de actividad de la línea que publica el ICO. El plazo para firmar acababa ese día y se prorrogó: en octubre de 2026 se pueden firmar hasta el 31 de diciembre de 2027 (adenda al convenio, BOE del 2 de julio de 2026), y el ICO listaba 68 entidades con la línea en marcha.
Requisitos del aval ICO en 2026: quién puede pedirlo
Estas son las reglas de octubre de 2026, según la página de la línea del ICO y la adenda al convenio:
- Primera vivienda, para vivir en ella: no puedes tener otra en propiedad, salvo excepciones como una parte heredada sin testamento o una casa que no puedes usar por una separación o un divorcio.
- Edad o hijos: no haber cumplido 36 años el día de la firma (si compráis dos, ninguno de los dos), o tener menores a tu cargo, y entonces no hay límite de edad.
- Residencia: haber vivido legalmente en España los 2 años anteriores.
- Ingresos y patrimonio: no pasar del límite de ingresos de la provincia donde está la vivienda, ni de 150.000 € de patrimonio neto por comprador, contando lo que tienes menos lo que debes.
- Sin impagos: no estar en situación de morosidad en la CIRBE, el registro de deudas del Banco de España, el día de la firma.
- Precio máximo: el piso no puede pasar del máximo de su comunidad, que va de 200.000 € en Extremadura a 325.000 € en Madrid.
| Requisito | Límite | Marta |
|---|---|---|
| Edad | No haber cumplido 36 años al firmar | 35 años: cumple si firma antes de cumplir 36 |
| Ingresos brutos al año, por comprador | De 37.800 a 63.000 € según la provincia | 30.000 €: cumple en cualquier provincia |
| Patrimonio neto | Hasta 150.000 € | 75.000 €: cumple |
| Precio de la vivienda | De 200.000 € (Extremadura) a 325.000 € (Madrid) | 250.000 €: cabe en 17 de los 19 territorios, no en Andalucía (225.000 €) ni en Extremadura |
| Primera vivienda y residencia legal 2 años | Obligatorio | Supuesto: cumple |
19 territorios: las 17 comunidades autónomas, Ceuta y Melilla. Reglas de la línea consultadas el 10 de octubre de 2026 y comprobadas el 14 de octubre de 2026 (ICO y adenda al convenio, BOE del 2 de julio de 2026).
En el canal nunca hemos dicho dónde vive Marta, y en Andalucía o en Extremadura su piso se pasa del precio máximo. Así que hacemos un supuesto: su piso estaría en otra comunidad, y con eso cumpliría todo.
Límite de ingresos del aval ICO según la provincia
Los ingresos que cuentan son los de tu última declaración de la renta: los rendimientos brutos del trabajo si eres asalariado y, si eres autónomo, también el rendimiento neto de tu actividad. El límite se mide en veces el IPREM, el indicador que usa el Estado para las ayudas, en su cuenta de 14 pagas: 600 € al mes, 8.400 € al año en 2026. Hasta el 18 de junio de 2026 era el mismo en toda España; desde el 19 de junio, depende de la provincia donde está la vivienda, no de donde vives tú.
| Provincia de la vivienda | Veces el IPREM | Límite al año |
|---|---|---|
| Límite general (el resto de provincias) | 4,5 | 37.800 € |
| Alicante, Cádiz, Cantabria, Ceuta, Las Palmas, Melilla, Navarra, Pontevedra, Valencia y Zaragoza | 5,5 | 46.200 € |
| Álava | 6,5 | 54.600 € |
| Madrid, Barcelona, Girona, Málaga, Illes Balears, Santa Cruz de Tenerife, Bizkaia y Gipuzkoa | 7,5 | 63.000 € |
IPREM de 2026: 600 € al mes, 8.400 € en 14 pagas (SEPE). Tabla provincial del ICO, vigente a 14 de octubre de 2026. Ingresos brutos de la última declaración de la renta.
Si compráis dos personas, se suman vuestros límites. Con menores a cargo, el límite sube 0,3 veces el IPREM por cada menor, y en las familias monoparentales puede subir un 70 %. Marta, con 30.000 € brutos, cumplía en cualquier provincia: le sobraban 7.800 € hasta el límite general. El patrimonio se cuenta igual, por comprador: si sois dos, cada uno puede tener hasta 150.000 €.
¿El aval del ICO cubre la entrada y los gastos?
Cubre la entrada, no los gastos. El préstamo avalado se calcula sobre el precio de la casa, sin impuestos ni gastos, y no puede pasar del 100 % del menor entre el precio y la tasación. El impuesto de la compra, la notaría, el registro y la tasación siguen saliendo de tu bolsillo. En el piso de Marta son los 25.000 € del redondeo del canal; en la guía de impuestos y gastos al comprar una casa vimos que, en un piso usado de 250.000 €, van de unos 6.600 € en Baleares a unos 24.100 € en Castilla-La Mancha o la Comunitat Valenciana.
| Partida | Sin aval | Con aval |
|---|---|---|
| Hipoteca | 200.000 € | 250.000 € |
| Entrada | 50.000 € | 0 € |
| Impuestos y gastos | 25.000 € | 25.000 € |
| Ahorros que pone | 75.000 € | 25.000 € |
| Le quedan en la cuenta | 0 € | 50.000 € |
Piso de 250.000 €, tasado al menos en lo que cuesta. Impuestos y gastos: redondeo del canal, el 10 % del precio.
Ojo con la tasación. Si el piso de Marta se hubiera tasado en 235.000 €, como en el supuesto de la guía de qué mira el banco, el préstamo con aval sería como mucho de 235.000 € y tendría que poner 15.000 € de entrada, además de los gastos.
Cuánto sube la cuota con una hipoteca del 100 %
Vamos con lo que cuesta, con un supuesto: que el banco le diera el mismo 3 % fijo a 30 años. El tipo lo pactan el banco y el cliente, y el aval no lo fija. El ICO dice que el objetivo es que el préstamo sea mayor sin subir el tipo, porque el aval es gratis, pero no lo impone.
| Cuenta | Sin aval | Con aval |
|---|---|---|
| Hipoteca | 200.000 € | 250.000 € |
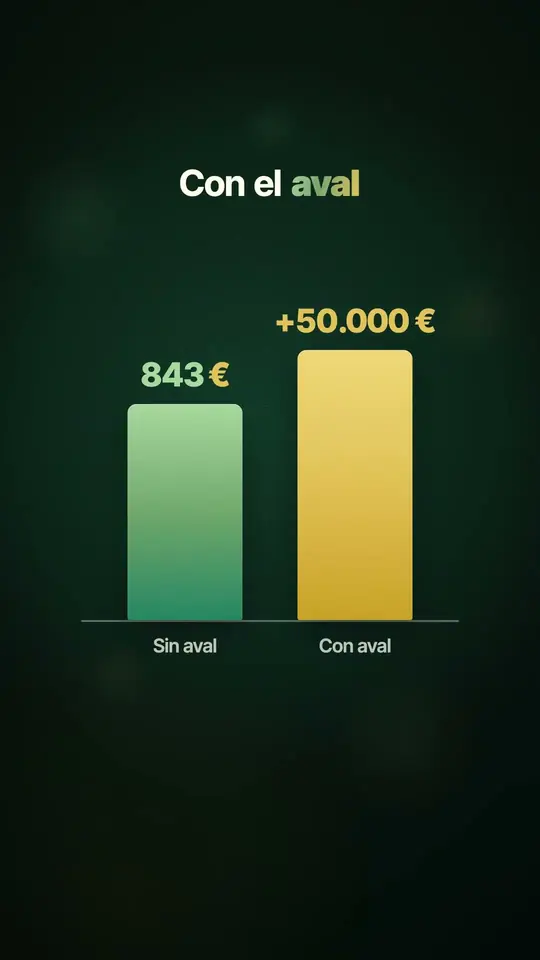
| Cuota al mes | 843,21 € | 1.054,01 € |
| Intereses en 30 años | 103.555 € | 129.444 € |
| Total devuelto al banco | 303.555 € | 379.444 € |
| Cuota sobre el sueldo neto (1.930 €) | 43,7 % | 54,6 % |
| Le queda del sueldo tras la cuota | 1.087 € | 876 € |
Con aval, la cuota sube 210,80 € al mes, unos 2.530 € al año, y los intereses, 25.889 €. Supuesto: el banco da el mismo tipo con aval y sin él.
Esos 25.889 € de intereses de más son el precio de que te presten la entrada que no pones. Y hay una cuenta corta para calcularlo: en una hipoteca al 3 % fijo a 30 años, cada 10.000 € más te suben la cuota unos 42 € al mes (42,16 €) y los intereses, unos 5.200 € (5.178 €). Con los 50.000 € de Marta, 5 veces 42,16 € son los 210,80 €. Con otro tipo, la cifra cambia:
| Tipo fijo | Cuota de más al mes |
|---|---|
| 2,5 % | 39,51 € |
| 3 % | 42,16 € |
| 3,5 % | 44,90 € |
| 4 % | 47,74 € |
Al 3 %, cada 10.000 € más suman además 5.178 € de intereses en 30 años.
¿El banco tiene que darte la hipoteca si cumples los requisitos?
No. El aval resuelve la entrada, no el sueldo. Lo dice el propio ICO: la entidad decide si te da la hipoteca, con sus procedimientos y sus políticas de riesgo. Que esté entre las 68 entidades con la línea en marcha no la obliga a concedértela.
El examen es el de siempre. En la guía de cuánta hipoteca puedes pedir vimos que los bancos, en general, estiman que tus deudas no deberían pasar del 30 o el 35 % de tus ingresos. Con el 35 %, a Marta le saldría una cuota máxima de 675,50 € al mes, unos 160.000 € de hipoteca. Sin aval ya estaba en el 44 %, y con aval su cuota sería casi el 55 % de lo que le llega al mes: la última palabra la tiene el banco.
Qué pasa si dejas de pagar una hipoteca con aval del ICO
Cuando oyes que es un aval del Estado, parece que el Estado te ayuda a pagar. No es así: el aval es un compromiso del Estado con el banco. El convenio entre el Ministerio de Vivienda y el ICO lo deja escrito:
- El aval cubre al banco los impagos de cuotas de principal de los 10 primeros años. Una cuota cuenta como impagada si no la regularizas en 90 días. Los intereses no los cubre.
- Tú respondes de toda la deuda, la parte avalada y la que no, y el banco tiene que intentar recuperarla entera.
- Con lo que recupere, el banco le devuelve al Estado lo que adelantó.
Si Marta dejara de pagar, el Estado le pagaría al banco su parte, pero ella seguiría debiéndolo todo. Por eso el aval es, sobre todo, una garantía para el banco, que gracias a él se atreve a prestar más. Para quien lo pide es más deuda, con su cuota y sus intereses.
¿Compensa pedir el aval e invertir los ahorros?
¿Y qué haría Marta con los 50.000 € que no pondría? Lo primero, tendría colchón desde el día de la firma, el que sin aval tuvo que juntar desde cero, como contamos en la guía del fondo de emergencia. Con la cuota nueva, sus gastos fijos subirían a unos 1.811 € al mes, y seis meses de gastos serían 10.865 €.
Para ver si le compensa, comparamos dos Martas que gastan lo mismo cada mes durante 30 años. La del aval guarda los 10.865 € de colchón aparte, sin invertir, y mete los otros 39.135 € en un fondo el primer día. La de sin aval paga sus 843,21 € de cuota y mete cada mes en el mismo fondo los 210,80 € que no se le van en cuota. A los 30 años las dos tienen el piso pagado y venden el fondo entero con la escala del ahorro de 2026:
| Rentabilidad del fondo | Sin aval | Con aval (con el colchón) | Diferencia para la del aval |
|---|---|---|---|
| 6 % al año | 176.755 € | 194.061 € | 17.306 € más |
| 5 % al año | 150.924 € | 151.224 € | 299 € más |
| 4 % al año | 129.806 € | 118.723 € | 11.083 € menos |
| 3 % al año | 112.432 € | 94.129 € | 18.303 € menos |
Rentabilidad neta de comisiones. Fondo vendido entero en el año 30 con la escala del ahorro de 2026. La del aval guarda 10.865 € de colchón sin rentabilidad. Empatan con el fondo al 4,98 % al año.
Con el fondo al 6 % neto, el supuesto de siempre en el canal, la del aval acaba con 17.306 € más. Al 4 %, el supuesto prudente de la guía de amortizar hipoteca o invertir, con 11.083 € menos. Empatan en torno al 5 %. Es la misma pregunta de esa guía, pero al revés: pedir prestado para invertir solo sale a cuenta si lo invertido rinde más que la deuda, impuestos incluidos, y aquí, con el colchón parado, bastante más. Y la bolsa no da su media todos los años: hay años de caídas fuertes. Puedes probar con tu tipo y tus cifras en la calculadora de amortizar o invertir.
El riesgo de una hipoteca del 100 %: si el piso baja
Falta el riesgo que más se olvida. Sin aval, Marta empezó con margen: el piso podía bajar un 20 % antes de que ella debiera más de lo que vale. Con el aval empezaría sin margen: debería todo lo que costó. Supongamos que el piso pasara a valer un 10 % menos, 225.000 €:
| Año | Sin aval | Con aval |
|---|---|---|
| Al firmar | 200.000 € (25.000 € por debajo) | 250.000 € (25.000 € por encima) |
| Año 2 | 191.522 € (33.478 € por debajo) | 239.402 € (14.402 € por encima) |
| Año 5 | 177.813 € (47.187 € por debajo) | 222.266 € (2.734 € por debajo) |
| Año 10 | 152.040 € (72.960 € por debajo) | 190.050 € (34.950 € por debajo) |
Deuda pendiente de la hipoteca al 3 % fijo a 30 años, frente a un precio de 225.000 € (un 10 % menos). La caída es un supuesto, no una previsión.
A los 2 años, con aval, debería 239.402 €: 14.402 € más de lo que vale el piso. Si tuviera que vender por un traslado o una separación, el precio no cancelaría la hipoteca: necesitaría parte de sus ahorros, y vender cuesta dinero, unos 9.000 € con un 4 % de gastos sobre 225.000 €. Además, el convenio obliga a devolver todo el préstamo avalado si vendes la casa mientras dura el aval. Con aval, la deuda no baja de los 200.000 € que Marta pidió sin él hasta el mes 103, unos 8 años y medio después de firmar.
¿Es exagerado suponer una bajada así? En España ya ha pasado. Entre el tercer trimestre de 2007 y el primero de 2014, el índice de precios de vivienda del INE bajó un 37,2 %, más de un tercio, y no volvió al nivel de 2007 hasta el primer trimestre de 2024. Lo contamos en la guía de comprar casa ahora o esperar. Qué pasará en los próximos años no lo sabe nadie: por eso es un supuesto y no una previsión.
Si no tienes ahorros: cuánto tardas en juntar la entrada
Hasta aquí, Marta tenía el dinero. El aval, en cambio, está pensado para quien tiene sueldo para pagar una hipoteca y no ha podido ahorrar la entrada. Al ritmo de Marta en la guía del fondo de emergencia, 270 € al mes:
| Qué juntas | Tiempo |
|---|---|
| Sin aval: los 75.000 € de entrada, impuestos y gastos | 23,1 años |
| Solo los 50.000 € de entrada | 15,4 años (Marta tendría 50) |
| Con aval: los 25.000 € de impuestos y gastos | 7,7 años |
Ahorro constante, sin rentabilidad, con precios e ingresos que no cambian.
Con el aval, el plazo baja a un tercio. Pero son plazos con precios e ingresos constantes, y al firmar tendrías que seguir cumpliendo los requisitos, incluido el de edad: el aval de jóvenes se acaba el día que cumples 36.
El préstamo TU CASA para la entrada: cómo está en octubre de 2026
Queda otra ayuda en el aire, con fecha. El 2 de octubre de 2026, el Congreso derogó el decreto que creaba TU CASA, un préstamo público sin intereses para la entrada de la primera vivienda (Real Decreto-ley 26/2026). El 7 de octubre de 2026, el BOE publicó otro decreto que lo vuelve a crear, el Real Decreto-ley 29/2026.
Presta el menor entre el 20 % del valor de la vivienda y 50.000 €, al 0 % y sin comisiones; con un piso de 250.000 €, serían justo 50.000 €. A cambio, la casa queda sujeta para siempre a un precio máximo de venta. A 14 de octubre de 2026 estaba en vigor y pendiente de convalidación, y quién puede pedirlo y con qué límites lo tiene que fijar un Acuerdo del Consejo de Ministros que aún no existía, así que todavía no se podía pedir. Comprueba cómo está en el BOE.
Conclusión: tu cuenta en cuatro pasos
Entonces, ¿se puede comprar casa sin ahorros con el aval del ICO? Sin ahorros, no: los impuestos y gastos, unos 25.000 € en el piso de Marta, salen de tu bolsillo. Lo que hace el aval es cubrir la entrada. En nuestro supuesto, Marta se habría quedado con 50.000 €, a cambio de 210,80 € más al mes y 25.889 € más de intereses, con una cuota de más de la mitad de su sueldo y sin margen si el piso baja. El aval es una garantía para el banco, y la deuda es tuya.
- Los requisitos: revisa los completos en la página del ICO, con tu edad, tus ingresos de la última declaración de la renta, tu patrimonio, y el límite de ingresos y el precio máximo del sitio donde compras.
- La subida de la cuota: coge lo que no pondrías de entrada, divídelo entre 10.000 y multiplícalo por 42. Es, más o menos, lo que sube la cuota cada mes en una hipoteca al 3 % a 30 años.
- El peso en tu sueldo: divide la cuota nueva entre tu sueldo neto, multiplícalo por 100 y mira si pasa del 35.
- Los impuestos y gastos: aparta los de tu comunidad, que esos los pagas tú.
Un ejemplo con el piso de Marta: 50.000 € entre 10.000, por 42, dan 210 € más al mes, y la cuenta exacta da 210,80 €. Su cuota nueva, 1.054,01 €, entre 1.930 € de sueldo neto y por 100, da un 54,6 %: bastante más del 35.
Supuestos del cálculo
- Marta: 35 años, 30.000 € brutos al año, unos 1.930 € netos al mes y 1.600 € de gastos fijos. Piso de 250.000 € comprado en 2026 con 50.000 € de entrada, 25.000 € de impuestos y gastos (redondeo del canal, 10 %) e hipoteca de 200.000 € a 30 años al 3 % fijo: 843,21 € al mes.
- Con aval: el banco acepta, da el mismo 3 % fijo a 30 años y el piso se tasa en 250.000 € o más. El piso no está en Andalucía ni en Extremadura. Primera vivienda, sin otra en propiedad y con residencia legal en España los 2 años anteriores.
- Dos Martas: mismo gasto cada mes durante 30 años. Colchón de 6 meses de gastos fijos con la cuota nueva (10.865 €), en efectivo y sin rentabilidad. Rentabilidad del fondo neta de comisiones y venta de todo el fondo en el año 30 con la escala del ahorro de 2026.
- Caída del precio: un 10 %, a 225.000 €, es un supuesto, no una previsión. Gastos de venta del 4 %.
- Ahorro de 270 € al mes, como en la guía del fondo de emergencia, sin rentabilidad y con precios e ingresos constantes.
- Línea de avales: reglas del convenio de 2024, de la adenda de 27 de mayo de 2026 (BOE del 2 de julio de 2026) y de la página del ICO. Operaciones hasta el 31 de diciembre de 2025, de la tabla de actividad del ICO. IPREM de 2026 del SEPE.
- Datos consultados el 10 de octubre de 2026. Línea de avales, IPREM y situación del Real Decreto-ley 29/2026 comprobados el 14 de octubre de 2026.
Calculadora · Amortizar o invertir
Amortizar hipoteca o invertir: la regla del 3 y el 5
Vienen puestas las cifras del vídeo 002 (las de Marta). Cambia las tuyas: la cuenta se hace en tu navegador y no se guarda.
Tu resultado
Tu hipoteca está al 3 %: entre el 3 y el 5 %, el ganador depende de lo que haga la bolsa: deciden si puedes necesitar el dinero, tu edad y tus nervios.
| Tipo de tu hipoteca | Qué favorecen los números |
|---|---|
| Menos del 3 % | Invertir, aunque la bolsa dé solo un 4 |
| Del 3 al 5 % | Depende de lo que haga la bolsa |
| Más del 5 % | Amortizar, aunque la bolsa dé un 6 |
| Empate con tus cifras | 5,07 % con la bolsa al 6 % y 3,34 % al 4 % |
Supuestos y límites de la cuenta 5
- Sale el mismo dinero cada mes en las dos opciones, para que la comparación sea justa.
- El fondo se vende en el año 20 y paga el IRPF del ahorro de 2026, que es el peor caso fiscal.
- Sin comisión por amortizar ni cambios del Euríbor.
- Invertir solo funciona si no vendes en las caídas. Primero, el colchón para emergencias.
- Es una estimación, no una recomendación.
Cuenta orientativa con las normas y los supuestos del vídeo, no una recomendación personalizada. Nada sale de tu navegador.
Preguntas frecuentes
¿Quién puede pedir el aval del ICO en 2026?
Quien compra su primera vivienda para vivir en ella y no ha cumplido 36 años el día de la firma (si compran dos, ninguno de los dos), o las familias con menores a cargo, sin límite de edad. Además hay que haber vivido legalmente en España los 2 años anteriores, no tener otra vivienda (con excepciones), no pasar de 150.000 € de patrimonio neto por comprador, no estar en morosidad en la CIRBE y no superar el límite de ingresos de la provincia ni el precio máximo de la comunidad donde está la vivienda. Se puede firmar hasta el 31 de diciembre de 2027.
¿Cuál es el límite de ingresos para el aval del ICO?
Desde el 19 de junio de 2026 depende de la provincia donde está la vivienda. Con el IPREM de 2026 en 14 pagas, 8.400 €, el límite general es de 4,5 veces, 37.800 € brutos al año por comprador; sube a 46.200 € en las provincias de 5,5 veces, a 54.600 € en Álava y a 63.000 € en Madrid, Barcelona, Girona, Málaga, Illes Balears, Santa Cruz de Tenerife, Bizkaia y Gipuzkoa. Cuentan los ingresos de la última declaración de la renta. Si compran dos, se suman los límites, y con menores a cargo el límite sube 0,3 veces el IPREM por cada menor.
¿El aval del ICO cubre los impuestos y gastos de la compra?
No. El préstamo avalado es como mucho el 100 % del menor entre el precio y la tasación, sin impuestos ni gastos. El impuesto de la compra, la notaría, el registro y la tasación salen de tu bolsillo: en un piso usado de 250.000 €, de unos 6.600 € a unos 24.100 € según la comunidad. Y si la tasación sale por debajo del precio, esa diferencia también la pones tú: con un piso de 250.000 € tasado en 235.000 €, 15.000 € de entrada.
¿Cuánto sube la cuota con una hipoteca del 100 %?
Al 3 % fijo a 30 años, cada 10.000 € más de hipoteca suben la cuota unos 42 € al mes y los intereses, unos 5.200 €. En un piso de 250.000 €, pasar de 200.000 a 250.000 € de hipoteca sube la cuota de 843,21 € a 1.054,01 € al mes, 210,80 € más, y los intereses de 103.555 € a 129.444 €. El tipo lo pactan el banco y el cliente: el aval no lo fija, y el banco decide si te da la hipoteca.
¿Qué pasa si no pagas una hipoteca con aval del ICO?
Lo mismo que con cualquier hipoteca: la deuda es tuya entera, la parte avalada y la que no. El aval cubre al banco los impagos de cuotas de principal de los 10 primeros años, no los intereses, y una cuota cuenta como impagada si no la regularizas en 90 días. El banco tiene que intentar recuperar toda la deuda y, con lo que recupere, le devuelve al Estado lo que adelantó. Por eso el aval es, sobre todo, una garantía para el banco.
Fuentes
- ICO, Línea de avales para la adquisición de primera vivienda de jóvenes y familias con menores a cargo (requisitos, cobertura y plazo) ico.es · consultada el 14 de octubre de 2026
- ICO, entidades con la línea de avales operativa ico.es · consultada el 14 de octubre de 2026
- ICO, límites de ingresos por provincia (veces el IPREM) ico.es · consultada el 14 de octubre de 2026
- ICO, precios máximos de la vivienda por comunidad autónoma ico.es · consultada el 14 de octubre de 2026
- ICO, nota de prensa de 24 de junio de 2026 (límites por provincia y patrimonio de 150.000 €) ico.es · consultada el 10 de octubre de 2026
- ICO, actividad mensual y acumulada de la línea de avales a 31 de diciembre de 2025 ico.es · consultada el 14 de octubre de 2026
- Convenio entre el Ministerio de Vivienda y Agenda Urbana y el ICO, de 23 de abril de 2024 (BOE de 7 de mayo de 2024) boe.es · consultada el 10 de octubre de 2026
- Adenda de 27 de mayo de 2026 al convenio de la línea de avales (BOE de 2 de julio de 2026) boe.es · consultada el 10 de octubre de 2026
- SEPE, cuantías de 2026 (IPREM) sepe.es · consultada el 14 de octubre de 2026
- Real Decreto-ley 29/2026, art. 19 (préstamo TU CASA) boe.es · consultada el 14 de octubre de 2026
- Derogación del Real Decreto-ley 26/2026 (BOE de 2 de octubre de 2026) boe.es · consultada el 10 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: consejos para firmar tu primera hipoteca clientebancario.bde.es · consultada el 10 de octubre de 2026
- INE, Índice de Precios de Vivienda (tabla 80270, índice general nacional) ine.es · consultada el 10 de octubre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.