La respuesta corta
El banco mira siete cosas: de qué vives, qué debes ya (lo comprueba en la CIRBE del Banco de España), si has dejado algo sin pagar (en un fichero de impagos), cuánto se llevarían las cuotas, cuánto pones tú, cuánto vale la casa y tu edad. La Ley 5/2019 le obliga a evaluar tu solvencia, pero las notas de corte son costumbre de cada entidad: cuotas del 30 al 35 % de tus ingresos, un préstamo de hasta el 80 % y terminar de pagar antes de los 75 años.
En esta guía 12 apartados
- Por qué hay examen: qué dice la ley
- Pregunta 1: de qué vives
- Pregunta 2: qué debes ya (la CIRBE)
- Pregunta 3: los ficheros de impagos
- Preguntas 4 y 5: el esfuerzo y los ahorros
- Pregunta 6: la tasación de la casa
- El 80 % no es lo que parece
- Pregunta 7: la edad, y lo que no te pueden exigir
- Si te dicen que no
- Si te dicen que sí: los 10 días y el notario
- Conclusión: cuatro comprobaciones antes de ir
- Preguntas frecuentes
El caso
Marta, la de la guía de comprar o alquilar, compró su piso en 2026 por 250.000 €, con una hipoteca de 200.000 € a 30 años al 3 % fijo: paga 843 € al mes. Antes de prestarle ese dinero, su banco ya sabía cuánto debía ella en los demás bancos. No se fio solo de lo que ella le contó: lo comprobó en una base de datos del Banco de España, porque la ley le obliga. Y ese informe, más detallado, también puedes pedirlo tú: es gratis y, en día laborable, tarda unos 15 minutos.
Pedir una hipoteca es pasar un examen de siete preguntas, y nadie te da el temario. Aquí lo recorremos en orden, separando lo que es ley de lo que es costumbre de cada banco. Verás por qué el famoso 80 % no es lo que parece, y al final te llevas cuatro comprobaciones que puedes hacer tú antes de pisar la oficina. No fue un examen raro: solo en julio de 2026 se inscribieron en España 43.372 hipotecas sobre viviendas, según el INE (dato provisional).
Por qué hay examen: qué dice la ley
La ley de crédito inmobiliario de 2019 (Ley 5/2019, art. 11) obliga al banco a evaluar a fondo tu solvencia: tu empleo, tus ingresos, tus ahorros, tus gastos fijos y las deudas que arrastras. Solo puede darte la hipoteca si de ese estudio sale que es probable que la pagues.
Lo que la ley no dice es con qué nota se aprueba. No fija qué parte del sueldo puede irse en la cuota ni cuánto hay que tener ahorrado. Eso lo decide cada banco, y por eso en una oficina te pueden decir que no y en otra que sí.
| Pregunta | Lo que es ley | Lo que es costumbre |
|---|---|---|
| 1. De qué vives | Que lo que te pidan sea proporcionado y se pueda comprobar | Nóminas, renta, contrato, extractos y vida laboral |
| 2. Qué debes ya | Consultar la CIRBE, con aviso previo por escrito | No hay nota de corte: la consulta es obligatoria |
| 3. Si has dejado algo sin pagar | Consultar al menos un fichero de impagos | No hay nota de corte: la consulta es obligatoria |
| 4. Cuánto se llevarían las cuotas | Que, pagadas tus deudas, te quede para vivir | Cuotas del 30 al 35 % de tus ingresos |
| 5. Cuánto pones tú | Que la entrada salga, normalmente, de tu bolsillo (Banco de España) | Préstamo de hasta el 80 % |
| 6. Cuánto vale la casa | Tasación previa e independiente, que pagas tú | Sobre qué se calcula el 80 % |
| 7. Tu edad | Si pagarás ya jubilado, contar con lo que cobrarás entonces | Terminar de pagar antes de los 75 años |
Ley 5/2019, arts. 11 a 14; Circular 5/2012 del Banco de España, anejo 6. Las prácticas de la banca son del Banco de España (esfuerzo) y de HelpMyCash, fuente privada (documentos, 80 % y edad).
Pregunta 1: de qué vives
La primera pregunta es de dónde sale tu dinero y cuánto va a durar. El banco suele pedirte las últimas nóminas, la declaración de la renta, el contrato, los extractos de tu cuenta y la vida laboral, el historial de tus trabajos, que se descarga en el portal Import@ss de la Seguridad Social. La ley solo exige que lo que te pidan sea proporcionado y se pueda comprobar.
Con esos papeles miran, entre otras cosas, el tipo de contrato y la antigüedad. Marta tenía un contrato indefinido, el caso más fácil de leer para un banco. Con un contrato temporal o siendo autónomo, ninguna norma te deja fuera, pero el banco necesita más historial: a un autónomo, según el comparador HelpMyCash, le suelen pedir las declaraciones de impuestos de los 2 últimos años.
Pregunta 2: qué debes ya (la CIRBE)
La segunda pregunta no depende solo de lo que tú cuentes. El banco la comprueba por su cuenta en la Central de Información de Riesgos del Banco de España, la CIRBE. Ahí está lo que cada entidad ha prestado a cada cliente: hipotecas, préstamos, tarjetas de crédito y también avales. Si un día avalaste el préstamo de tu hermano, en la CIRBE sales tú.
No es una lista de morosos: apareces aunque lo pagues todo al día. Cuando pides una hipoteca, el banco tiene que consultarla, por ley (Ley 5/2019, art. 12), y antes avisarte por escrito (Ley 44/2002, art. 61).
| El banco | Tú | |
|---|---|---|
| Detalle | Total por tipo de deuda, sin el nombre de las entidades | Entidad por entidad |
| Deudas pequeñas | Lo que debas en una entidad por debajo de 1.000 € no se le facilita | Aparece |
| Cómo se pide | Consulta obligatoria al estudiar la hipoteca | Gratis, en la sede electrónica, con certificado electrónico o Cl@ve avanzada: unos 15 minutos en día laborable |
Banco de España (Portal del Cliente Bancario y sede electrónica), comprobado el 7 de octubre de 2026. También puede pedirse en persona con cita previa o por correo. Los datos de fin de mes están disponibles el día 21 del mes siguiente: un préstamo cancelado el día 8 deja de salir el día 21 del mes siguiente.
El informe de Marta no tenía nada: ni préstamos, ni deudas de tarjeta, ni avales.
Pregunta 3: los ficheros de impagos
La tercera pregunta es si has dejado algo sin pagar. La CIRBE dice sobre todo cuánto debes. Para los impagos están los ficheros de morosos, que llevan empresas privadas, como Asnef-Equifax o Experian, y la ley de crédito inmobiliario también obliga al banco a consultar al menos uno.
Para entrar en uno basta una deuda de poco más de 50 €: una factura de teléfono que se quedó sin pagar puede acabar en el mismo expediente que una hipoteca de 200.000 €. La ley de protección de datos (Ley Orgánica 3/2018, art. 20) pone condiciones: tienen que avisarte de que te incluyen, y el dato puede estar como mucho 5 años desde el vencimiento de la deuda.
Esto también puedes mirarlo tú: se pide a cada fichero, con una solicitud de acceso, es gratis y tienen un mes para contestarte. Si pagas la deuda, tienen que borrarte. Marta no aparecía en ninguno.
Preguntas 4 y 5: el esfuerzo y los ahorros
La cuarta pregunta es la más conocida: el esfuerzo, la parte de lo que ganas que se iría en cuotas, sumando la nueva y las que ya pagas. Un préstamo de coche de 200 € al mes cuenta igual que 200 € más de hipoteca. Según el Banco de España, los bancos suelen poner el listón entre el 30 y el 35 % de tus ingresos, pero esa cifra no está en ninguna ley: la norma solo pide que, pagadas tus deudas, te quede para vivir.
Pasarse no la dejaba fuera, porque el propio Banco de España dice que superar ese listón no supone una exclusión automática. La cuenta completa, con tus números y la de los ahorros, está en la guía de cuánta hipoteca puedes pedir.
La quinta pregunta es cuánto pones tú. Marta puso 75.000 € entre entrada (50.000 €) e impuestos y gastos (25.000 €), y el banco también mira de dónde sale ese dinero. El Banco de España pide a las entidades que la entrada salga, normalmente, del bolsillo del comprador y no de préstamos personales, que además saldrían en la CIRBE.
Pregunta 6: la tasación de la casa
La sexta pregunta es sobre la casa. El banco necesita saber cuánto vale, y para eso está la tasación: una valoración que la ley exige antes de firmar y que hace una sociedad homologada por el Banco de España e independiente del banco. La pagas tú y caduca a los 6 meses. Si ya tienes una en vigor, el banco está obligado a aceptarla (Real Decreto-ley 24/2021, art. 20). Y si te deniegan la hipoteca, el criterio del Banco de España es que te devuelvan el informe para usarlo en otra entidad.
El 80 % no es lo que parece
Con la tasación llega la cifra que todo el mundo repite: que el banco te presta como mucho el 80 %. Ninguna ley lo dice. Es una costumbre: el banco quiere un margen por si dejas de pagar y tiene que vender la casa.
Lo que se explica menos es sobre qué se calcula ese 80 %. El portal del Banco de España habla del valor de tasación, pero sus datos de 2016 a 2025 muestran que en la práctica pesa más el precio. Y hay bancos que se quedan con el menor de los dos. Donde se nota es cuando la tasación sale por debajo del precio:
| Si el banco presta el 80 % de... | Préstamo | Entrada necesaria |
|---|---|---|
| El precio (250.000 €) | 200.000 € | 50.000 € |
| La tasación (235.000 €) | 188.000 € | 62.000 € (12.000 € más) |
Supuesto del canal; en el caso real de Marta la tasación coincidió con el precio. Sin contar impuestos y gastos, unos 25.000 € más. Cada entidad decide si aplica su porcentaje sobre la tasación, sobre el precio o sobre el menor de los dos.
De media pasa lo contrario. A finales de 2025, según el Banco de España, las hipotecas nuevas cubrían el 80,4 % del precio, pero solo el 69,7 % de la tasación, porque las casas se suelen tasar por encima de lo que se paga. Y en el 43,8 % de las operaciones, más de 4 de cada 10, el préstamo pasaba del 80 % del precio. El 80 % no es un muro: depende de la tasación y de cómo haga la cuenta cada banco.
Pregunta 7: la edad, y lo que no te pueden exigir
La séptima pregunta es la edad. Según HelpMyCash, los bancos suelen querer que termines de pagar antes de los 75 años, así que el plazo máximo sale de una resta: con 50 años, se quedaría en unos 25. Es costumbre, no ley: la ley solo pide que, si vas a seguir pagando ya jubilado, el banco cuente con lo que cobrarás entonces. Marta firmó con 35 años una hipoteca a 30, de modo que termina a los 65.
Y hay cosas que no entran en el examen. La ley prohíbe que te obliguen a contratar otros productos para darte la hipoteca (Ley 5/2019, art. 17), con pocas excepciones: el seguro de daños de la casa, un seguro que garantice el pago, como el de vida, y una cuenta donde cargar los recibos. Esos seguros puedes traerlos de otra compañía, si cubren lo mismo, sin que te empeoren las condiciones.
Lo que sí pueden es ofrecerte un interés más bajo si domicilias la nómina o contratas sus seguros. Son las bonificaciones de la guía de hipoteca fija o variable, donde rechazarlas podía costar hasta un punto de interés. Están permitidas, pero tienen que enseñarte el precio con ellas y sin ellas.
Si te dicen que no
Si suspendes, la respuesta no puede quedarse en un no de palabra. La ley (Ley 5/2019, art. 11.6) obliga al banco a decírtelo por escrito, sin demora y explicando el motivo, y a avisarte si la decisión la tomó un programa de forma automática. Si la negativa viene de lo que encontró en una base de datos, tiene que darte el resultado y decirte qué base es, para que puedas corregir un error.
Y si te proponen un avalista, lo examinan igual que a ti y pasa por el mismo notario. Aun así, la norma del Banco de España pide que el préstamo se sostenga con tus ingresos, no con los suyos.
¿Cuántas hipotecas se deniegan? No hemos encontrado ninguna estadística oficial. Lo más parecido es la encuesta del Banco de España a los propios bancos, que contaron que en el segundo trimestre de 2026 habían endurecido ligeramente sus criterios y que los rechazos habían aumentado un poco.
Si te dicen que sí: los 10 días y el notario
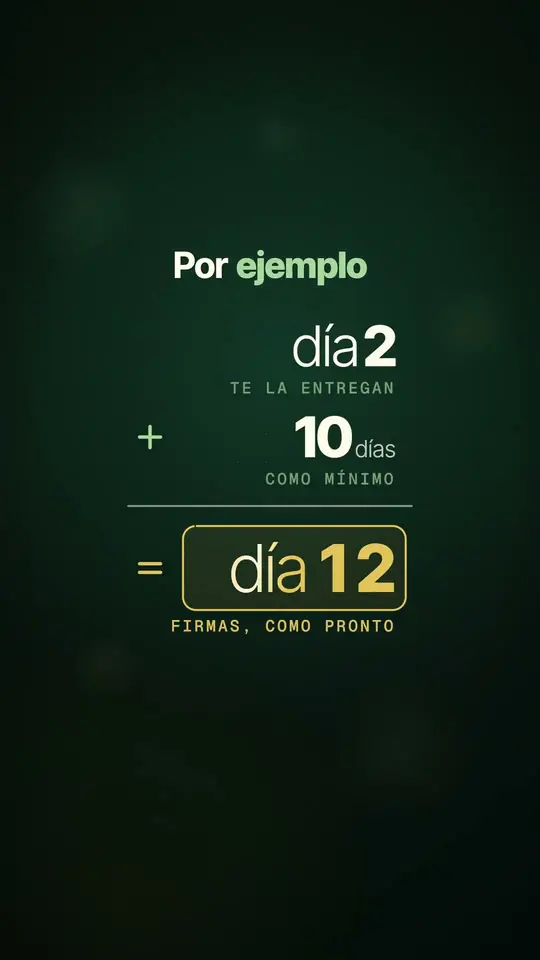
Si apruebas, el banco no te puede meter prisa. Tiene que entregarte la oferta en una ficha que le compromete, la FEIN, otra ficha con las advertencias y el borrador del contrato. Desde ese día hasta la firma tienen que pasar, por ley, al menos 10 días naturales, contando fines de semana y festivos (Ley 5/2019, art. 14).
En esos días te toca ir a un notario, que eliges tú, sin el banco delante. Comprueba que tienes todos los papeles, te explica lo que vas a firmar y te hace un pequeño test. Esa visita previa es gratis y tiene que ser, como tarde, el día antes de la firma (art. 15). Sin ella, no hay escritura.
Conclusión: cuatro comprobaciones antes de ir
Entonces, ¿qué mira el banco antes de darte una hipoteca? Siete cosas: de qué vives, qué debes, si has dejado algo sin pagar, cuánto se llevarían las cuotas, cuánto pones tú, cuánto vale la casa y cuántos años tienes. La ley le obliga a mirarlas, pero las notas de corte son costumbre de cada banco: cuotas de hasta el 30 o el 35 % de tus ingresos, un préstamo de hasta el 80 % y terminar de pagar antes de los 75 años. El Banco de España puede fijar topes obligatorios desde diciembre de 2018 (Real Decreto-ley 22/2018) y, a 7 de octubre de 2026, no constaba ninguno activado.
Antes de ir, hay cuatro cosas que puedes comprobar tú:
- Tu informe de la CIRBE: gratis, en la sede electrónica del Banco de España, con certificado electrónico o Cl@ve avanzada.
- Tu vida laboral: en el portal Import@ss de la Seguridad Social.
- Si apareces en algún fichero de impagos: con una solicitud de acceso a cada fichero, gratuita; tienen un mes para contestarte.
- Tu esfuerzo: suma todas tus cuotas y divídelas entre tu neto de todo el año repartido en 12 meses.
Y en la oficina cabe una pregunta más: si el 80 % lo calculan sobre la tasación, sobre el precio o sobre el menor de los dos.
Supuestos del cálculo
- Marta: piso de 250.000 €, hipoteca de 200.000 € a 30 años al 3 % fijo (843,21 € al mes), sueldo neto de 1.930 € al mes, 35 años al firmar, contrato indefinido, sin otros préstamos, avales ni impagos. Ahorros el día de la firma: 75.000 € (50.000 € de entrada y 25.000 € de impuestos y gastos).
- La tasación de 235.000 € es un supuesto del canal para enseñar la diferencia entre calcular el 80 % sobre el precio o sobre la tasación.
- Hipotecas nuevas de finales de 2025: medias ponderadas por importe del Informe de Estabilidad Financiera de primavera de 2026 del Banco de España.
- Las prácticas de la banca (documentos, autónomos, 80 % y edad de 75 años) son de HelpMyCash, fuente privada; el listón del 30 al 35 %, del Banco de España. No son ley.
- INE: hipotecas sobre viviendas inscritas en julio de 2026, dato provisional.
- Datos consultados el 30 de septiembre de 2026; sede electrónica del Banco de España y topes del Banco de España comprobados el 7 de octubre de 2026.
Preguntas frecuentes
¿Qué mira el banco antes de darte una hipoteca?
Siete cosas: de qué vives (nóminas, contrato, vida laboral), qué debes ya (lo comprueba en la CIRBE del Banco de España), si has dejado algo sin pagar (en al menos un fichero de impagos), cuánto se llevarían las cuotas de tus ingresos, cuánto pones tú y de dónde sale, cuánto vale la casa según la tasación y tu edad. La Ley 5/2019 le obliga a evaluar tu solvencia y a prestar solo si es probable que pagues, pero no fija con qué nota se aprueba.
¿Qué es la CIRBE y cómo pido mi informe?
Es la Central de Información de Riesgos del Banco de España: recoge lo que cada entidad ha prestado a cada cliente, incluidos tarjetas y avales, aunque lo pagues todo al día. Al pedir una hipoteca, el banco tiene que consultarla y avisarte antes por escrito; ve un resumen por tipo de deuda, sin el nombre de las entidades, y lo que debas en una entidad por debajo de 1.000 € no le aparece. Tu informe, más detallado, es gratis: se pide en la sede electrónica del Banco de España con certificado electrónico o Cl@ve avanzada y, en día laborable, tarda unos 15 minutos.
¿Es obligatorio que la cuota no pase del 35 % del sueldo?
No. Según el Banco de España, los bancos suelen poner el listón entre el 30 y el 35 % de los ingresos, pero ninguna ley fija esa cifra, y el propio Banco de España dice que superarla no supone una exclusión automática. La norma pide que, pagadas tus deudas, te quede para vivir. En la cuenta entran todas tus cuotas: un préstamo de coche de 200 € al mes pesa igual que 200 € más de hipoteca.
¿El banco presta el 80 % del precio o de la tasación?
Depende de cada entidad: hay bancos que lo calculan sobre la tasación, otros sobre el precio y otros sobre el menor de los dos. Se nota cuando la tasación sale por debajo del precio: con un piso de 250.000 € tasado en 235.000 €, el 80 % de la tasación son 188.000 €, y harían falta 12.000 € más de entrada que con el 80 % del precio. El 80 % tampoco es una ley: a finales de 2025, en el 43,8 % de las hipotecas nuevas el préstamo superaba el 80 % del precio, según el Banco de España.
¿Cuántos días tienen que pasar entre la oferta y la firma de la hipoteca?
Al menos 10 días naturales desde que te entregan la FEIN, la ficha de advertencias y el borrador del contrato (Ley 5/2019, art. 14); en Cataluña, el Código de consumo pide 14. Si te la entregan un día 2, no puedes firmar antes del día 12. En ese plazo vas a un notario que eliges tú: esa visita previa es gratuita y tiene que ser, como tarde, el día antes de la firma.
Fuentes
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario boe.es · consultada el 30 de septiembre de 2026
- Ley 44/2002, de Medidas de Reforma del Sistema Financiero (CIRBE) boe.es · consultada el 30 de septiembre de 2026
- Ley Orgánica 3/2018, de Protección de Datos Personales boe.es · consultada el 30 de septiembre de 2026
- Banco de España, Portal del Cliente Bancario: la CIRBE clientebancario.bde.es · consultada el 30 de septiembre de 2026
- Banco de España, sede electrónica: solicitud del informe de riesgos sedeelectronica.bde.es · consultada el 7 de octubre de 2026
- Banco de España, Informe de Estabilidad Financiera, primavera de 2026 bde.es · consultada el 30 de septiembre de 2026
- INE, Estadística de Hipotecas, julio de 2026 ine.es · consultada el 30 de septiembre de 2026
- Agencia Española de Protección de Datos, preguntas frecuentes sobre solvencia patrimonial aepd.es · consultada el 30 de septiembre de 2026
- HelpMyCash, requisitos para pedir una hipoteca (fuente privada, prácticas de la banca) helpmycash.com · consultada el 30 de septiembre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.