Lo que cambia para ti
TU CASA es un préstamo público, gestionado por el ICO, sin intereses ni comisiones, para la entrada de la primera vivienda habitual con hipoteca: el menor entre el 20 % del valor de la vivienda y 50.000 €. No se paga nada mientras dure la hipoteca, con un máximo de 30 años, y después hay hasta 10 años para devolverlo. La letra pequeña: la vivienda queda sujeta de forma permanente a un precio máximo de venta, el de compra actualizado con el IPC. Lo crea el Real Decreto-ley 29/2026 (BOE del 7 de octubre de 2026), pero a 23 de octubre todavía no se puede pedir: faltan los requisitos y la convalidación del decreto.
En esta noticia 11 apartados
Hasta cuándo vale
Actualizada el 23 octLas reglas de TU CASA que explica el vídeo son las del Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026, y siguen igual a 23 de octubre de 2026, cuando el préstamo todavía no se puede pedir. Pueden cambiar con la votación de convalidación en la Diputación Permanente (prevista para el 12 de noviembre de 2026, según Europa Press) y con el Acuerdo del Consejo de Ministros que fije los requisitos: hay que revisar la página después de cualquiera de los dos.
Cifras y normas comprobadas el , con las fuentes oficiales del final.
Esta página explica TU CASA tal como lo contó el vídeo del miércoles 7 de octubre de 2026, el día en que salió en el BOE. Lo que ha pasado después va en el recuadro de abajo.
Qué ha pasado después (actualizado el 23 de octubre de 2026)
Las reglas de TU CASA no han cambiado, pero el préstamo todavía no se puede pedir:
- 8 de octubre. Entra en vigor el Real Decreto-ley 29/2026. Su ficha en el BOE no recoge cambios en el artículo 19: las cifras de esta página siguen valiendo.
- Sin requisitos. Quién puede pedirlo y desde cuándo lo tiene que fijar un Acuerdo del Consejo de Ministros, que no aparece en las referencias del 13 ni del 20 de octubre de 2026.
- 16 de octubre. La Diputación Permanente del Congreso convalida los decretos-ley 24/2026 y 25/2026, pero los de vivienda no estaban en su orden del día.
- Falta la convalidación. A 23 de octubre de 2026, la web del Congreso no tiene ninguna sesión convocada; según Europa Press, la votación está prevista para el 12 de noviembre de 2026 (moncloa.com). Si no se convalida, el decreto queda derogado, y TU CASA con él, como pasó el 2 de octubre con los decretos de vivienda anteriores.
- El aval ICO no cambia. La página del ICO mantiene la firma hasta el 31 de diciembre de 2027.
¿Qué es el préstamo TU CASA?
¿Te falta dinero para la entrada del piso? TU CASA es un préstamo público de hasta 50.000 € sin intereses para comprar tu primera vivienda. Lo crea el artículo 19 del Real Decreto-ley 29/2026, publicado el 7 de octubre de 2026 y en vigor desde el día 8. El Gobierno lo volvió a aprobar el 6 de octubre, después de que el viernes 2 el Congreso no convalidara el decreto anterior, el 26/2026. Lo gestionará el ICO, el Instituto de Crédito Oficial.
No sustituye a la hipoteca del banco: la complementa. El banco sigue analizando si puedes pagar, el ICO también analiza la operación y la casa tiene que ser tu vivienda habitual.
¿Para quién es?
Para las personas que accedan a su primera vivienda habitual con hipoteca, y el decreto añade:
Independientemente de su edad.
Real Decreto-ley 29/2026, artículo 19.2
Eso no quiere decir que no vaya a haber requisitos. Los beneficiarios exactos, con sus límites de ingresos y de precio de la vivienda, los concretará un Acuerdo del Consejo de Ministros.
¿Cuánto te pueden prestar?
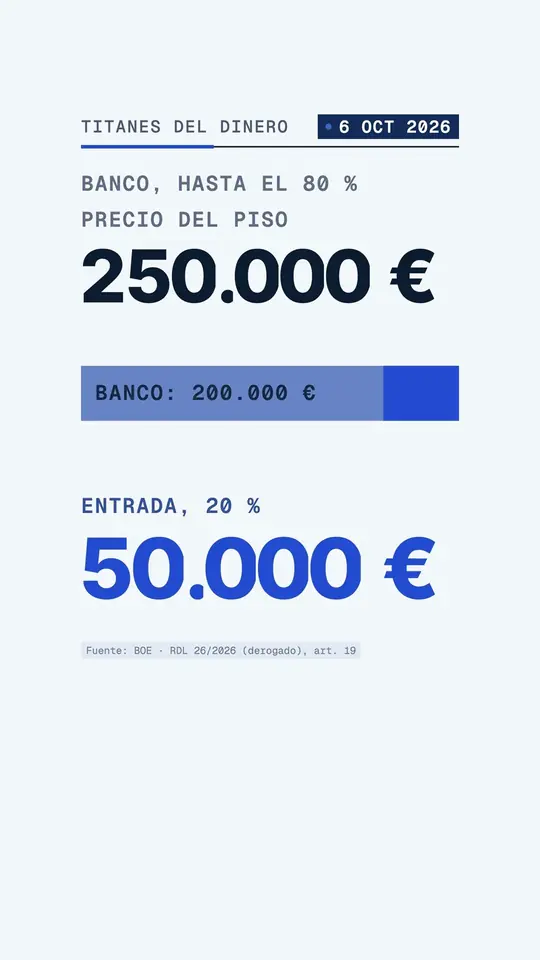
El menor de dos números: el 20 % del valor de la vivienda o 50.000 €. Con tres pisos de ejemplo:
| Valor de la vivienda | El 20 % | Préstamo TU CASA | Parte del valor que cubre |
|---|---|---|---|
| 150.000 € | 30.000 € | 30.000 € | 20 % |
| 250.000 € | 50.000 € | 50.000 €, justo el máximo | 20 % |
| 400.000 € | 80.000 € | 50.000 €, el tope | 12,5 % |
Artículo 19.3 del decreto. Ojo: habla del valor de la vivienda hipotecada, que puede no coincidir con el precio de compra.
¿Cómo se devuelve?
Al 0 % de interés, sin comisiones y con una carencia muy larga. Primero se paga la hipoteca del banco, y después, este préstamo:
- Compras con hipoteca y TU CASA. El banco te presta con la hipoteca, si te la concede, y TU CASA cubre el menor entre el 20 % del valor de la vivienda y 50.000 €.
- Pagas la hipoteca. Mientras dure, de TU CASA no pagas nada, con un máximo de 30 años. Son el tope de la carencia, no el plazo total.
- Devuelves TU CASA. Cuando acaba la carencia, tienes hasta 10 años para devolverlo, sin intereses.
Solo como orientación: 50.000 € devueltos en 10 años, sin intereses y en cuotas iguales, son unos 417 € al mes. Con un plazo más corto, la cuota sería más alta, y la real dependerá del contrato. Qué pasa si cancelas la hipoteca antes o vendes la casa, el decreto no lo regula: lo fijará el Consejo de Ministros.
¿Qué no cubre?
Los impuestos y gastos de la compra, que según lo publicado TU CASA no paga:
- Vivienda usada: el impuesto de transmisiones patrimoniales, el ITP, que según la comunidad va de alrededor del 4 % a alrededor del 10 %, con reducciones en algunos casos.
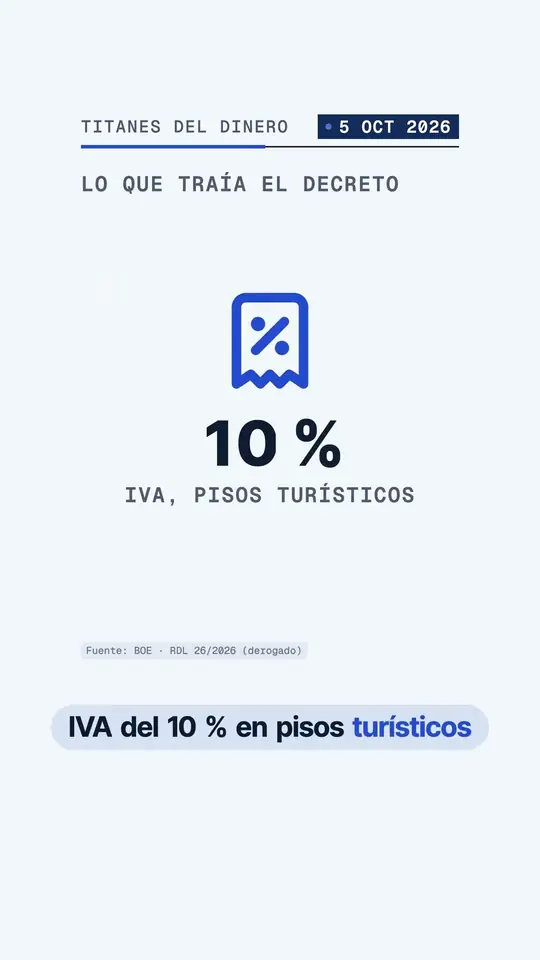
- Vivienda nueva: el IVA del 10 % (artículo 91 de la Ley del IVA), más el impuesto de actos jurídicos documentados, el AJD.
- En las dos: la notaría y el registro.
El resto del precio lo financia el banco con la hipoteca, si te la concede. Si todavía estás decidiendo, tienes las cuentas en ¿Comprar casa ahora o esperar? y en ¿Comprar o alquilar vivienda en España?.
La letra pequeña: un precio máximo de venta, de forma permanente
Es lo que casi nadie estaba contando. Las viviendas compradas con TU CASA:
Quedarán sujetas permanentemente a un precio máximo de transmisión.
Real Decreto-ley 29/2026, artículo 19.13
En la segunda venta y las siguientes, el precio no puede superar lo que se pagó al comprarla, actualizado con el IPC, es decir, con la inflación, más algunas obras de rehabilitación o mejora que fijará el Consejo de Ministros.
Con un IPC del 2 % al año, que es solo una hipótesis: compras una vivienda por 250.000 € y, 10 años después, no podría venderse por más de unos 304.700 €, salvo esas obras. Aunque el mercado pagara más, ese sería el techo.
- Si la alquilas: la renta tiene que quedar por debajo del límite del sistema de índices de precios de referencia.
- En los papeles: el límite va en la escritura de compra y se inscribe en el Registro de la Propiedad, en los términos que se fijen más adelante.
- Lo que no detalla: qué pasa con el límite si devuelves el préstamo antes de tiempo.
¿Qué falta para poder pedirlo?
Dos pasos, y a 23 de octubre de 2026 no se ha dado ninguno. Primero, el Acuerdo del Consejo de Ministros con los requisitos, la forma de pedirlo y el importe inicial de la línea, al que el decreto no pone fecha. Segundo, la convalidación en los 30 días que marca el artículo 86 de la Constitución; el Congreso no ha precisado cómo se cuentan, según moncloa.com. Con las Cortes disueltas por las elecciones del 29 de noviembre de 2026 (Real Decreto 806/2026), lo decide la Diputación Permanente del Congreso.
El decreto aprueba créditos extraordinarios de 10.000 millones de euros para esta línea, pero no son ayudas a fondo perdido: son préstamos, y se devuelven. El mismo decreto recupera la cuenta Financia Europa.
¿Es lo mismo que el aval ICO para jóvenes?
No. Lo que ya existía es el aval ICO para la primera vivienda, y la diferencia es de fondo:
| En qué se fija | Aval ICO para la primera vivienda | TU CASA |
|---|---|---|
| Qué es | Una garantía: el ICO avala una parte de tu hipoteca y todo el dinero lo presta el banco | Un préstamo aparte, sin intereses ni comisiones |
| Cuánto | Hasta el 20 % de la hipoteca, o el 25 % con calificación energética D o superior | El menor entre el 20 % del valor de la vivienda y 50.000 € |
| Para quién | Jóvenes de hasta 35 años al firmar y familias con menores a cargo, con límite de ingresos y de patrimonio | Primera vivienda habitual con hipoteca, sin límite de edad en el decreto; requisitos pendientes |
| Hasta cuándo | Firma hasta el 31 de diciembre de 2027 | Sin fecha: falta el Acuerdo del Consejo de Ministros |
Aval: condiciones del ICO. TU CASA: artículo 19 del Real Decreto-ley 29/2026, que no dice si se pueden combinar los dos.
En resumen
TU CASA cubre el 20 % del valor de la vivienda, con un máximo de 50.000 €, al 0 % y sin comisiones; no se paga nada mientras dure la hipoteca, con un máximo de 30 años, y después hay hasta 10 años para devolverlo; y la vivienda queda con un precio máximo de venta de forma permanente. A 23 de octubre de 2026 sigue sin saberse quién podrá pedirlo ni desde cuándo.
En el vídeo, de 8 minutos y 22 segundos, tienes las cuentas paso a paso. Si te queda alguna duda sobre cómo funciona TU CASA, déjala en los comentarios: las contestamos todas.
Datos y supuestos
- Los pisos de 150.000, 250.000 y 400.000 € son ejemplos, no precios medios. 417 €: 50.000 € entre 120 cuotas iguales, 416,67 €.
- 304.700 €: 250.000 € actualizados un 2 % cada año durante 10 años, 304.748,60 €, redondeados. El 2 % es una hipótesis, no una previsión.
- El rango del ITP es orientativo: lo fija cada comunidad.
Contenido divulgativo de Titanes del Dinero, con datos del BOE y del ICO. Te explicamos cómo funciona TU CASA, no qué hacer con tu dinero: no es una recomendación financiera ni de inversión.
Preguntas frecuentes
¿Qué es el préstamo TU CASA del ICO?
Es un préstamo público para la entrada de la primera vivienda habitual con hipoteca, creado por el artículo 19 del Real Decreto-ley 29/2026, publicado en el BOE el 7 de octubre de 2026. Presta el menor entre el 20 % del valor de la vivienda y 50.000 €, al 0 % de interés y sin comisiones, y lo gestiona el ICO. No sustituye a la hipoteca del banco: la complementa, y el banco sigue analizando si puedes pagar.
¿Se puede pedir ya el préstamo TU CASA?
A 23 de octubre de 2026, no. El decreto está en vigor desde el 8 de octubre, pero quién puede pedirlo, con qué ingresos, con qué precio máximo de vivienda y cómo se solicita lo tiene que fijar un Acuerdo del Consejo de Ministros, que no aparece en las referencias del 13 ni del 20 de octubre. Además, la Diputación Permanente del Congreso tiene que convalidar el decreto; según Europa Press, la votación está prevista para el 12 de noviembre de 2026. Si no se convalida, queda derogado.
¿Cuánto me prestan con TU CASA y cuánto pagaría al mes?
El menor entre el 20 % del valor de la vivienda y 50.000 €: con un piso de 150.000 €, 30.000 €; con uno de 250.000 €, 50.000 €; con uno de 400.000 €, también 50.000 €, el 12,5 % del valor. Mientras dure la hipoteca no se paga nada, con un máximo de 30 años, y después hay hasta 10 años para devolverlo. Como orientación, 50.000 € en 10 años, sin intereses y en cuotas iguales, son unos 417 € al mes; la cuota real dependerá del contrato.
¿Qué es el precio máximo de venta de las viviendas compradas con TU CASA?
Según el decreto, la vivienda queda sujeta de forma permanente a un precio máximo de venta: en la segunda venta y las siguientes no puede superar lo que se pagó, actualizado con el IPC, más algunas obras de mejora que fijará el Consejo de Ministros. Con un IPC hipotético del 2 % al año, una casa comprada por 250.000 € no podría venderse a los 10 años por más de unos 304.700 €. Si la alquilas, la renta tiene que quedar por debajo del índice de precios de referencia.
¿En qué se diferencia TU CASA del aval ICO para jóvenes?
El aval ICO es una garantía: el ICO avala hasta el 20 % de tu hipoteca, o el 25 % con calificación energética D o superior, y todo el dinero te lo presta el banco. Es para jóvenes de hasta 35 años y familias con menores a cargo, con límite de ingresos y de patrimonio, y se puede firmar hasta el 31 de diciembre de 2027. TU CASA es un préstamo aparte, sin intereses, y el decreto no le fija límite de edad. El artículo no dice si se pueden combinar.
Fuentes
- BOE núm. 249, 7 de octubre de 2026: Real Decreto-ley 29/2026, de 6 de octubre, artículo 19, línea TU CASA (importe, interés, carencia, devolución, Acuerdo del Consejo de Ministros, créditos extraordinarios de 10.000 millones y precio máximo de transmisión), preámbulo y disposición final decimoprimera (entrada en vigor el 8 de octubre) boe.es · consultada el 23 de octubre de 2026
- BOE, ficha del Real Decreto-ley 29/2026 con sus referencias posteriores (sin cambios en el artículo 19 a 23 de octubre de 2026) boe.es · consultada el 23 de octubre de 2026
- BOE núm. 241, 30 de septiembre de 2026: Real Decreto-ley 26/2026, de 29 de septiembre, el primer decreto que creaba TU CASA boe.es · consultada el 23 de octubre de 2026
- BOE núm. 245, 2 de octubre de 2026: acuerdo de derogación del Real Decreto-ley 26/2026 boe.es · consultada el 23 de octubre de 2026
- BOE: Real Decreto 806/2026, de 5 de octubre, de disolución del Congreso de los Diputados y del Senado y de convocatoria de elecciones para el 29 de noviembre de 2026 boe.es · consultada el 23 de octubre de 2026
- Constitución Española, artículos 78 y 86 (Diputación Permanente y convalidación de los decretos-ley en 30 días) boe.es · consultada el 23 de octubre de 2026
- Congreso de los Diputados, orden del día de la Diputación Permanente del 16 de octubre de 2026 (Reales Decretos-ley 24/2026 y 25/2026, sin los de vivienda) congreso.es · consultada el 23 de octubre de 2026
- BOE núm. 260, 20 de octubre de 2026: convalidación del Real Decreto-ley 24/2026 por la Diputación Permanente el 16 de octubre boe.es · consultada el 23 de octubre de 2026
- BOE núm. 260, 20 de octubre de 2026: convalidación del Real Decreto-ley 25/2026 por la Diputación Permanente el 16 de octubre boe.es · consultada el 23 de octubre de 2026
- Congreso de los Diputados, sesiones de la Diputación Permanente (a 23 de octubre de 2026, sin sesión convocada) congreso.es · consultada el 23 de octubre de 2026
- La Moncloa, referencia del Consejo de Ministros del 13 de octubre de 2026 (sin acuerdo sobre TU CASA) lamoncloa.gob.es · consultada el 23 de octubre de 2026
- La Moncloa, referencia del Consejo de Ministros del 20 de octubre de 2026 (sin acuerdo sobre TU CASA) lamoncloa.gob.es · consultada el 23 de octubre de 2026
- idealista, 6 de octubre de 2026: el Gobierno vuelve a aprobar los dos decretos de vivienda idealista.com · consultada el 23 de octubre de 2026
- BOE, Ley 37/1992 del Impuesto sobre el Valor Añadido, artículo 91.Uno.1.7.º (tipo del 10 % para las viviendas) boe.es · consultada el 23 de octubre de 2026
- Guía Reformas, el ITP por comunidades autónomas (rango orientativo) guiareformas.es · consultada el 23 de octubre de 2026
- Raisin, el impuesto de transmisiones patrimoniales (rango orientativo) raisin.com · consultada el 23 de octubre de 2026
Quién hace esta noticia. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.