La respuesta corta
Dos impuestos y los gastos de la venta. El IRPF grava la ganancia: precio de venta menos gastos de venta, menos lo que te costó el piso con los impuestos y gastos de la compra, y tributa en la escala del ahorro, del 19 al 30 % en 2026. La plusvalía municipal grava el suelo y, si lo pides, se paga por el menor de dos métodos, el objetivo y el real; si vendes sin ganar, no se paga. Si Marta vendiera su piso dentro de 20 años, ganaría unos 155.500 € y pagaría unos 34.600 € de IRPF. Si reinvierte lo suficiente en otra vivienda habitual, o tiene 65 años cumplidos, ese IRPF se queda en cero.
En esta guía 11 apartados
- Qué impuestos pagas al vender un piso: la factura de Marta
- Cómo se calcula la ganancia al vender un piso
- Qué gastos de la venta se pueden restar
- Cuánto IRPF pagas por vender un piso: la escala del ahorro
- Plusvalía municipal: cómo se calcula y cuándo no se paga
- Exención por reinversión en vivienda habitual
- Vender tu casa con 65 años o más
- Qué impuestos pagas al vender un piso heredado
- Vender un piso vacío a la Administración: la novedad de 2026
- Conclusión: tu cuenta en tres pasos
- Preguntas frecuentes
El caso
Marta, la de la guía de comprar o alquilar, compró en 2026, con 35 años, un piso de 250.000 € con una hipoteca de 200.000 €. En aquella cuenta a 20 años supusimos que el piso sube un 3 % al año y que al final lo vende todo, el piso y el fondo en el que ha ido invirtiendo: de 586.102 € de patrimonio le quedaban 509.389 €. Por el camino se dejaba casi 77.000 € entre gastos e impuestos. Aquí vemos de dónde sale cada euro, con las reglas de 2026 aplicadas a esa venta futura.
Cuando vendes un piso pagas dos impuestos: la plusvalía municipal, al ayuntamiento, y el IRPF por lo que has ganado, a Hacienda. Y además, los gastos de la venta. Buena parte de esa factura depende de lo que hagas con el dinero, de tu edad y de cuándo vendas. Si estás pensando en vender, ten a mano tus escrituras y el recibo del IBI: al final te llevas la cuenta en tres pasos para hacerla con tu piso, sea tu casa o una herencia.
Qué impuestos pagas al vender un piso: la factura de Marta
A los 20 años, el piso de Marta valdría 451.528 € y aún debería 87.324 € de hipoteca. Si lo vendiera entonces, esta sería su factura:
| Partida | Cuánto |
|---|---|
| Inmobiliaria (3 % más IVA) | 16.390 € |
| Plusvalía municipal | 3.000 € |
| Otros gastos de la venta (supuesto) | 1.671 € |
| Gastos de venta | 21.061 € |
| IRPF del piso y del fondo, vendidos el mismo año | 55.653 € |
| Total | 76.714 € |
Piso de 250.000 € comprado en 2026 que sube un 3 % al año. Reglas de 2026 aplicadas a una venta futura, sin ninguna exención. La comisión del 3 % es el supuesto de la guía de comprar o alquilar; las comisiones reales varían mucho (OCU, enero de 2026, fuente privada).
Esos 55.653 € de IRPF juntan dos cosas: el impuesto por la ganancia del piso y el de un fondo de inversión que Marta vendía ese mismo año. Vamos a separarlas, porque cada una tiene su cuenta.
Cómo se calcula la ganancia al vender un piso
Hacienda no cobra por lo que vendes, sino por lo que ganas, y la ganancia no es la resta que haría cualquiera. Precio de venta menos precio de compra daría 201.528 €. La Ley del IRPF (art. 35) permite dos ajustes, y los dos juegan a tu favor:
- A lo que te costó se le suman los impuestos y gastos de la compra: el impuesto de la compra, la notaría, el registro. En la cuenta del canal, Marta puso 25.000 €, un redondeo del 10 %, así que para Hacienda el piso le costó 275.000 €. Cuánto sale de verdad según tu comunidad lo tienes en la guía de impuestos y gastos al comprar una casa.
- Al precio de venta se le restan los gastos de vender: de los 451.528 € quedan 430.467 €.
| Cuenta | Cuánto |
|---|---|
| Precio de venta | 451.528 € |
| Menos gastos de venta | 21.061 € |
| Valor de transmisión | 430.467 € |
| Valor de adquisición (250.000 € más 25.000 € de impuestos y gastos de compra) | 275.000 € |
| Ganancia | 155.467 € |
Ley del IRPF, arts. 34 y 35. Con la resta rápida, precio de venta menos precio de compra, saldrían 201.528 €: 46.061 € más.
Las reformas que mejoran el piso también suman a lo que te costó, si guardas las facturas. Las reparaciones y los intereses de la hipoteca no cuentan. Y hay dos casos en los que esta cuenta cambia: los pisos comprados antes de 1995, en los que una parte de la ganancia puede rebajarse con unos coeficientes antiguos, y los que han estado alquilados, en los que las amortizaciones rebajan lo que te costó, aunque no las hayas deducido. Lo de las amortizaciones lo verás con números en la guía de comprar un piso para alquilarlo o invertir.
Qué gastos de la venta se pueden restar
Cuentan los que son de la venta y has pagado tú. Según la Dirección General de Tributos (consulta V0467-26, de 27 de febrero de 2026), entre otros:
- La comisión de la inmobiliaria.
- La plusvalía municipal.
- El certificado de eficiencia energética, que es obligatorio para vender (Real Decreto 390/2021).
- La notaría y el registro de cancelar la hipoteca.
Los 1.671 € de otros gastos de Marta serían cosas así. Lo que no se resta es la hipoteca que queda. Si debes dinero, como Marta, que a los 20 años aún debería 87.324 €, lo habitual es pagarlo el día de la firma, porque quien compra quiere el piso sin cargas. Pero lo que devuelves al banco es una deuda que ya tenías, no un gasto de la venta.
Cuánto IRPF pagas por vender un piso: la escala del ahorro
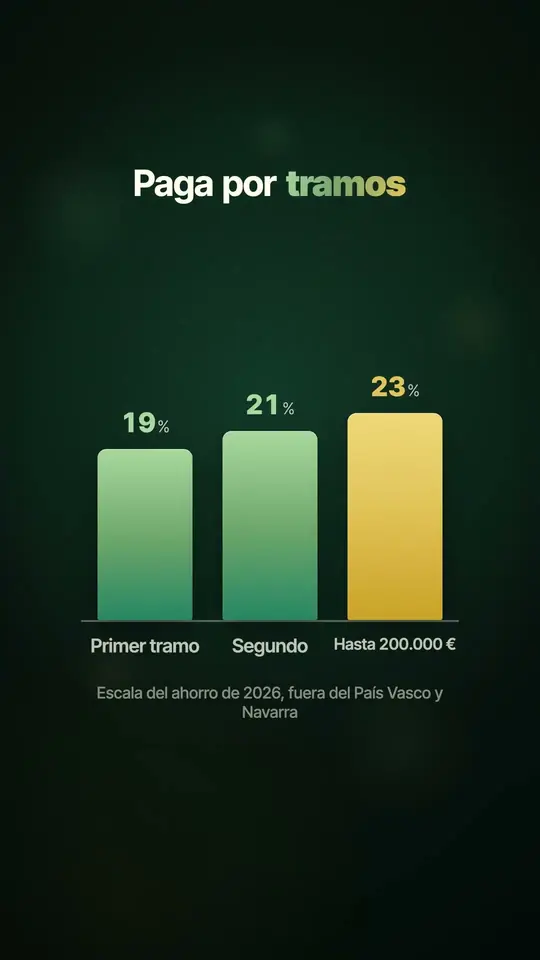
La ganancia tributa en la parte del IRPF que grava los ahorros y las inversiones, que tiene su propia escala. Es la misma en toda España, salvo en el País Vasco y Navarra, que tienen la suya. Cada tramo paga solo lo suyo:
| Parte de la ganancia | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Ley del IRPF, arts. 66 y 76. Territorio común: fuera del País Vasco y Navarra. Los primeros 6.000 € pagan 1.140 €; los primeros 50.000 €, 10.380 €; los primeros 200.000 €, 44.880 €.
Con los 155.467 € de ganancia del piso, Marta pagaría 34.637 €: 1.140 € del primer tramo, 9.240 € del segundo y el 23 % de lo que pasa de 50.000 €. Es algo más del 22 % de media, porque cada tramo paga solo lo suyo. Así queda la cuenta con otras ganancias:
| Ganancia | IRPF | Tipo medio |
|---|---|---|
| 10.000 € | 1.980 € | 19,8 % |
| 30.000 € | 6.180 € | 20,6 % |
| 100.000 € | 21.880 € | 21,9 % |
| 155.467 € (el piso de Marta) | 34.637 € | 22,3 % |
Solo la ganancia de la venta, sin otras rentas del ahorro ese año.
¿Y de dónde salían los 55.653 €? De sumar el mismo año la ganancia del piso y la del fondo de Marta, que por sí solo pagaría 18.299 €. Al juntarlas, una parte salta a tramos más caros: vendidos en años distintos, piso y fondo pagarían 52.937 € en total; el mismo año, 55.653 €.
Este impuesto no se paga al firmar: va en la declaración de la renta del año de la venta, que se presenta en la primavera del año siguiente. La Renta 2025, por ejemplo, se presentó del 8 de abril al 30 de junio de 2026.
Plusvalía municipal: cómo se calcula y cuándo no se paga
La plusvalía municipal grava lo que se ha revalorizado el suelo, no el edificio, y en una venta la paga quien vende. Cada ayuntamiento fija sus coeficientes y su tipo en su ordenanza fiscal, dentro de unos máximos de la ley, y se declara en 30 días hábiles desde la venta (Ley de Haciendas Locales, arts. 104 a 110).
Hay dos formas de calcularla, y desde noviembre de 2021, si lo pides, pagas por la menor:
- Método objetivo: no mira lo que has ganado. Valor catastral del suelo, que suele venir en el recibo del IBI, por un coeficiente según los años que has tenido el piso, por el tipo del ayuntamiento, como mucho el 30 %. Para 20 años o más, el coeficiente máximo en octubre de 2026 es 0,40; para 5 años, 0,18.
- Método real: precio de venta menos precio de compra según las escrituras, sin gastos, por la parte del valor catastral que es suelo, y por el tipo.
Supongamos que el piso de Marta tiene un valor catastral de 100.000 € y que el 25 % es suelo, 25.000 €, y que no cambia en 20 años. Por el método objetivo, 25.000 € por 0,40 son 10.000 € de base, y con el tipo máximo del 30 %, 3.000 €. Por el método real le saldrían 15.115 €, porque en 20 años el piso ha ganado mucho. Paga el objetivo: 3.000 €. Con el suelo de tu recibo puede salir bastante más o bastante menos.
| Venta | Objetivo | Real | Paga |
|---|---|---|---|
| A los 20 años, por 451.528 € | 3.000 € | 15.115 € | 3.000 € |
| A los 5 años, por 260.000 € | 1.350 € | 750 € | 750 € |
| Por 250.000 € o menos | No aplica | No aplica | 0 € |
Supuesto: valor catastral de 100.000 € con un 25 % de suelo, fijo, y tipo máximo del 30 %. Coeficientes máximos de octubre de 2026 (0,40 a 20 años y 0,18 a 5). El método real usa los precios de las escrituras, sin gastos. Ley de Haciendas Locales, arts. 104.5 y 107.
Si vendes por lo mismo que compraste o por menos, el suelo no ha ganado nada y no pagas plusvalía, aunque tienes que declararlo al ayuntamiento y presentar las dos escrituras. Durante años se pagó igual, hasta que el Tribunal Constitucional lo tumbó en 2017 y, en octubre de 2021, anuló la fórmula (sentencias 59/2017 y 182/2021). En el IRPF tampoco pagarías: con los gastos de comprar y de vender, esa operación da pérdida y no ganancia.
Los coeficientes los actualiza cada año una norma con rango de ley. El Real Decreto-ley 29/2026, publicado el 7 de octubre de 2026, baja el coeficiente de 20 años, no el tipo, de 0,40 a 0,30 desde el 1 de diciembre de 2026. Con el supuesto de Marta, serían 2.250 € en vez de 3.000 €. A 14 de octubre de 2026 estaba pendiente de convalidación en el Congreso.
Exención por reinversión en vivienda habitual
Aquí está lo gordo. Si vendes tu vivienda habitual y compras otra para vivir, puedes dejar sin impuesto la ganancia: es la exención por reinversión (Ley del IRPF, art. 38.1, y su Reglamento, arts. 41 y 41 bis). Las condiciones principales:
- Haber vivido en el piso al menos 3 años.
- Comprar la nueva en los 2 años siguientes a la venta o en los 2 anteriores.
- Irte a vivir a la nueva en los 12 meses siguientes a comprarla.
¿Cuánto hay que reinvertir? No el precio entero: cuando queda hipoteca, se resta lo pendiente. Para Marta, los 430.467 € de la venta, ya sin gastos, menos los 87.324 € que debe, dan 343.143 €. Si la casa nueva cuesta eso o más, la ganancia del piso queda exenta entera. Y no hace falta pagarla con ese dinero: según el Tribunal Supremo, en una sentencia de 1 de octubre de 2020, la casa nueva puede ir con otra hipoteca.
| Caso | IRPF del piso y del fondo |
|---|---|
| Sin reinvertir | 55.653 € |
| Reinvierte la mitad (171.571 €) | 36.178 € |
| Reinvierte 343.143 € o más | 18.299 € (solo el fondo) |
Reinvirtiendo la mitad, queda exenta la mitad de la ganancia del piso. Se reinvierte el valor de transmisión menos la hipoteca pendiente, en la lectura de la Ley del IRPF (art. 35.2) y su Reglamento (art. 41.1) que usamos; si se tomara el precio sin restar los gastos de venta, serían unos 364.200 €.
Reinvirtiendo todo, Marta se libra de 37.353 € de impuesto: dos de cada tres euros. Por eso la cuenta de la guía de comprar o alquilar, sin esta exención, era el peor caso. La plusvalía municipal y la inmobiliaria, en cambio, las sigue pagando.
Vender tu casa con 65 años o más
Hay otra exención que no pide reinvertir. Si vendes tu vivienda habitual y has cumplido 65 años el día de la escritura, la ganancia no tributa (Ley del IRPF, art. 33.4.b, y consulta de la Dirección General de Tributos V0035-23). Lo mismo pasa con las personas en situación de dependencia severa o de gran dependencia. Marta tendría 55 años a los 20 años de comprar y no le tocaría; con 65 cumplidos, de la misma venta solo tributaría el fondo, 18.299 €.
Desde los 65 hay además otra regla, para cualquier cosa que vendas, no solo tu casa: si lo que cobras lo destinas en 6 meses a una renta vitalicia, esa ganancia tampoco tributa. Eso sí, en toda tu vida puedes meter en estas rentas como mucho 240.000 € (art. 38.3).
El Real Decreto-ley 29/2026 toca también un detalle. Quien deja de vivir en su casa tiene 2 años para venderla sin perder la exención de los 65 o la de reinvertir, y para la mayoría sigue siendo así. Pero si tiene 65 años o es dependiente y se muda a una residencia o a casa de un familiar por su edad o su dependencia, su casa sigue contando como vivienda habitual hasta el día en que se mudó (Reglamento del IRPF, art. 41 bis.3). Ya rige, pendiente de convalidación.
Qué impuestos pagas al vender un piso heredado
En un piso heredado no cuenta lo que pagaron tus padres cuando lo compraron. Para Hacienda, tu precio de compra es el valor del piso en el impuesto de sucesiones, más lo que pagaste al heredar: el propio impuesto, la notaría, el registro y la plusvalía de la herencia (Ley del IRPF, art. 36). Calcularlo con el precio de tus padres es un error frecuente que hace salir una ganancia mucho mayor.
| Cuenta | Cuánto |
|---|---|
| Precio de venta | 221.000 € |
| Menos gastos de la venta | 9.000 € |
| Menos valor en Sucesiones (200.000 €) y gastos e impuestos de heredar (4.000 €) | 204.000 € |
| Ganancia | 8.000 € |
| IRPF | 1.560 € |
Cifras supuestas. Desde 2022, el valor en Sucesiones es como mínimo el valor de referencia del Catastro (Manual de Renta 2025 de la Agencia Tributaria).
Con la plusvalía municipal pasa algo parecido. La de la herencia la paga quien hereda, y el ayuntamiento puede rebajarla hasta un 95 % a hijos y nietos, al cónyuge y a padres y abuelos, si lo aprueba en su ordenanza. Y cuando después vendes, los años se cuentan desde el día en que heredaste, no desde que tus padres compraron (Ley de Haciendas Locales, arts. 106.1, 107.4 y 108.4).
Vender un piso vacío a la Administración: la novedad de 2026
El Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026 y, a 14 de octubre, pendiente de convalidación en el Congreso, añade una exención nueva. Deja libre de IRPF, en todo o en parte, la ganancia de vender a la Administración, o a un organismo o empresa pública que promueva vivienda social o asequible, una vivienda que lleve 2 años vacía sin causa justificada. Vale para las ventas hechas hasta el 31 de diciembre de 2027.
| Precio de venta | Ganancia exenta |
|---|---|
| 200.000 € o menos | 100 % |
| 350.000 € | 75 % |
| 500.000 € | 50 % |
| 800.000 € o más | 0 % |
Ley del IRPF, disposición adicional 65.ª, añadida por el Real Decreto-ley 29/2026. Entre 200.000 y 800.000 €, la exención baja en línea recta.
La parte que no quede exenta podrá librarse también si se reinvierte en 6 meses en una cuenta nueva, la Cuenta Financia Europa Reinversión, solo para ventas hechas pasados 30 días hábiles desde el 8 de octubre de 2026. Mientras no exista la orden ministerial que la regula, no se puede contratar, y los 6 meses contarían desde que exista. No es el caso de Marta, que vive en su piso. Comprueba cómo está el decreto en el BOE.
Conclusión: tu cuenta en tres pasos
Entonces, ¿qué impuestos pagas al vender tu piso? Dos: la plusvalía municipal, al ayuntamiento, y el IRPF por la ganancia, a Hacienda, y además los gastos de vender. De los casi 77.000 € de Marta, 21.061 € son gastos de venta, con la plusvalía incluida. El resto es IRPF: 34.637 € del piso, 18.299 € del fondo y lo que sube por juntarlos el mismo año. Si reinvierte en otra vivienda habitual, el IRPF del piso se queda en nada.
Antes de la cuenta, una pregunta: ¿te toca una exención, porque compras otra vivienda habitual o tienes 65 años cumplidos? Si no, con tus escrituras y tu recibo del IBI:
- La ganancia: precio de venta menos gastos de venta, menos lo que pagaste al comprar con sus impuestos y gastos, y con las reformas que lo mejoraron.
- El IRPF: pasa esa ganancia por la escala, tramo a tramo: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, y 27 y 30 % por encima.
- La plusvalía municipal: el suelo de tu recibo del IBI por el coeficiente y el tipo de la ordenanza de tu ayuntamiento, frente al método real. Pagas el menor.
Un ejemplo con las reglas de 2026: si vendes tu piso con 30.000 € de ganancia y sin exenciones, pagas 6.180 € de IRPF, un 20,6 % de media.
Supuestos del cálculo
- Marta: piso de 250.000 € comprado en 2026 con 35 años, 25.000 € de impuestos y gastos de compra (redondeo del canal, 10 %) e hipoteca de 200.000 € a 30 años al 3 % fijo. El piso sube un 3 % al año, como en la guía de comprar o alquilar: 451.528 € en el año 20, con 87.324 € de hipoteca pendiente. A los 20 años tendría 55.
- Venta: inmobiliaria del 3 % más IVA del 21 % y otros gastos hasta completar el 4 % del precio, más la plusvalía municipal. Fondo de Marta vendido el mismo año, con 84.432 € de ganancia, como en la guía de comprar o alquilar.
- Reglas de 2026 aplicadas a una venta futura: escala del ahorro de 2026, coeficientes máximos de la plusvalía de octubre de 2026 y territorio común (fuera del País Vasco y Navarra).
- Plusvalía municipal: valor catastral de 100.000 € con un 25 % de suelo, fijo, y tipo máximo del 30 %.
- Reinversión: valor de transmisión menos hipoteca pendiente (343.143 €). Piso heredado: valores supuestos.
- Real Decreto-ley 29/2026: publicado en el BOE el 7 de octubre de 2026, en vigor desde el 8 de octubre y pendiente de convalidación a 14 de octubre de 2026.
- Normas consultadas el 7 de octubre de 2026; situación del decreto comprobada en el BOE el 14 de octubre de 2026.
Preguntas frecuentes
¿Qué impuestos se pagan al vender un piso?
Dos. El IRPF por la ganancia, que va en la declaración de la renta del año de la venta, y la plusvalía municipal, que cobra el ayuntamiento y se declara en 30 días hábiles. Además, quien vende paga sus gastos, como la inmobiliaria, el certificado energético o cancelar la hipoteca. En el ejemplo de Marta, vendiendo a los 20 años un piso comprado por 250.000 €, los gastos de venta suman 21.061 € con la plusvalía incluida, y el IRPF del piso, 34.637 €.
¿Cómo se calcula la ganancia al vender una vivienda?
Precio de venta menos los gastos de vender (inmobiliaria, plusvalía municipal, certificado energético, notaría y registro de cancelar la hipoteca), menos lo que te costó: el precio de compra más sus impuestos y gastos, y las reformas que mejoraron el piso. La hipoteca que devuelves no se resta. En el piso de Marta, 451.528 € menos 21.061 € menos 275.000 € dan 155.467 € de ganancia, 46.061 € menos que la resta rápida.
¿Cuánto IRPF se paga por la venta de un piso?
Depende de la ganancia, que tributa en la escala del ahorro de 2026: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima, cada tramo solo por lo suyo. Una ganancia de 30.000 € paga 6.180 €; una de 100.000 €, 21.880 €. Si ese año vendes también otras inversiones con ganancia, se suman y pueden saltar a tramos más caros.
¿Cuándo no se paga la plusvalía municipal?
Cuando vendes por lo mismo que compraste o por menos, según las escrituras: el suelo no ha ganado nada y no hay impuesto, aunque hay que declararlo y presentar las dos escrituras. Si sí ganas, puedes pedir que te la calculen por el método real si sale menos que el objetivo. En una herencia la paga quien hereda, y el ayuntamiento puede rebajarla hasta un 95 % a hijos, cónyuge y padres.
¿Cuándo no pagas IRPF al vender tu vivienda habitual?
Si reinviertes en otra vivienda habitual, en los 2 años anteriores o siguientes, habiendo vivido al menos 3 años en la que vendes: la ganancia queda exenta en la parte reinvertida, y si queda hipoteca solo hay que reinvertir lo que te queda después de pagarla. También si tienes 65 años cumplidos o estás en situación de dependencia severa o gran dependencia. Y desde los 65, la ganancia de vender cualquier bien no tributa si la destinas en 6 meses a una renta vitalicia, con un máximo de 240.000 € en total.
Fuentes
- Ley 35/2006, del IRPF (arts. 33, 34, 35, 36, 38, 66 y 76, y disposición adicional 65.ª) boe.es · consultada el 7 de octubre de 2026
- Reglamento del IRPF (arts. 41 y 41 bis) boe.es · consultada el 7 de octubre de 2026
- Texto refundido de la Ley Reguladora de las Haciendas Locales (plusvalía municipal, arts. 104 a 110) boe.es · consultada el 7 de octubre de 2026
- Coeficientes máximos de la plusvalía municipal vigentes en octubre de 2026 (art. 107, versión del 2 de octubre de 2026) boe.es · consultada el 7 de octubre de 2026
- Real Decreto-ley 8/2023 (coeficientes de la plusvalía municipal) boe.es · consultada el 7 de octubre de 2026
- Real Decreto-ley 26/2021 (los dos métodos de la plusvalía municipal) boe.es · consultada el 7 de octubre de 2026
- Real Decreto-ley 29/2026 (coeficientes desde diciembre de 2026, vivienda vacía y traslado de mayores) boe.es · consultada el 14 de octubre de 2026
- Tribunal Constitucional, sentencia 59/2017 boe.es · consultada el 7 de octubre de 2026
- Tribunal Constitucional, sentencia 182/2021 boe.es · consultada el 7 de octubre de 2026
- Real Decreto 390/2021 (certificado de eficiencia energética) boe.es · consultada el 7 de octubre de 2026
- Orden HAC/277/2026 (plazos de la Renta 2025) boe.es · consultada el 7 de octubre de 2026
- Agencia Tributaria, Manual de Renta 2025: reglas generales de cálculo de las ganancias sede.agenciatributaria.gob.es · consultada el 7 de octubre de 2026
- Agencia Tributaria, Manual de Renta 2025: ganancias exentas sede.agenciatributaria.gob.es · consultada el 7 de octubre de 2026
- Agencia Tributaria, Manual de Renta 2025: exención por reinversión en vivienda habitual sede.agenciatributaria.gob.es · consultada el 7 de octubre de 2026
- Dirección General de Tributos, consultas vinculantes V0467-26 y V0035-23 petete.tributos.hacienda.gob.es · consultada el 7 de octubre de 2026
- OCU, agencias inmobiliarias y sus comisiones (fuente privada) ocu.org · consultada el 7 de octubre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.