La respuesta corta
Depende de dos cosas: dónde vivía quien fallece (la comunidad en la que pasó más días en sus últimos 5 años) y el parentesco. Cada heredero paga por lo que recibe: la ley del Estado resta una reducción por parentesco, aplica una tarifa del 7,65 al 34 % y multiplica por un coeficiente, y cada comunidad cambia esa cuenta con sus rebajas. Una hija de 35 años que hereda de su madre un piso de 200.000 € y 20.000 € en el banco pagaría unos 32.500 € con la ley del Estado, pero 0 € en 8 comunidades, menos de 400 € en otras 5 y unos 4.800 € en Cataluña. Un hermano, en 8 comunidades, pasaría de 50.000 €.
En esta guía 12 apartados
- Cuánto se paga por una herencia en España: la cuenta de la hija
- Qué comunidad cobra el impuesto de sucesiones
- Cuánto vale lo que heredas: la base del impuesto
- Cómo se calcula el impuesto de sucesiones: la cuenta del Estado
- Impuesto de sucesiones por comunidades autónomas en 2026
- Cuánto paga un hermano por una herencia
- Reducción por vivienda habitual en el impuesto de sucesiones
- Plazo para presentar el impuesto de sucesiones
- Plusvalía municipal y otros gastos al heredar un piso
- Conclusión: tu cuenta en cuatro pasos
- Haz tu cuenta
- Preguntas frecuentes
El caso
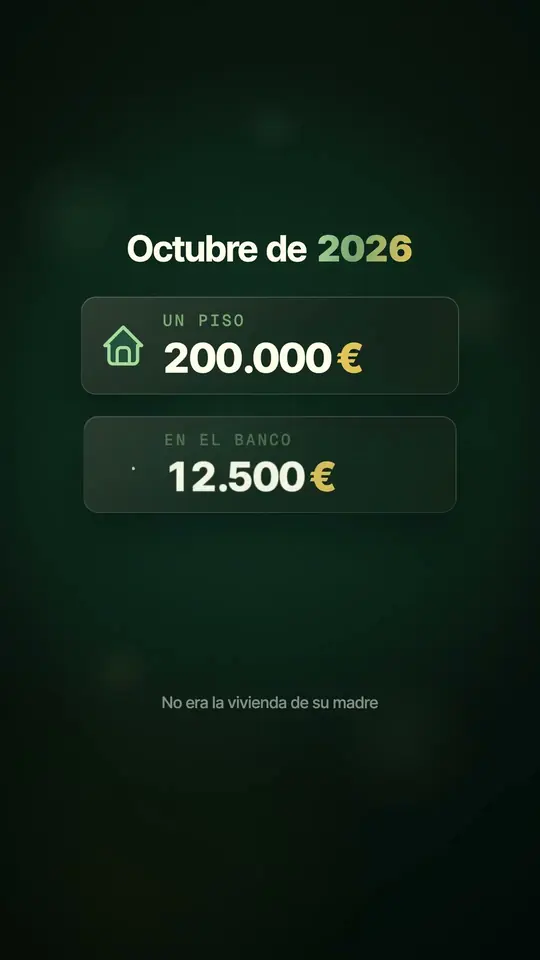
Una hija de 35 años, como Marta, la de la guía de comprar o alquilar: cobra un sueldo medio y paga su propia hipoteca. En octubre de 2026 fallece su madre, y ella es la única heredera. Hereda un piso valorado en 200.000 € y 20.000 € en la cuenta. El piso no era la vivienda habitual de su madre a efectos fiscales, no hay deudas ni gastos que restar, y las dos residían en España, fuera del País Vasco y Navarra. Aquí calculamos solo el impuesto de sucesiones, con las normas vigentes en octubre de 2026: la notaría, el registro y la plusvalía municipal van aparte.
El impuesto de sucesiones lo regula una ley del Estado, pero lo cobran las comunidades, y cada una puede cambiar casi toda la cuenta. Por eso la misma herencia puede salir a cero o costar miles de euros según dos cosas: dónde vivía quien fallece y qué parentesco teníais. Si te toca hacer esta cuenta, ten a mano dónde vivió quien ha fallecido en sus últimos 5 años, el valor de referencia del Catastro de cada inmueble y lo que había en el banco: al final te llevas la cuenta en cuatro pasos.
Cuánto se paga por una herencia en España: la cuenta de la hija
Con la ley del Estado, sin ninguna rebaja autonómica, la hija pagaría 32.500 €, casi el 15 % de lo que hereda. Pero ninguna de las 15 comunidades de régimen común le cobra eso: todas lo rebajan, y mucho, entre padres e hijos. Este es el resultado según dónde vivía su madre:
| Dónde vivía la madre | Impuesto de la hija |
|---|---|
| Andalucía, Aragón, Asturias, Baleares, Cantabria, Castilla y León, Extremadura y Galicia | 0 € |
| Navarra, Bizkaia, Gipuzkoa y Araba/Álava (normas forales) | 0 € |
| Canarias | 30,98 € |
| Comunitat Valenciana | 157,84 € |
| Madrid | 324,71 € |
| Murcia y La Rioja | 325,00 € |
| Ceuta y Melilla | 325,00 € |
| Castilla-La Mancha | 1.625,00 € |
| Cataluña | 4.836,16 € |
| Ley del Estado, sin rebajas autonómicas | 32.500,01 € |
Herencia de 220.000 € (piso de 200.000 € y 20.000 € en la cuenta) de una madre a su hija de 35 años, única heredera, con fallecimiento en octubre de 2026. Normas estatales, autonómicas y forales vigentes en octubre de 2026. Solo el impuesto: sin notaría, registro ni plusvalía municipal.
La misma madre y la misma hija: 0 € en 8 comunidades y 4.836 € en Cataluña. En 13 de las 15, la hija paga menos de 400 €. Lo que más mueve la factura, en cambio, es el parentesco: si la misma herencia la dejara a su hermano una mujer sin hijos, en 8 comunidades pasaría de 50.000 €. Vamos paso a paso.
Qué comunidad cobra el impuesto de sucesiones
Aquí se equivoca mucha gente. No manda dónde está el piso ni dónde vive quien hereda: manda dónde vivía quien fallece. Y no vale solo el último domicilio, sino la comunidad en la que pasó más días durante los 5 años anteriores al fallecimiento (Ley 22/2009, arts. 28 y 32).
- Si la madre vivía en Sevilla, se aplica la ley andaluza, aunque el piso esté en Asturias y la hija viva en Madrid.
- Si se hubiera mudado hace 2 años a casa de su hija, en otra comunidad, seguiría mandando la comunidad en la que vivía antes: allí pasó 3 de esos 5 años.
- Si quien fallece no vivía en España, se aplica la norma de la comunidad donde esté el mayor valor de sus bienes en España (Ley 29/1987, disposición adicional 2.ª).
El País Vasco y Navarra tienen su propio impuesto, con sus normas forales. Para una hija con esta misma herencia, la cuota también sale cero en los cuatro territorios: Navarra, Bizkaia, Gipuzkoa y Araba/Álava. Y Ceuta y Melilla, que no tienen competencias en este impuesto, aplican la ley del Estado con una rebaja del 99 % para hijos, cónyuges y padres si quien fallece vivía allí los 5 años anteriores: 325 € en nuestro caso.
Cuánto vale lo que heredas: la base del impuesto
La base es el valor de lo que recibe cada heredero, con tres reglas (Ley 29/1987, arts. 5, 9, 13 y 14):
- Un piso cuenta por su valor de referencia del Catastro el día del fallecimiento, o por el valor declarado si es más alto. Es el mismo valor de referencia que vimos en la guía de impuestos y gastos al comprar una casa. Aquí suponemos que el del piso es justo 200.000 €.
- Se restan las deudas de quien fallece y los gastos de su última enfermedad, del entierro y del funeral. En nuestro caso no hay nada que restar.
- Cada heredero paga por lo suyo, no por la herencia entera. Si fueran dos hijos a partes iguales, cada uno haría su cuenta con 110.000 €, y no con 220.000 €.
Con el piso y los 20.000 € de la cuenta, la base de la hija es de 220.000 €.
Cómo se calcula el impuesto de sucesiones: la cuenta del Estado
La ley del impuesto es estatal, y su cuenta es el punto de partida aunque luego cada comunidad la cambie. Tiene tres pasos:
- Reducción por parentesco: a los hijos de 21 años o más, al cónyuge y a los padres se les restan 15.956,87 €. Los hijos menores de 21 tienen una reducción mayor.
- Tarifa: lo que queda pasa por 16 tramos, del 7,65 al 34 %, y cada tramo paga solo lo suyo, como en el IRPF.
- Coeficiente: la cuota se multiplica según el parentesco y el patrimonio que ya tenía quien hereda. Para una hija con menos de 402.678,11 € de patrimonio, el coeficiente es 1 y la cuota se queda igual.
| Paso | Cuánto |
|---|---|
| Base: piso y cuenta | 220.000 € |
| Menos la reducción por parentesco | 15.956,87 € |
| Base liquidable | 204.043,13 € |
| Cuota con la tarifa | 32.500,01 € |
| Coeficiente | 1 |
| A pagar con la ley del Estado | 32.500,01 € |
Ley 29/1987, arts. 20.2.a, 21.2 y 22.2. La base liquidable cae en el tramo que empieza en 159.634,83 €, con 23.063,25 € de cuota hasta ahí y un 21,25 % para el resto: 23.063,25 € más el 21,25 % de 44.408,30 €. Es el 14,8 % de lo heredado.
Con otro parentesco, la ley del Estado cambia la reducción y el coeficiente. Con la misma herencia de 220.000 €:
| Quién hereda | Reducción | Coeficiente | A pagar |
|---|---|---|---|
| Una hija de 35 años | 15.956,87 € | 1 | 32.500,01 € |
| Un hermano | 7.993,46 € | 1,5882 | 54.304,11 € |
| Un primo o alguien sin parentesco | 0 € | 2 | 71.781,70 € |
Ley 29/1987, arts. 20.2.a y 22.2. Coeficientes para un patrimonio previo de hasta 402.678,11 €; con más, son algo mayores. Sobre lo heredado, son el 14,8 %, el 24,7 % y el 32,6 %.
Impuesto de sucesiones por comunidades autónomas en 2026
El impuesto está cedido a las comunidades, y la ley de financiación les deja cambiar cuatro piezas: las reducciones, la tarifa, los coeficientes y las bonificaciones, que son rebajas que se restan de la cuota (Ley 22/2009, art. 48). Las 15 de régimen común lo han hecho, cada una a su manera. Para los hijos hay dos caminos: subir tanto la reducción que no queda nada que gravar, o calcular la cuota y después descontar casi toda.
| Comunidad | Cómo lo rebaja | La hija paga |
|---|---|---|
| Andalucía | Reducción de 1.000.000 € | 0 € |
| Aragón | Reducción del 100 % de la base, hasta 500.000 € | 0 € |
| Asturias | Reducción de 300.000 € | 0 € |
| Baleares | Reducción de 25.000 €, tarifa del 1 % y bonificación del 100 % | 0 € |
| Cantabria | Reducción de 50.000 € y bonificación del 100 % | 0 € |
| Castilla y León | Reducciones hasta sumar 400.000 € | 0 € |
| Extremadura | Reducción de 500.000 € | 0 € |
| Galicia | Reducción de 1.000.000 € | 0 € |
| Canarias | Reducción de 23.125 € y bonificación del 99,9 % | 30,98 € |
| Comunitat Valenciana | Reducción de 100.000 €, tarifa propia y bonificación del 99 % | 157,84 € |
| Madrid | Reducción de 16.000 €, tarifa propia y bonificación del 99 % | 324,71 € |
| Murcia | Cuenta del Estado y deducción del 99 % | 325,00 € |
| La Rioja | Cuenta del Estado y deducción del 99 % | 325,00 € |
| Castilla-La Mancha | Cuenta del Estado y bonificación del 95 % en este tramo | 1.625,00 € |
| Cataluña | Reducción de 100.000 €, tarifa propia y bonificación por tramos | 4.836,16 € |
Normas de cada comunidad vigentes en octubre de 2026 (la lista, en las fuentes). En Aragón, la reducción del 100 % hay que pedirla expresamente en el plazo voluntario. En Baleares, la bonificación exige que el valor del piso en la escritura no supere su valor de referencia en más de un 20 %. Murcia y La Rioja la llaman deducción.
Quedan dos comunidades en las que se paga bastante más. En Castilla-La Mancha, la rebaja depende del tamaño de la herencia. Es del 100 % si lo que queda después de la reducción, la base liquidable, no llega a 175.000 €; del 95 % de 175.000 a 225.000 €, y del 90, el 85 y el 80 % por encima (Ley 8/2013, art. 17.1). Con 204.043,13 €, la hija paga el 5 % de los 32.500,01 € de la cuenta del Estado: 1.625 €. Con una herencia algo más pequeña, que se quedara por debajo de ese límite, no pagaría nada: la rebaja cambia de golpe.
En Cataluña, los hijos restan 100.000 € y la tarifa es propia: de los 220.000 € quedan 120.000 € de base liquidable y 11.200 € de cuota. Allí la bonificación del 99 % es para el cónyuge; para los hijos de 21 años o más, la rebaja va por tramos de lo heredado (Decreto Legislativo 1/2024, art. 633-4):
| Parte de lo heredado | Bonificación |
|---|---|
| Primeros 100.000 € | 60 % |
| De 100.000 a 200.000 € | 55 % |
| De 200.000 a 300.000 € | 50 % |
| Desde 300.000 € | 45 % y menos |
Tramos de la base imponible, antes de la reducción. Con 220.000 €, la bonificación media es del 56,82 %: de 11.200 € de cuota se descuentan 6.363,84 €, y la hija paga 4.836,16 €.
Por eso la cuota no desaparece. Entre los 0 € de Andalucía y los 4.836 € de Cataluña no cambia la herencia ni la hija: solo dónde vivía la madre.
Cuánto paga un hermano por una herencia
Todo lo anterior vale para hijos. Si quien fallece no tiene hijos y hereda un hermano o un sobrino, este entra en otro grupo de parentesco, y la ley del Estado cambia dos cosas: la reducción baja a 7.993,46 € y la cuota se multiplica por 1,5882. Es decir, por cada 100 € de cuota se pagan casi 159. Si una mujer sin hijos deja la misma herencia a su hermano, la cuenta del Estado da 54.304,11 €, casi la cuarta parte de lo heredado.
Aquí las comunidades se parecen mucho más, porque sus rebajas grandes son para hijos, cónyuges y padres:
| Comunidad | Por qué | El hermano paga |
|---|---|---|
| Castilla y León, Castilla-La Mancha, Extremadura, Murcia y La Rioja | La cuenta del Estado | 54.304,11 € |
| Asturias | Tarifa propia | 54.271,00 € |
| Aragón | Reducción de 15.000 € para hermanos | 51.939,46 € |
| Andalucía | Reducción de 10.000 €, tarifa propia y coeficiente de 1,5 | 50.730,00 € |
| Galicia | Reducción de 25.000 € | 48.564,53 € |
| Comunitat Valenciana | Bonificación del 25 % desde junio de 2026 | 40.980,56 € |
| Cataluña | Tarifa propia, sin bonificación | 39.768,53 € |
| Madrid | Bonificación del 50 % desde julio de 2025 | 27.135,36 € |
| Cantabria | Reducción de 25.000 € y bonificación del 50 % | 24.282,27 € |
| Baleares | Bonificación del 60 % | 17.366,56 € |
| Canarias | Bonificación del 99,9 %, también para hermanos y sobrinos | 53,86 € |
Una mujer sin hijos deja a su hermano 220.000 €, con un patrimonio previo del hermano en el primer tramo; con más de 402.678,11 €, el coeficiente sería algo mayor. Si la fallecida tuviera hijos que también heredaran, en Baleares la bonificación del hermano sería del 35 % y, por los mismos 220.000 €, pagaría 28.220,66 €. Para un sobrino cambian Aragón (54.304,11 €), Cantabria (54.301,91 €) y Extremadura, donde desde el 5 de agosto de 2026 un sobrino de quien fallece sin hijos puede tener, con requisitos, el trato de un hijo.
El hermano pasa de 50.000 € en 8 de las 15 comunidades y de 40.000 € en 10. Solo en Canarias se queda en 54 €, porque allí la rebaja del 99,9 % llega también a hermanos y sobrinos. Y si quien hereda es un primo o alguien sin parentesco, la ley del Estado no le da reducción y el coeficiente sube a 2: con la misma herencia, 71.781,70 €, casi un tercio de lo que recibe.
Reducción por vivienda habitual en el impuesto de sucesiones
Cambiemos un supuesto: que el piso sí fuera la vivienda habitual de la madre a efectos fiscales. La ley del Estado rebaja entonces el 95 % de su valor, con un tope de 122.606,47 € por heredero (Ley 29/1987, art. 20.2.c). Vale para hijos, cónyuge y padres, y también para un hermano o un sobrino de más de 65 años que viviera con quien fallece los 2 años anteriores.
| Cuenta | Sin la rebaja | Con la rebaja |
|---|---|---|
| Ley del Estado | 32.500,01 € | 9.417,38 € |
| Cataluña | 4.836,16 € | 0 € |
| Castilla-La Mancha | 1.625,00 € | 0 € |
Ley del Estado: el 95 % de 200.000 € son 190.000 €, pero el tope deja la reducción en 122.606,47 €, y la base liquidable baja a 81.436,66 €. Cataluña: 95 % con un límite de 500.000 € (Decreto Legislativo 1/2024, arts. 631-17 y 631-19). Castilla-La Mancha: con esa base, por debajo de 175.000 €, la bonificación es del 100 %.
Muchas comunidades mejoran esta rebaja. Andalucía la sube al 99 % y le quita el tope en euros; Baleares la deja en el 100 %, con un tope de 270.151,20 € por heredero, y Madrid, en el 95 % con un límite de 123.000 €. A cambio, hay que conservar lo heredado durante un tiempo:
| Años | Dónde |
|---|---|
| 3 | Andalucía y Asturias |
| 5 | Aragón, Baleares, Canarias, Cantabria, Cataluña, Galicia, Madrid, La Rioja y Comunitat Valenciana |
| 10, como la ley del Estado | Castilla y León, Castilla-La Mancha, Extremadura y Murcia |
Plazos de permanencia de la reducción por vivienda habitual en las normas de octubre de 2026.
Si no se cumple, hay que pagar lo que se dejó de pagar, con intereses de demora. Aunque vender no siempre es incumplir: Cataluña, por ejemplo, admite cambiarla, en los 6 meses siguientes a la venta, por otra vivienda de valor equivalente que pase a ser la tuya, o usar el dinero para amortizar la hipoteca de tu vivienda habitual (art. 631-19). Y si al final vendes el piso heredado, lo que pagas por esa venta lo tienes en la guía de impuestos al vender un piso.
Plazo para presentar el impuesto de sucesiones
Quien hereda está obligado a presentar el impuesto aunque la cuota salga cero, y tiene 6 meses desde el fallecimiento (Ley 29/1987, art. 31, y Reglamento del impuesto, art. 67). Se puede pedir una prórroga de otros 6 meses, siempre dentro de los 5 primeros, y en ese caso corren intereses de demora (Reglamento, art. 68).
Y los plazos importan, porque en algunas comunidades la rebaja depende de ellos:
- Extremadura: la bonificación del 99 % exige presentar en plazo.
- Comunitat Valenciana, y Madrid para hermanos y sobrinos: la bonificación vale para lo declarado en plazo y también fuera de plazo, si Hacienda aún no lo ha reclamado.
- Aragón: la reducción del 100 % para hijos hay que pedirla expresamente dentro del plazo voluntario.
Plusvalía municipal y otros gastos al heredar un piso
El impuesto de sucesiones no es lo único que se paga al heredar un piso. Aparte va la plusvalía municipal, la del ayuntamiento, que grava lo que ha ganado el suelo. La paga quien hereda, con el mismo plazo de 6 meses, prorrogable hasta un año, y el ayuntamiento puede rebajarla hasta un 95 % a hijos, cónyuge y padres si lo aprueba en su ordenanza (Ley de Haciendas Locales, arts. 106, 108.4 y 110.2). Cómo se calcula lo tienes en la guía de impuestos al vender un piso. Y además están la notaría y el registro.
En esa guía pusimos un ejemplo con supuestos: heredar un piso valorado en 200.000 € y pagar 4.000 € al heredarlo, entre impuesto, notaría, registro y plusvalía. Con solo el piso, sin la cuenta del banco, el impuesto de la hija sería este:
| Dónde vivía la madre | Impuesto |
|---|---|
| Madrid | 282,21 € |
| Cataluña | 3.825,00 € |
| Ley del Estado, sin rebajas autonómicas | 28.250,01 € |
Mismos supuestos: el piso no era la vivienda habitual de la madre. Solo el impuesto, sin notaría, registro ni plusvalía municipal.
Así que aquellos 4.000 € encajan donde el impuesto casi desaparece, como en Madrid. Con la cuenta del Estado sin rebajas, solo el impuesto pasaría de 28.000 €.
Conclusión: tu cuenta en cuatro pasos
Entonces, ¿cuánto se paga por una herencia en España? Depende, sobre todo, de dos cosas: dónde vivía quien fallece y qué parentesco teníais. Entre padres e hijos, con una herencia como esta, en 13 de las 15 comunidades se paga menos de 400 €, y en Cataluña, unos 4.800 €. Entre hermanos, casi siempre se pagan miles de euros, y a menudo más de 40.000.
Con los datos de tu caso:
- La comunidad: ¿en cuál pasó más días quien fallece durante sus últimos 5 años? Esa es la norma que manda.
- La base: suma lo que heredas y resta las deudas y los gastos de la última enfermedad y del entierro; si sois varios, cada uno con su parte. Cada inmueble cuenta por su valor de referencia o por el declarado, el mayor, y si no tiene valor de referencia, por el mayor entre el declarado y el de mercado.
- La cuota: resta la reducción por parentesco de esa comunidad y pasa el resto por su tarifa.
- Lo que pagas: multiplica por el coeficiente según el parentesco y tu patrimonio previo, aplica la bonificación y comprueba sus requisitos, como el plazo. Si hay vivienda habitual, busca su rebaja y cuántos años hay que conservarla.
Un ejemplo con las normas de octubre de 2026: una hija que hereda de su madre 220.000 €, sin vivienda habitual de por medio, paga 0 € si su madre vivía en Andalucía y 4.836,16 € si vivía en Cataluña. Y si lo que te llega es dinero y tienes hipoteca, la pregunta siguiente es qué hacer con él: la respondemos en la guía de amortizar hipoteca o invertir, y puedes probar con tus cifras en la calculadora de amortizar o invertir.
La calculadora del impuesto de sucesiones hace esta cuenta con las normas de la comunidad, el parentesco, tu edad y lo que heredas.
Supuestos del cálculo
- Fallecimiento en octubre de 2026. Madre e hija residentes en España, fuera del País Vasco y Navarra (régimen común); la madre vivió los 5 años anteriores en la misma comunidad.
- Hija de 35 años, única heredera, sin discapacidad y con un patrimonio previo por debajo de 402.678,11 € (coeficiente 1).
- Herencia: un piso de 200.000 €, igual a su valor de referencia, que no era la vivienda habitual de la madre a efectos fiscales, y 20.000 € en cuenta. Sin deudas, gastos deducibles, seguros de vida ni ajuar.
- Hermano: una mujer sin hijos le deja la misma herencia; el patrimonio previo del hermano está en el primer tramo.
- Solo el impuesto de sucesiones: la notaría, el registro y la plusvalía municipal van aparte.
- Normas estatales, autonómicas y forales vigentes en octubre de 2026, leídas el 10 de octubre de 2026 y comprobadas en el BOE el 14 de octubre de 2026. Contraste: Ministerio de Hacienda, Tributación Autonómica, Medidas 2026.
Calculadora · Impuesto de sucesiones
Calculadora del impuesto de sucesiones 2026: cuánto pagas por una herencia en cada comunidad
Vienen puestas las cifras del vídeo 021. Cambia las tuyas: la cuenta se hace en tu navegador y no se guarda.
Tu resultado
En Cataluña se pagan 4.836,16 €: el 2,2 % de lo que heredas, un 85 % menos que la cuenta del Estado sin rebajas
| Paso | Cuánto | De dónde sale |
|---|---|---|
| Lo que heredas (base imponible) | 220.000 € | Ley 29/1987, art. 9.1.a |
| Reducción por parentesco de Cataluña (grupo II) | −100.000 € | DLeg 1/2024 de Cataluña, art. 631-2.b |
| Base liquidable | 120.000 € | Lo que queda tras las reducciones |
| Cuota íntegra (tarifa) | 11.200,00 € | DLeg 1/2024 de Cataluña, art. 633-1 |
| Coeficiente por parentesco (× 1) | 11.200,00 € | DLeg 1/2024 de Cataluña, art. 633-3 |
| Bonificación media del 56,82 % | −6.363,84 € | DLeg 1/2024 de Cataluña, art. 633-4.2.b (media por tramos de lo heredado) |
| A pagar | 4.836,16 € | 2,2 % de lo que heredas |
Supuestos y límites de la cuenta 8
- Lo que heredas es lo que recibes tú, no la herencia entera: los inmuebles cuentan por su valor de referencia del Catastro (o por el declarado si es mayor) y se restan las deudas de quien fallece y los gastos de su última enfermedad, entierro y funeral.
- Manda la comunidad donde vivía quien fallece, la de más días en sus últimos 5 años (Ley 22/2009, arts. 28 y 32), no dónde estén los bienes ni dónde vivas tú.
- Suponemos que tu patrimonio antes de heredar no pasa de 500.000 €; con más, el coeficiente sube y pagarías algo más.
- No incluye la rebaja por la vivienda habitual de quien fallece, la discapacidad, la empresa familiar, los seguros de vida ni donaciones anteriores; tampoco parejas de hecho, hijastros, cuñados ni acogidos, que tienen reglas propias en cada comunidad.
- Navarra y el País Vasco tienen su propio impuesto y la calculadora no los cubre.
- Hay que presentar el impuesto en los 6 meses siguientes al fallecimiento aunque salga 0 € (se puede pedir una prórroga de otros 6 en los 5 primeros meses, con intereses).
- Solo el impuesto de sucesiones: la plusvalía municipal, la notaría y el registro van aparte.
- Normas vigentes en octubre de 2026, leídas el 10 de octubre de 2026 y comprobadas en el BOE el 23 de octubre de 2026: valen para un fallecimiento de esas fechas. Es una estimación, no una recomendación.
Cuenta orientativa con las normas y los supuestos del vídeo, no una recomendación personalizada. Nada sale de tu navegador.
Preguntas frecuentes
¿Cuánto se paga por una herencia en España?
Depende de dónde vivía quien fallece y del parentesco, porque cada comunidad cambia la cuenta de la ley del Estado. En el ejemplo de una hija de 35 años que hereda de su madre un piso de 200.000 € y 20.000 € en el banco, la ley del Estado sin rebajas daría 32.500,01 €. Con las normas de octubre de 2026 paga 0 € en 8 comunidades, menos de 400 € en otras 5, 1.625 € en Castilla-La Mancha y 4.836,16 € en Cataluña. Un hermano, con la misma herencia, pagaría más de 50.000 € en 8 comunidades.
¿Qué comunidad cobra el impuesto de sucesiones?
La de residencia de quien fallece: la comunidad en la que pasó más días durante los 5 años anteriores al fallecimiento. No importa dónde estén los pisos ni dónde vivan los herederos. Si la madre vivía en Sevilla, se aplica la ley andaluza aunque el piso esté en Asturias y la hija viva en Madrid. El País Vasco y Navarra tienen su propio impuesto, y si quien fallece no vivía en España, manda la comunidad donde esté el mayor valor de sus bienes en España.
¿Cuánto paga un hermano en el impuesto de sucesiones?
Mucho más que un hijo, porque las grandes rebajas autonómicas son para hijos, cónyuges y padres. Con la ley del Estado, un hermano tiene una reducción de 7.993,46 € y su cuota se multiplica por 1,5882: por una herencia de 220.000 € pagaría 54.304,11 €, casi la cuarta parte. Con las normas de octubre de 2026 se queda en 53,86 € en Canarias, en 17.366,56 € en Baleares y en 27.135,36 € en Madrid, pero pasa de 50.000 € en 8 de las 15 comunidades.
¿Hay que presentar el impuesto de sucesiones si sale a cero?
Sí. Quien hereda tiene que presentarlo aunque la cuota salga cero, en los 6 meses siguientes al fallecimiento. Se puede pedir una prórroga de otros 6 meses dentro de los 5 primeros, con intereses de demora. Y en algunas comunidades la rebaja depende del plazo: en Extremadura, la bonificación del 99 % exige presentar a tiempo, y en Aragón la reducción del 100 % para hijos hay que pedirla dentro del plazo voluntario.
¿Qué reducción tiene la vivienda habitual en el impuesto de sucesiones?
La ley del Estado rebaja el 95 % del valor de la vivienda habitual de quien fallece, con un tope de 122.606,47 € por heredero. Vale para hijos, cónyuge y padres, y para un hermano o un sobrino de más de 65 años que viviera con quien fallece los 2 años anteriores. Hay que conservarla 10 años, aunque muchas comunidades lo bajan a 5 o a 3. En el ejemplo de la hija, la cuenta del Estado baja de 32.500,01 € a 9.417,38 €, y en Cataluña y Castilla-La Mancha, a 0 €.
Fuentes
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (arts. 5, 9, 13, 14, 20, 21, 22, 23 bis, 24 y 31, y disposición adicional 2.ª) boe.es · consultada el 14 de octubre de 2026
- Reglamento del Impuesto sobre Sucesiones y Donaciones, Real Decreto 1629/1991 (arts. 67 y 68) boe.es · consultada el 14 de octubre de 2026
- Ley 22/2009, de financiación de las comunidades autónomas (arts. 28, 32 y 48) boe.es · consultada el 14 de octubre de 2026
- Texto refundido de la Ley Reguladora de las Haciendas Locales (plusvalía municipal de la herencia, arts. 106, 108 y 110) boe.es · consultada el 14 de octubre de 2026
- Ministerio de Hacienda, Tributación Autonómica. Medidas 2026, capítulo IV hacienda.gob.es · consultada el 10 de octubre de 2026
- Andalucía, Ley 5/2021, de Tributos Cedidos (arts. 27, 28, 37, 38 y 39) boe.es · consultada el 14 de octubre de 2026
- Aragón, Decreto Legislativo 1/2005, de tributos cedidos (arts. 131-5, 131-9 y 133-4) boe.es · consultada el 14 de octubre de 2026
- Asturias, Decreto Legislativo 2/2014, de tributos cedidos (arts. 17, 21 y 22) boe.es · consultada el 14 de octubre de 2026
- Illes Balears, Decreto Legislativo 1/2014, de tributos cedidos (arts. 21, 23, 33, 34, 36 y 36 bis) boe.es · consultada el 14 de octubre de 2026
- Canarias, Decreto Legislativo 1/2009, de tributos cedidos, texto actualizado del Gobierno de Canarias (arts. 20 y 24 ter) gobiernodecanarias.org · consultada el 10 de octubre de 2026
- Cantabria, Decreto Legislativo 62/2008, de tributos cedidos (arts. 5, 6, 7 y 8) boe.es · consultada el 14 de octubre de 2026
- Castilla y León, Decreto Legislativo 1/2013, de tributos cedidos (arts. 13 y 17 bis) boe.es · consultada el 14 de octubre de 2026
- Castilla-La Mancha, Ley 8/2013, de medidas tributarias (art. 17) boe.es · consultada el 14 de octubre de 2026
- Cataluña, Decreto Legislativo 1/2024, libro sexto del Código tributario (arts. 631-2, 631-17, 631-19, 633-1, 633-3 y 633-4) boe.es · consultada el 14 de octubre de 2026
- Extremadura, Decreto Legislativo 1/2018, de tributos cedidos (arts. 17, 20 y 20 ter) boe.es · consultada el 14 de octubre de 2026
- Galicia, Decreto Legislativo 1/2011, de tributos cedidos (arts. 6, 9 y 10) boe.es · consultada el 14 de octubre de 2026
- Comunidad de Madrid, Decreto Legislativo 1/2010, de tributos cedidos (arts. 21, 23, 24 y 25) boe.es · consultada el 14 de octubre de 2026
- Región de Murcia, Decreto Legislativo 1/2010, de tributos cedidos (arts. 3 y 5) boe.es · consultada el 14 de octubre de 2026
- La Rioja, Ley 10/2017, de tributos cedidos (art. 37) boe.es · consultada el 14 de octubre de 2026
- Comunitat Valenciana, Ley 13/1997, del tramo autonómico del IRPF y tributos cedidos (arts. 10, 11, 12 y 12 bis) boe.es · consultada el 14 de octubre de 2026
- Navarra, Decreto Foral Legislativo 250/2002, del Impuesto sobre Sucesiones y Donaciones (art. 34) lexnavarra.navarra.es · consultada el 10 de octubre de 2026
- Bizkaia, Norma Foral 4/2015, del Impuesto sobre Sucesiones y Donaciones (arts. 43 y 47) bizkaia.eus · consultada el 10 de octubre de 2026
- Gipuzkoa, Norma Foral 2/2022, del Impuesto sobre Sucesiones y Donaciones (arts. 44 y 47) euskadi.eus · consultada el 10 de octubre de 2026
- Araba/Álava, Norma Foral 11/2005, del Impuesto sobre Sucesiones y Donaciones (arts. 22 y 24) web.araba.eus · consultada el 10 de octubre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.