La respuesta corta
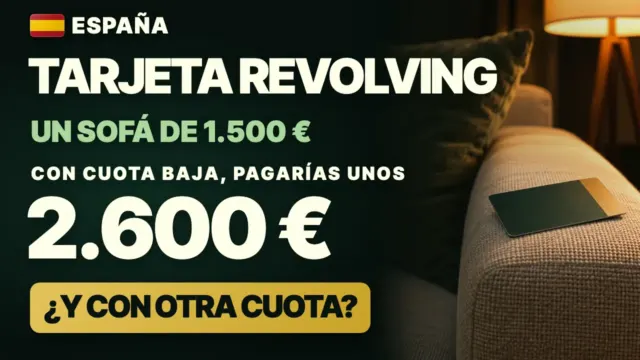
Depende sobre todo de la cuota. Con los tipos medios del Banco de España de agosto de 2026, un préstamo de 1.500 € a un año a la TAE media del 8 % saldría por unos 130 € al mes y unos 64 € de intereses. Con una tarjeta revolving a la media del 18,3 % y una cuota fija de 30 € al mes, sin compras nuevas, se tardaría 88 meses, más de 7 años, en pagarla, con unos 1.100 € de intereses; con 130 € al mes, 13 meses y unos 150 €. Los plazos sin intereses no cuestan nada si se pagan a tiempo, y ahorrar antes tampoco, a cambio de esperar.
En esta guía 15 apartados
- ¿Qué es la TAE y por qué es la cifra que hay que mirar?
- ¿Cuánto cobran de media un préstamo al consumo y una tarjeta revolving en 2026?
- Pedir un préstamo personal para pagar a plazos: cuánto cuesta
- ¿Cómo funciona una tarjeta revolving?
- ¿Cuánto cuesta pagar con una tarjeta revolving con cuota baja?
- ¿Cuánto tarda en pagarse una revolving? Tu cuota entre tu deuda
- ¿Qué te tiene que decir el extracto de una tarjeta revolving?
- Pagar en 3 o 4 plazos sin intereses: ¿es gratis?
- Ahorrar antes de comprar: cuánto se tarda
- ¿Cuándo es usurario el interés de una tarjeta revolving?
- ¿Hay un tope de intereses en España? El anteproyecto de 2026
- La directiva europea de crédito al consumo: qué cambia desde el 20 de noviembre de 2026
- Conclusión: ¿cuánto cuesta de verdad pagar a plazos?
- Haz tu cuenta
- Preguntas frecuentes
El caso
Marta, la de las cuentas del canal, cobra unos 1.930 € netos al mes y ahorra unos 270 €. En la guía del fondo de emergencia se marcó un colchón de 9.600 €, para lo que no se puede prever. Aquí hacemos un supuesto solo de esta guía: si quisiera cambiar el sofá antes del Black Friday, que cae el viernes 27 de noviembre de 2026, le costaría 1.500 €. No sería una urgencia, así que no querría tocar el colchón. ¿Cuánto le costaría de verdad pagarlo a plazos?
Pagar a plazos puede salir casi gratis o costar casi tanto como lo que compras. Aquí comparamos cuatro maneras de pagar esos 1.500 €: un préstamo a un año, una tarjeta revolving, los plazos sin intereses y ahorrar antes. Usamos los tipos medios del Banco de España de agosto de 2026, el último dato publicado a 19 de octubre de 2026, y las normas vigentes en esa fecha. Verás qué dice la ley, qué se está preparando y, al final, una cuenta de dos números, tu cuota y lo que debes, que te dice si tu deuda baja o se queda donde está.
¿Qué es la TAE y por qué es la cifra que hay que mirar?
La TAE, la tasa anual equivalente, es el precio del dinero en un año con los intereses y las comisiones dentro. Iguala en base anual todo lo que pagas y lo que recibes, salvo lo que te cobrarían por no cumplir, como un retraso (Ley 16/2011, de contratos de crédito al consumo, art. 32). Por eso sirve para comparar préstamos con plazos y cuotas distintos.
Y no es opcional: en los créditos a los que se aplica esa ley, si un anuncio da el tipo de interés o cualquier cifra del coste, tiene que dar también la TAE (art. 9). Si una oferta te enseña solo la cuota, la cifra que falta para comparar es la TAE.
¿Cuánto cobran de media un préstamo al consumo y una tarjeta revolving en 2026?
El Banco de España publica cada mes lo que cobran de media los bancos y las financieras en las operaciones nuevas con hogares. Estos son los datos de agosto de 2026:
| Producto | Tipo medio al año | Equivale al mes a |
|---|---|---|
| Crédito al consumo (TAE) | 8,0101 % (unos 8 %) | 0,644 % |
| Tarjetas de crédito de pago aplazado, entre ellas las revolving (sin comisiones) | 18,2578 % (unos 18,3 %) | 1,407 % |
Banco de España, Boletín Estadístico, cuadros 19.6 (TAE) y 19.4 (TEDR, la TAE sin comisiones), publicados el 1 de octubre de 2026 y consultados el 19 de octubre de 2026, cuando agosto seguía siendo el último mes publicado. El dato de septiembre de 2026 sale el martes 3 de noviembre de 2026. Tipo mensual equivalente al anual efectivo.
La tarjeta sale a 2,28 veces la TAE media del préstamo: más del doble. Y el dato de las tarjetas no lleva comisiones dentro, porque el Banco de España no publica su TAE: si las hubiera, saldría todavía más cara.
Ojo, que son medias, y la oferta concreta puede ser más cara: en la guía del fondo de emergencia, un préstamo publicado salía al 12,96 % TAE. Para el ejemplo usamos las medias, que son las que se pueden comprobar.
Pedir un préstamo personal para pagar a plazos: cuánto cuesta
Empezamos por lo más corriente. Para simularlo suponemos un préstamo con cuotas iguales y todo su coste metido en la TAE media del 8,01 %, sin comisiones aparte:
| Plazo | Cuota al mes | Total pagado | Intereses |
|---|---|---|---|
| 12 meses | 130,30 € | 1.563,55 € | 63,55 € |
| 24 meses | 67,66 € | 1.623,76 € | 123,76 € |
TAE media del crédito al consumo de agosto de 2026, 8,0101 % (Banco de España, cuadro 19.6), con cuotas iguales. Es una media: una oferta concreta puede tener otra TAE.
A un año, Marta pagaría unos 130 € al mes y unos 64 € de intereses. Si lo alargara a dos años, la cuota bajaría a unos 68 €, pero los intereses subirían a unos 124. Es la idea que se repite en toda la guía: la cuota más cómoda sale más cara.
Esa cuota también le apretaría el mes: 130,30 € son el 48,3 % de lo que ahorra, casi la mitad, durante un año. Como contamos en la guía de la regla 50/30/20, una cuota es un gasto fijo más, igual que el alquiler.
Y dos cosas más. Con un préstamo al consumo tienes 14 días naturales para echarte atrás sin dar explicaciones ni pagar penalización: devuelves el capital y los intereses de esos días, como tarde a los 30 días de avisar (Ley 16/2011, art. 28). Y antes de prestarte, el banco mira lo que ya debes, como vimos en la guía de qué mira el banco: esta cuota contaría en esa cuenta.
¿Cómo funciona una tarjeta revolving?
La revolving funciona de otra manera. La tarjeta tiene un límite, pagas una cuota que muchas veces eliges tú, y lo que devuelves vuelve a estar disponible para gastar. La norma la define como un crédito al consumo con interés, de duración indefinida o que se prorroga sola, en el que lo que gastas no se paga entero al final de cada periodo (Orden EHA/2899/2011, art. 33 bis). Por eso se llama así: el crédito da vueltas y no tiene fecha de final.
La cuota puede ser una cantidad fija o un porcentaje de lo que debes, según el Banco de España. Con un porcentaje, la cuota encoge a medida que pagas y la cuenta se alarga todavía más. Aquí usamos una cuota fija, que es lo que supone también el simulador del Banco de España.
Pongamos que Marta pagara el sofá con una revolving a la media del 18,26 % y eligiera una cuota de 30 € al mes. Con ese tipo, cada mes los intereses son algo más del 1,4 % de lo que debes. En el primer mes, de esos 30 €, 21,11 € se irían en intereses y solo 8,89 € bajarían la deuda. Al mes siguiente, casi lo mismo: la deuda baja tan despacio que los intereses apenas se mueven.
¿Cuánto cuesta pagar con una tarjeta revolving con cuota baja?
Más de 7 años. Con la misma tarjeta y el mismo tipo, todo cambia con la cuota:
| Cuenta | Cuota de 30 € al mes | Cuota de 130,30 € al mes |
|---|---|---|
| Meses hasta acabar | 88 (7 años y 4 meses) | 13 (algo más de un año) |
| Intereses | 1.110,83 € | 148,16 € |
| Total pagado | 2.610,83 € | 1.648,16 € |
Tipo medio de las tarjetas de pago aplazado de agosto de 2026, 18,2578 %, sin comisiones (Banco de España, cuadro 19.4). Cuota fija, la última menor, sin compras nuevas, comisiones ni retrasos. 130,30 € es la cuota del préstamo a 12 meses.
Con 30 € al mes, Marta acabaría pagando unos 2.600 € por el sofá: unos 1.100 solo de intereses, el 74,1 % de lo que costó y 17,5 veces los intereses del préstamo a un año. El primer año solo habría devuelto 115,35 € de los 1.500. Y eso si en todo ese tiempo no volviera a usar la tarjeta, porque cada compra nueva alarga la cuenta.
Con la misma tarjeta y la cuota del préstamo, acabaría en algo más de un año y pagaría unos 150 € de intereses. El tipo es caro, pero lo que convertiría el sofá en una deuda de 7 años es la cuota.
El Banco de España lo advierte en su Portal del Cliente Bancario, el 24 de marzo de 2026: a veces las cuotas solo alcanzan a pagar los intereses y la devolución se alarga más de lo esperado. Y si dejas de pagar una cuota, se aplican comisiones por impago y se generan intereses sobre un importe más alto.
¿Cuánto tarda en pagarse una revolving? Tu cuota entre tu deuda
Los meses que se tarda no dependen de cuánto debes, sino de qué parte de la deuda es tu cuota. Divide tu cuota fija entre lo que debes y multiplícalo por 100. Con una tarjeta a la media de agosto de 2026:
| Cuota fija ÷ deuda × 100 | Meses hasta acabar | Intereses, en % de lo que debías | Con 1.500 € |
|---|---|---|---|
| 1,4 % o menos | Nunca: la deuda no baja | Sin final | 21 € o menos al mes |
| 2 % | 88 (más de 7 años) | 74 % | 30 € al mes, 1.111 € de intereses |
| 3 % | 46 (casi 4 años) | 36 % | 45 € al mes, 539 € |
| 5 % | 24 (unos 2 años) | 18 % | 75 € al mes, 274 € |
| 10 % | 11 (menos de un año) | 9 % | 150 € al mes, 128 € |
Tarjeta al 18,2578 % (media de agosto de 2026, sin comisiones), cuota fija, mismo tipo todo el tiempo, sin compras nuevas ni comisiones. Los meses son los mismos con cualquier importe (comprobado con 4.000 €). Con una tarjeta más cara que la media, hace falta una cuota mayor para que la deuda baje.
El umbral del 1,4 % sale de los intereses de un mes: si tu cuota no pasa de ahí, se los come enteros y la deuda se queda donde está. A Marta, con 30 € sobre 1.500, le saldría un 2 %: más de 7 años.
¿Qué te tiene que decir el extracto de una tarjeta revolving?
Desde el 27 de enero de 2021 hay reglas propias para estas tarjetas, que añadió la Orden ETD/699/2020. Al menos cada tres meses, la entidad tiene que decirte en qué fecha terminarías de pagar con la cuota que llevas y cuánto pagarías en total, separando capital e intereses, si no hicieras más compras (Orden EHA/2899/2011, art. 33 quinquies.1).
Además, cuando te la conceden, las cuotas de un año tienen que tener por objetivo devolver al menos el 25 % del límite (art. 18.2.e). Si después tu cuota se queda por debajo, el extracto tiene que añadir más (art. 33 quinquies.3): la cuota que liquidaría la deuda en un año y, desde el 6 de octubre de 2022, con la Circular 3/2022 del Banco de España, cuándo acabarías y cuánto pagarías si subieras la cuota un 20 %, un 50 % o el doble. Con un límite de 1.500 €, ese 25 % son 375 € al año, y con 30 € al mes Marta devolvería 115,35 € el primer año, así que en su extracto saldría esto:
| Escenario | Cuota al mes | Meses hasta acabar | Intereses |
|---|---|---|---|
| Cuota actual | 30 € | 88 | 1.111 € |
| Cuota un 20 % más alta | 36 € | 64 | 774 € |
| Cuota un 50 % más alta | 45 € | 46 | 539 € |
| Cuota el doble | 60 € | 32 | 362 € |
Supuesto: el límite es igual al precio del sofá, sin compras nuevas ni comisiones. Orden EHA/2899/2011, arts. 18.2.e y 33 quinquies, texto consolidado con su última actualización del 27 de julio de 2020, revisado el 19 de octubre de 2026. La cuota que liquidaría la deuda en un año serían 136,73 € al mes.
O sea, que una estimación de cuánto te va a costar ya viene en tu extracto. Si quieres hacerla tú, el Banco de España tiene un simulador que calcula la fecha de la última cuota con cuota fija, tipo constante y sin más compras. Ojo: a 19 de octubre de 2026 pide el TIN, el tipo de interés nominal anual, no la TAE. Lo tienes en el contrato o en el extracto. Para una tarjeta al 18,26 % efectivo, el TIN equivalente sería un 16,89 %.
Pagar en 3 o 4 plazos sin intereses: ¿es gratis?
Según el Banco de España (25 de mayo de 2023), lo frecuente es que estos aplazamientos no tengan intereses ni comisiones, aunque pueden tenerlos. En el ejemplo, sin comisiones y pagando a tiempo, el sofá costaría 1.500 €, lo mismo que al contado. Lo que cambia es lo que pesa cada plazo, suponiendo un pago al mes:
| Plazos | Cada mes | Intereses si se paga a tiempo | Por encima de su ahorro (269,78 €) |
|---|---|---|---|
| 3 plazos | 500 € | 0 € | 230,22 € al mes |
| 4 plazos | 375 € | 0 € | 105,22 € al mes |
Ejemplo sin comisiones, con un pago al mes y sin retrasos. Ni sumando lo que le queda para lo demás, unos 57 € al mes, le llegaría para los 500 €.
El plazo es gratis, pero el dinero tiene que salir de algún sitio, y muchas veces sale de recortar otras cosas o de tirar del colchón que no querría tocar. Si un plazo se retrasa, la entidad puede cobrar intereses de demora y comisiones por impago, y el coste sube mucho. El Banco de España avisa de dos riesgos más: dan una falsa sensación de ahorro y, como no parecen un préstamo, se lee menos lo que se firma.
Y un detalle de la ley de crédito al consumo: deja fuera los créditos totalmente gratuitos, sin intereses ni gastos de ningún tipo, y los que se devuelven en 3 meses como mucho con gastos mínimos, de hasta el 1 % (Ley 16/2011, art. 3.f). Pero si otra empresa financia la compra, en un crédito vinculado a ella, la ley presume, salvo pacto en contrario, que la tienda le paga algo por ello, y entonces el crédito no se considera gratuito. Que tú no pagues intereses no basta para quedar fuera.
Ahorrar antes de comprar: cuánto se tarda
Queda el cuarto camino. Con sus unos 270 € al mes, Marta tardaría 5,56 meses en juntar los 1.500 €: unos 6. Si hubiera empezado a apartarlos a principios de junio de 2026, a principios de noviembre de 2026 tendría 1.618,68 €, antes del Black Friday, y el sofá le costaría lo que marca la etiqueta, sin intereses.
Si tirara del colchón, se quedaría con 8.100 € y tardaría esos mismos 6 meses en reponerlo. Eso sí, en la guía del fondo de emergencia el colchón era para lo que no se puede prever, y un sofá sí se puede prever.
¿Cuándo es usurario el interés de una tarjeta revolving?
En España, para los préstamos personales y las tarjetas no hay un tope general fijado en la ley. Lo que hay es la Ley de 23 de julio de 1908, contra la usura, que anula los préstamos con un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso (art. 1), y lo que ha dicho el Tribunal Supremo al aplicarla a las revolving:
- Sentencia de Pleno 149/2020, de 4 de marzo de 2020: una revolving se compara con el tipo medio de las tarjetas de crédito y revolving que publica el Banco de España, no con el de los préstamos (nota del CGPJ).
- Sentencia de Pleno 258/2023, de 15 de febrero de 2023: en estas tarjetas, con medias que han estado por encima del 15 %, el interés es notablemente superior si supera la media en más de 6 puntos. Se compara la TAE del contrato con la media del momento en que se firmó (nota del CGPJ).
Con la media de agosto de 2026, el 18,26 %, esa línea quedaría en el 24,26 %, algo más del 24 %. Es solo una referencia, no un tope legal: ese 18,26 % no lleva comisiones, y lo que se compara es la TAE de cada contrato con una media comparable del mes de la firma. No sirve como cuenta automática para tu tarjeta.
¿Hay un tope de intereses en España? El anteproyecto de 2026
El 7 de enero de 2026, el Consejo de Ministros aprobó en primera vuelta un anteproyecto de ley de contratos de crédito al consumo con topes (referencia de La Moncloa). El límite sería el tipo medio del crédito al consumo más un margen según el importe, actualizado cada trimestre:
| Importe del crédito | Tope propuesto |
|---|---|
| Hasta 1.500 € | Media + 15 puntos (con la TAE media de agosto de 2026, un 23,01 %) |
| De 1.500 a 6.000 € | Media + 10 puntos |
| Más de 6.000 €, a menos de 8 años | Media + 8 puntos |
| Más de 8 años | Media + 6 puntos |
| Mientras no se fijen los tramos | 22 %, también en las revolving que ya existen |
La Moncloa, referencia del Consejo de Ministros del 7 de enero de 2026. Es una propuesta, no está en vigor. El 23,01 % es ilustrativo: 8,01 % de agosto de 2026 más 15 puntos; la referencia calculaba con la media de octubre de 2025, 7,57 %, y daba un 22,57 %.
La media de las tarjetas, el 18,26 %, queda por debajo de los dos. Pero es una propuesta: a 19 de octubre de 2026 no había pasado la segunda vuelta en el Gobierno, y las referencias del Consejo de Ministros del 6 y del 13 de octubre de 2026 no traen nada de crédito al consumo. Además, el Real Decreto 806/2026, de 5 de octubre, publicado y en vigor el 6 de octubre de 2026, disolvió las Cortes y convocó elecciones para el domingo 29 de noviembre de 2026, así que su tramitación tendría que esperar a las nuevas Cortes.
La directiva europea de crédito al consumo: qué cambia desde el 20 de noviembre de 2026
Hay una fecha que sí es fija. La Directiva (UE) 2023/2225 obliga a cada país a aplicar sus medidas desde el 20 de noviembre de 2026 (art. 48). Tres puntos que tocan a esta guía:
- Entran los aplazamientos que financia otra empresa. Solo deja fuera el que da la propia tienda, sin un tercero que preste, sin intereses ni costes, salvo unos gastos limitados por retraso, y a pagar en 50 días, o en 14 si es una gran empresa que vende a distancia (art. 2.2.h).
- Pide medidas contra los costes excesivos, como límites máximos a los tipos, a la TAE o al coste total (art. 31).
- España tenía que haberla pasado a su ley como tarde el 20 de noviembre de 2025. A 19 de octubre de 2026 no había en el BOE ninguna norma española que la transponga.
Mientras tanto, siguen valiendo la Ley 16/2011, con su última actualización consolidada del 28 de marzo de 2014, y la Orden EHA/2899/2011, con la del 27 de julio de 2020.
Conclusión: ¿cuánto cuesta de verdad pagar a plazos?
Depende sobre todo de la cuota. Con el sofá de Marta, así quedarían los cuatro caminos:
| Camino | Cada mes | Cuánto tarda | Intereses |
|---|---|---|---|
| Préstamo a 12 meses al 8 % TAE | Unos 130 € | 1 año | Unos 64 € |
| Tarjeta revolving al 18,3 % con 30 € al mes | 30 € | Más de 7 años | Unos 1.100 € |
| 3 plazos sin intereses | 500 € | 3 meses | 0 €, si se paga a tiempo y se puede con la cuota |
| Ahorrar antes | Unos 270 € apartados | Unos 6 meses de espera | 0 € |
Tipos medios del Banco de España de agosto de 2026. Cifras redondeadas como en el vídeo; las exactas, en las tablas de arriba. No es una recomendación: cada camino tiene su coste en dinero, en cuota o en espera.
Y para tu caso, la cuenta de dos números:
- Divide tu cuota fija entre lo que debes y multiplica por 100. Suponemos el mismo tipo, sin comisiones ni compras nuevas.
- Míralo en la tabla. Con una tarjeta a la media de agosto de 2026, un 1,4 % o menos es una deuda que no baja; un 2 %, más de 7 años; un 5 %, unos 2 años, y un 10 %, menos de uno. Si tu tarjeta es más cara, hace falta más cuota.
- Compara con tu extracto. Por ley te tiene que dar la fecha estimada de fin y el total que pagarías, o puedes hacerlo con el simulador del Banco de España, con el TIN de tu contrato.
Con la tarjeta de Marta, 30 € de cuota entre 1.500 € de deuda por 100 da un 2 %: más de 7 años con una tarjeta a la media. Y si quieres ver qué hace con tu jubilación apartar cada mes lo que se iría en intereses, prueba con tus cifras en la calculadora de jubilación.
Para probar con tu importe y tu cuota, usa la calculadora de pagar a plazos: préstamo personal, tarjeta revolving con cuota fija o plazos sin intereses con comisión.
Supuestos del cálculo
- Marta: 1.927 € netos al mes (unos 1.930), 1.600 € de gastos fijos, 269,78 € de ahorro (unos 270) y 57,22 € para lo demás; colchón de 9.600 €. Presupuesto de la guía del fondo de emergencia.
- Supuesto solo de esta guía, en condicional: un sofá de 1.500 € antes del Black Friday, el viernes 27 de noviembre de 2026, sin tocar el colchón, sin retrasos en ningún pago y sin compras nuevas con la tarjeta.
- Tipos medios del Banco de España de agosto de 2026, nuevas operaciones de hogares: crédito al consumo 8,0101 % TAE (cuadro 19.6) y tarjetas de crédito de pago aplazado 18,2578 % sin comisiones (cuadro 19.4). Consultados el 19 de octubre de 2026.
- Tipo mensual equivalente al anual efectivo: 0,644 % y 1,407 %. Préstamo con cuotas iguales y todo su coste en la TAE. Tarjeta con cuota fija y la última cuota menor, como el simulador del Banco de España.
- Plazos sin intereses: un pago al mes, sin comisiones. Ahorrar antes: una aportación de 269,78 € al principio de cada mes, de junio a noviembre de 2026.
- Normas a 19 de octubre de 2026: Ley 16/2011 y Orden EHA/2899/2011 consolidadas, Ley de usura de 1908, sentencias del Tribunal Supremo de 2020 y 2023, anteproyecto del 7 de enero de 2026 (propuesta, sin segunda vuelta), Real Decreto 806/2026 y Directiva (UE) 2023/2225, sin transponer.
Calculadora · Pagar a plazos
Calculadora de pagar a plazos: préstamo, tarjeta revolving o plazos sin intereses (2026)
Vienen puestas las cifras del vídeo 031. Cambia las tuyas: la cuenta se hace en tu navegador y no se guarda.
Tu resultado
Con la tarjeta y 30 € al mes tardarías 88 meses (7 años y 4 meses) y pagarías 1.110,83 € de más, frente a 63,55 € con el préstamo a 12 meses: lo que manda es la cuota
| Forma de pago | Cada mes | Cuánto tardas | Pagas de más | Total pagado | TAE |
|---|---|---|---|---|---|
| Préstamo a 12 meses | 130,30 € | 12 meses (1 año) | 63,55 € | 1.563,55 € | 8,01 % |
| Tarjeta revolving con cuota fija | 30,00 € (la última, 0,83 €) | 88 meses (7 años y 4 meses) | 1.110,83 € | 2.610,83 € | 18,26 % |
| 3 plazos sin intereses | 500,00 € | 3 meses | 0,00 € | 1.500,00 € | 0 % |
| Ahorrar antes | 269,78 € apartados | Esperas 6 meses | 0,00 € | 1.500,00 € | No es un crédito |
Supuestos y límites de la cuenta 7
- Préstamo con cuotas iguales y todo su coste metido en la TAE, sin comisiones aparte. El tipo de cada mes es el equivalente a la TAE: (1 + TAE) elevado a 1/12, menos 1, con los meses del anexo I de la Ley 16/2011.
- Tarjeta con cuota fija y la última menor, el mismo tipo todo el tiempo, sin compras nuevas, comisiones ni retrasos, como el simulador del Banco de España. Cada compra nueva alarga la cuenta, y una cuota en porcentaje de la deuda, todavía más.
- Con 30 € al mes la deuda bajaría 115,35 € el primer año, menos de la cuarta parte de lo que debes (375 €), y por tanto de tu límite. En ese caso, la entidad tiene que añadir en el extracto la cuota que la liquida en un año y lo que pasaría subiéndola (Orden EHA/2899/2011, arts. 18.2.e y 33 quinquies.3). Con tu deuda: un 20 % más (36 €): 64 meses y 774,14 € de intereses; un 50 % más (45 €): 46 meses y 538,94 € de intereses; el doble (60 €): 32 meses y 361,61 € de intereses.
- El simulador del Banco de España pide el TIN, no la TAE: una TAE del 18,26 % equivale a un TIN del 16,89 %.
- Plazos: un pago al mes, el primero un mes después de la compra. Cuestan 0 € solo si no hay comisiones y pagas cada plazo a tiempo: con un retraso pueden cobrarte intereses de demora y comisiones por impago.
- Para comparar: tipos medios del Banco de España de agosto de 2026, el último dato publicado a 23 de octubre de 2026: crédito al consumo, 8,01 % TAE, y tarjetas de pago aplazado, 18,26 % sin comisiones. Una oferta concreta puede ser más cara.
- Es una estimación con los supuestos indicados, no una recomendación ni la oferta de ninguna entidad.
Cuenta orientativa con las normas y los supuestos del vídeo, no una recomendación personalizada. Nada sale de tu navegador.
Preguntas frecuentes
¿Cuánto cuesta una tarjeta revolving?
Según el Banco de España, en agosto de 2026 las tarjetas de crédito de pago aplazado, entre las que están las revolving, salían de media a un 18,26 % sin contar comisiones (TEDR), más del doble que la TAE media de los préstamos al consumo, del 8,01 %. Con esa media, cada mes los intereses son algo más del 1,4 % de lo que debes. Si pagaras 1.500 € con una cuota fija de 30 € al mes, sin compras nuevas ni comisiones, el primer mes unos 21 € serían intereses y solo unos 9 bajarían la deuda: tardarías 88 meses, 7 años y 4 meses, y pagarías 1.110,83 € de intereses. Con 130,30 € al mes, serían 13 meses y 148,16 €.
¿Cuándo es usurario el interés de una tarjeta revolving?
En España no hay un tope fijado en la ley para préstamos personales y tarjetas. La Ley de usura de 1908 anula los préstamos con un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. El Tribunal Supremo dijo en su sentencia de Pleno 149/2020, de 4 de marzo de 2020, que una revolving se compara con la media de las tarjetas, y en la 258/2023, de 15 de febrero de 2023, que en estas tarjetas el interés es notablemente superior si supera la media en más de 6 puntos. Se compara la TAE del contrato con la media del mes en que se firmó. Con la media de agosto de 2026, 18,26 %, esa línea quedaría en el 24,26 %, solo como referencia: ese dato no lleva comisiones y no sirve como cuenta automática para cada tarjeta.
¿Los plazos sin intereses son gratis?
Pueden serlo. Según el Banco de España (25 de mayo de 2023), lo frecuente es que no tengan intereses ni comisiones, aunque pueden tenerlos, y si un plazo se retrasa la entidad puede cobrar intereses de demora y comisiones por impago, lo que sube mucho el coste. Avisa también de que dan una falsa sensación de ahorro y de que, como no parecen un préstamo, se lee menos lo que se firma. Además, cada plazo pesa: 1.500 € en 3 pagos mensuales son 500 € al mes, y en 4, 375 €. En el ejemplo de esta guía, con un ahorro de unos 270 € al mes, serían 230 € y 105 € al mes más de lo que se aparta.
¿Cuánto tarda en pagarse una revolving con cuota fija?
Depende de la cuota en relación con lo que debes, no del importe. Divide tu cuota fija entre tu deuda y multiplica por 100. Con una tarjeta al 18,26 %, la media de agosto de 2026, y sin compras nuevas ni comisiones: con un 1,4 % o menos la deuda no baja nunca, con un 2 % se tarda 88 meses (más de 7 años), con un 3 %, 46 meses, con un 5 %, 24 meses, y con un 10 %, 11 meses. Con tarjetas más caras que la media hace falta más cuota. Para tu caso, el extracto tiene que darte al menos cada tres meses la fecha estimada en que terminarías y el total que pagarías, y el Banco de España tiene un simulador que pide el TIN de la tarjeta.
¿Hay un tope de intereses en España?
No hay un tope general en la ley para préstamos personales y tarjetas, a 19 de octubre de 2026. El 7 de enero de 2026 el Consejo de Ministros aprobó en primera vuelta un anteproyecto de ley de contratos de crédito al consumo que propone uno: para importes de hasta 1.500 €, la TAE media del crédito al consumo más 15 puntos (con la media de agosto de 2026, un 23,01 %), y un tope transitorio del 22 % que valdría también para las revolving que ya existen. A 19 de octubre de 2026 no había pasado la segunda vuelta, y el Real Decreto 806/2026 disolvió las Cortes para las elecciones del 29 de noviembre de 2026. La directiva europea 2023/2225, que pide medidas contra los costes excesivos como límites máximos, se aplica desde el 20 de noviembre de 2026, y España no la había pasado a su ley a 19 de octubre de 2026.
Fuentes
- Banco de España, Boletín Estadístico, cuadro 19.6: TAE de nuevas operaciones de hogares; crédito al consumo, agosto de 2026: 8,0101 % bde.es · consultada el 19 de octubre de 2026
- Ley 16/2011, de contratos de crédito al consumo, texto consolidado (arts. 3.f, 9, 28, 29 y 32; última actualización del 28-03-2014) boe.es · consultada el 19 de octubre de 2026
- Orden EHA/2899/2011, de transparencia y protección del cliente de servicios bancarios, texto consolidado (arts. 18.2.e y 33 bis a 33 quinquies; última actualización del 27-07-2020) boe.es · consultada el 19 de octubre de 2026
- Orden ETD/699/2020, de regulación del crédito revolvente (disposición final segunda, entrada en vigor) boe.es · consultada el 11 de octubre de 2026
- Circular 3/2022 del Banco de España (escenarios del extracto de las tarjetas revolving, desde el 6 de octubre de 2022) boe.es · consultada el 11 de octubre de 2026
- Ley de 23 de julio de 1908, de usura (art. 1) boe.es · consultada el 11 de octubre de 2026
- CGPJ, nota del 4 de marzo de 2020 sobre la sentencia de Pleno del Tribunal Supremo 149/2020, de 4 de marzo (ECLI:ES:TS:2020:600): la revolving se compara con la media de las tarjetas poderjudicial.es · consultada el 11 de octubre de 2026
- CGPJ, nota del 21 de febrero de 2023 sobre la sentencia de Pleno del Tribunal Supremo 258/2023, de 15 de febrero: notablemente superior si supera la media en más de 6 puntos poderjudicial.es · consultada el 11 de octubre de 2026
- Directiva (UE) 2023/2225, de contratos de crédito al consumo, copia del DOUE en el BOE (arts. 2.2.h, 31 y 48) boe.es · consultada el 19 de octubre de 2026
- La Moncloa, referencia del Consejo de Ministros del 7 de enero de 2026 (anteproyecto de ley de contratos de crédito al consumo, primera vuelta) lamoncloa.gob.es · consultada el 19 de octubre de 2026
- Real Decreto 806/2026, de 5 de octubre, de disolución del Congreso de los Diputados y del Senado y de convocatoria de elecciones (BOE del 6 de octubre de 2026) boe.es · consultada el 11 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: tarjetas en modalidad revolving, un crédito que hay que devolver (24 de marzo de 2026) clientebancario.bde.es · consultada el 11 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: la nueva tendencia de pago compra ahora y paga después (25 de mayo de 2023) clientebancario.bde.es · consultada el 11 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: simulador de la fecha de la última cuota de una tarjeta revolving (pide el TIN) clientebancario.bde.es · consultada el 19 de octubre de 2026
Quién hace esta guía. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.