Lo que cambia para ti
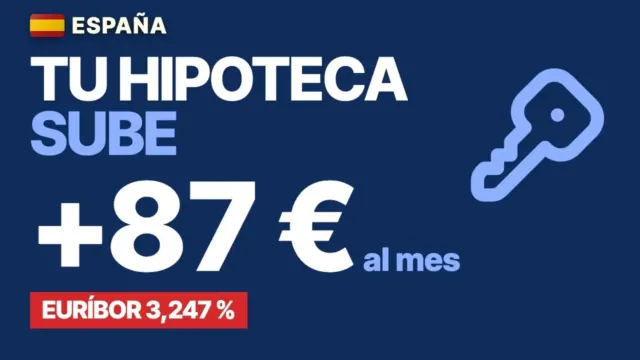
Con el euríbor de septiembre de 2026 en el 3,247 %, según el Banco de España, frente al 2,172 % de un año antes, la cuota de una hipoteca variable que se revisa con ese mes sube. Con 150.000 € pendientes, 25 años por delante y euríbor + 1 %, pasa de unos 725 € a unos 812 € al mes: unos 87 € más, más de 1.000 € al año. Con 100.000 €, unos 59 € más; con 200.000 €, unos 117 €. De cabeza: cada punto de euríbor son unos 55 € al mes por cada 100.000 € a 25 años. Con tipo fijo, la cuota no cambia con el euríbor.
En esta noticia 9 apartados
- Hasta cuándo vale
- El euríbor de septiembre de 2026: 3,247 %
- Qué es el euríbor y cómo entra en tu hipoteca
- Por qué está más alto que hace un año
- Cómo se revisa la cuota de una hipoteca variable
- Cuánto sube tu cuota: los ejemplos del vídeo
- Las hipotecas nuevas también cuestan más
- Lo que se sabía y lo que no el 20 de octubre de 2026
- Preguntas frecuentes
Hasta cuándo vale
Actualizada el 23 octLas cuentas con el euríbor de septiembre de 2026 (3,247 %) son definitivas y valen para cualquier revisión que use ese mes. La media de octubre que da el vídeo (3,217 %, con datos hasta el 19 de octubre de 2026) era provisional: queda superada cuando el Banco de España publique la media oficial de octubre, a principios de noviembre de 2026. Lo que se dice del BCE vale hasta su decisión del 29 de octubre de 2026. El recuadro de lo que ha pasado después, a 23 de octubre de 2026.
Cifras y normas comprobadas el , con las fuentes oficiales del final.
Este vídeo se publicó el 20 de octubre de 2026 con los datos de ese día: el euríbor de septiembre, en el 3,247 %, y lo que significa para la cuota de una hipoteca variable cuando toca revisarla. Aquí tienes sus cuentas, supuestos y fuentes, y lo que ha pasado desde entonces.
Qué ha pasado después (actualizado el 23 de octubre de 2026)
- El euríbor de septiembre sigue en el 3,247 %. Es el dato oficial y definitivo, el del BOE del 2 de octubre de 2026: los ejemplos de esta página valen para cualquier revisión que use la media de septiembre.
- El de octubre todavía no es oficial. El vídeo daba una media provisional del 3,217 %, con los datos diarios hasta el 19 de octubre. Con los datos diarios del Banco de España hasta el 22 de octubre de 2026 (16 días hábiles), va por el 3,224 %, todavía algo por debajo de septiembre, aunque los dos últimos valores diarios quedan por encima de las dos medias (3,263 % el 21 de octubre y 3,262 % el 22). El dato oficial llegará a principios de noviembre de 2026.
- El BCE no ha movido los tipos: el de depósito sigue en el 2,50 %. Su próxima reunión de política monetaria es el 28 y 29 de octubre de 2026, según su calendario oficial.
El euríbor de septiembre de 2026: 3,247 %
El euríbor a un año fue de media del 3,247 % en septiembre de 2026, según la nota del Banco de España del 1 de octubre de 2026. Un año antes estaba en el 2,172 %: más de un punto por debajo (1,075 puntos). Estos son los valores que usan los ejemplos, con los de agosto por si tu escritura usa ese mes:
| Mes | 2025 | 2026 |
|---|---|---|
| Agosto | 2,114 % | 2,954 % |
| Septiembre | 2,172 % | 3,247 % |
Banco de España, notas mensuales del euríbor del 1 de octubre de 2025, del 1 de septiembre de 2026 y del 1 de octubre de 2026.
Qué es el euríbor y cómo entra en tu hipoteca
El euríbor es el tipo de interés al que los bancos europeos se prestan dinero entre ellos.
Tiene varios plazos, y el que se usa en las hipotecas es el de un año. El EMMI publica un valor cada día hábil, y el Banco de España, la media de cada mes: ese es el dato oficial, el que sale en el BOE.
En una hipoteca variable, el interés que pagas es el euríbor más un diferencial, un porcentaje fijo que pactaste con el banco, por ejemplo, un 1 %.
Por qué está más alto que hace un año
Sobre todo, por el Banco Central Europeo, el BCE. En junio de 2026 subió sus tipos por primera vez desde 2023, y el 10 de septiembre de 2026 los volvió a subir: el de depósito, que es su referencia, está en el 2,50 %. El motivo es la inflación, empujada por la energía cara: el BCE prevé un 3 % de media en 2026, y su objetivo es el 2 %. Como el euríbor se mueve con lo que el mercado espera del BCE, ha ido subiendo.
Cómo se revisa la cuota de una hipoteca variable
Según tu escritura, el banco revisa la cuota normalmente cada año, y en algunas escrituras cada seis meses. Y no usa el euríbor del día, sino el oficial de un mes concreto, el que marque tu contrato, normalmente uno o dos meses antes de la revisión, como explica el Portal del Cliente Bancario del Banco de España. Así que, si te toca en noviembre de 2026, lo normal es que se use el de septiembre o el de octubre.
Con ese euríbor más tu diferencial, el capital que te queda y los años que faltan, el banco calcula la cuota nueva, y tiene que avisarte antes. Para hacer tú la cuenta:
- Busca en tu escritura cada cuánto se revisa el tipo y qué mes de euríbor se usa.
- Mira la media oficial de ese mes y súmale tu diferencial.
- Con lo que te queda por pagar y los meses que faltan, calcula la cuota con el simulador del Banco de España.
Cuánto sube tu cuota: los ejemplos del vídeo
El ejemplo del vídeo
Te quedan 150.000 € por pagar, a 25 años, con el euríbor más un 1 %, y tu escritura usa el euríbor de septiembre. Hace un año, con el 2,172 % (un interés del 3,172 %), tu cuota era de unos 725 € al mes. Con el 3,247 % de septiembre de 2026 (un 4,247 %), pasa a unos 812 €. Son unos 87 € más al mes, más de 1.000 € al año.
| Te quedan | Con el euríbor de septiembre de 2025 | Con el de septiembre de 2026 | Sube al mes |
|---|---|---|---|
| 100.000 € | 483 € | 542 € | 59 € |
| 150.000 € | 725 € | 812 € | 87 € |
| 200.000 € | 966 € | 1.083 € | 117 € |
Cálculo propio con la fórmula francesa (cuota constante, 300 cuotas), sin comisiones, seguros ni impuestos. Cuotas exactas: 483,21 € y 541,57 €; 724,81 € y 812,36 €; 966,41 € y 1.083,14 €. Con 150.000 €, la diferencia exacta es de 87,55 € al mes, unos 1.051 € al año. El diferencial de 1 punto es un supuesto: cada contrato tiene el suyo.
La cuota de hace un año se calcula con el capital y el plazo de ahora porque, en el sistema francés, si el tipo no cambia, la cuota recalculada con lo que queda es la misma: es la que venía pagando quien se revisó hace un año al 3,172 %.
- Si tu escritura usa el euríbor de agosto, la comparación es con el agosto anterior (del 2,114 % al 2,954 %) y la subida es algo menor: unos 68 € al mes con 150.000 €.
- Si tu hipoteca es de tipo fijo, la cuota no cambia con el euríbor.
La cuenta de cabeza
Por cada 100.000 € pendientes a 25 años, cada punto de euríbor son unos 55 € al mes (entre 52 y 57 € con tipos de entre el 2,5 % y el 5 %). En el ejemplo, el euríbor sube 1,075 puntos y quedan 150.000 €: 1,075 × 1,5 × 55 da unos 89 €, muy cerca de los 87,55 € exactos.
Las hipotecas nuevas también cuestan más
Según la estadística del BCE, el tipo medio de las hipotecas nuevas en España pasó del 2,89 % en julio de 2026 al 3,04 % en agosto. Es la media de todas las operaciones nuevas del mes, fijas, mixtas y variables, sin comisiones ni seguros. Con eso, España, que en julio era el tercer país del euro con las hipotecas nuevas más baratas, cae al quinto, por detrás de Portugal por una centésima. La media de la zona del euro está en el 3,60 %, según la nota del BCE del 1 de octubre de 2026.
| País | Agosto de 2026 | Julio de 2026 |
|---|---|---|
| Malta | 1,94 % | 1,94 % |
| Bulgaria | 2,42 % | 2,43 % |
| Croacia | 2,91 % | 2,91 % |
| Portugal | 3,03 % | 2,99 % |
| España | 3,04 % | 2,89 % |
| Media de la zona del euro | 3,60 % | 3,54 % |
BCE, estadística de tipos de interés bancarios (MIR): coste de los préstamos nuevos a hogares para comprar vivienda. En julio, España solo tenía por delante a Malta y Bulgaria.
Lo que se sabía y lo que no el 20 de octubre de 2026
- Se sabía que el euríbor de septiembre, el 3,247 %, era oficial, y que las revisiones con ese dato salen más caras que hace un año.
- No se sabía el de octubre: con los datos diarios hasta el 19, la media provisional iba por el 3,217 %, algo por debajo de septiembre, y el oficial sale a principios de noviembre.
- Tampoco qué haría el BCE, que decide reunión a reunión, según los datos.
Si quieres ver cómo estaba el euríbor en los meses anteriores, tienes la página del vídeo del 3 de octubre de 2026: El euríbor cierra septiembre de 2026 en el 3,247 %. Y para comparar con números una hipoteca fija y una variable, la guía ¿Hipoteca fija o variable en 2026?.
Esta información es divulgativa y no es asesoramiento financiero. Si te ha servido, suscríbete al canal: en la serie Actualidad explicamos con números las noticias de dinero que te afectan.
Preguntas frecuentes
¿Cuánto sube mi hipoteca variable con el euríbor de septiembre de 2026?
Depende de lo que te quede por pagar, del plazo y de tu diferencial. Con 25 años por delante, euríbor + 1 % y una escritura que usa el euríbor de septiembre, frente a la revisión de hace un año con el 2,172 %, la cuota sube unos 59 € al mes con 100.000 € pendientes, unos 87 € con 150.000 € (de unos 725 € a unos 812 €) y unos 117 € con 200.000 €.
¿Qué euríbor usa el banco para revisar mi cuota?
El euríbor oficial de un mes concreto, el que marque tu escritura, normalmente uno o dos meses antes de la revisión; no el dato del día. Si tu revisión es en noviembre de 2026, lo normal es que se use el de septiembre (3,247 %) o el de octubre. La revisión suele ser anual y, en algunas escrituras, cada seis meses, y el banco tiene que avisarte antes.
¿Cuánto sube la cuota por cada punto de euríbor?
Una cuenta de cabeza: por cada 100.000 € pendientes a 25 años, cada punto de euríbor son unos 55 € al mes (entre 52 y 57 € con tipos de entre el 2,5 % y el 5 %). Con 150.000 € y una subida de 1,075 puntos salen unos 89 €, cerca de los 87,55 € de la cuenta exacta.
¿Cuándo se sabrá el euríbor de octubre de 2026?
El Banco de España publica la media oficial a principios del mes siguiente, así que el de octubre de 2026 se conocerá a principios de noviembre. Con los datos diarios hasta el 22 de octubre de 2026, la media provisional iba por el 3,224 %, algo por debajo de la de septiembre (3,247 %).
¿Han subido también los tipos de las hipotecas nuevas?
Sí. Según el BCE, el tipo medio de las hipotecas nuevas en España pasó del 2,89 % en julio de 2026 al 3,04 % en agosto, y España bajó del tercer al quinto puesto entre los países del euro con las hipotecas nuevas más baratas. La media de la zona del euro fue del 3,60 % en agosto.
Fuentes
- Banco de España, nota de prensa del 1 de octubre de 2026: el euríbor a un año se sitúa en el 3,247 % en septiembre de 2026, 1,075 puntos más que hace un año bde.es · consultada el 20 de octubre de 2026
- Banco de España, nota de prensa del 1 de septiembre de 2026: euríbor a un año de agosto de 2026, 2,954 % bde.es · consultada el 20 de octubre de 2026
- Banco de España, nota de prensa del 1 de octubre de 2025: euríbor a un año de septiembre de 2025, 2,172 % (agosto de 2025, 2,114 %) bde.es · consultada el 20 de octubre de 2026
- BCE, estadística de tipos de interés bancarios (MIR): coste de los préstamos nuevos a hogares para vivienda por país (España, 2,89 % en julio y 3,04 % en agosto de 2026; zona del euro, 3,54 % y 3,60 %) data.ecb.europa.eu · consultada el 23 de octubre de 2026
- BCE, Euro area bank interest rate statistics: August 2026, 1 de octubre de 2026 (coste de las nuevas hipotecas en la zona del euro, 3,60 %) bde.es · consultada el 20 de octubre de 2026
- Banco de España, actualidad del BCE: el BCE sube sus tres tipos oficiales 25 puntos básicos el 11 de junio de 2026 (depósito al 2,25 % desde el 17 de junio) bde.es · consultada el 23 de octubre de 2026
- BCE, tipos de interés oficiales y sus cambios: el de depósito pasa del 2,00 % al 2,25 % el 17 de junio de 2026 y al 2,50 % el 16 de septiembre; la subida anterior fue la del 20 de septiembre de 2023 ecb.europa.eu · consultada el 23 de octubre de 2026
- BCE, calendario de reuniones del Consejo de Gobierno (política monetaria el 28 y 29 de octubre de 2026) ecb.europa.eu · consultada el 23 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: «Calcula la nueva cuota de tu hipoteca» (qué euríbor se usa en la revisión y cómo se calcula la cuota nueva) clientebancario.bde.es · consultada el 20 de octubre de 2026
- Banco de España, Portal del Cliente Bancario: simulador de préstamo hipotecario o personal (sistema francés) clientebancario.bde.es · consultada el 23 de octubre de 2026
- EMMI, administrador del euríbor: qué es y cómo se publica cada día hábil emmi-benchmarks.eu · consultada el 20 de octubre de 2026
Quién hace esta noticia. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.