Lo que cambia para ti
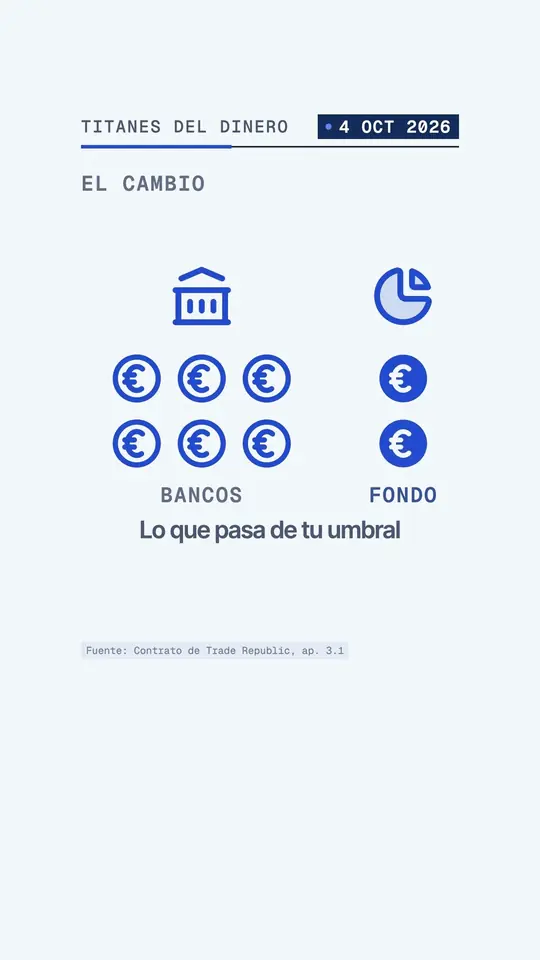
Depende de dónde esté cada euro. Con las condiciones nuevas que Trade Republic pidió aceptar en España en 2026, el efectivo por debajo de un umbral individual sigue en bancos asociados, con la garantía de depósitos de hasta 100.000 € por cliente y por banco. Lo que pase de ese umbral puede ir a un fondo del mercado monetario, que no tiene esa garantía porque no es un depósito. Las participaciones del fondo siguen siendo del cliente y, según el contrato, quedan fuera de una quiebra de Trade Republic: eso protege que sean tuyas, no lo que valen. El umbral no es público; se ve en la app.
En esta noticia 8 apartados
- Hasta cuándo vale
- ¿Qué pidió Trade Republic a sus clientes en España?
- ¿Dónde está tu efectivo y quién lo garantiza?
- ¿Qué es un fondo monetario y qué riesgo tiene?
- ¿Pierdes la garantía de 100.000 €? Las dudas que más se repiten
- ¿Qué cambia en tu bolsillo? Un ejemplo con 30.000 €
- ¿Te queda una duda sobre tu caso?
- Preguntas frecuentes
Hasta cuándo vale
Actualizada el 23 octCuenta lo que se sabía el 4 de octubre de 2026; el plazo del 9 de octubre de 2026 ya pasó. Cómo se reparte el efectivo, qué cubre la garantía de depósitos y qué es un fondo monetario vale mientras Trade Republic mantenga estas condiciones. El 2,50 % del BCE seguía vigente el 23 de octubre de 2026 (próxima reunión, 29 de octubre de 2026).
Cifras y normas comprobadas el , con las fuentes oficiales del final.
El domingo 4 de octubre de 2026 publicamos este vídeo porque Trade Republic estaba pidiendo a algunos de sus clientes en España que aceptaran condiciones nuevas para su efectivo, y la duda que más se repetía era una: ¿sigue la garantía de 100.000 €? Esto es lo que se sabía ese día; lo de después, en la caja de abajo.
Qué ha pasado después (actualizado el 23 de octubre de 2026)
- El plazo del viernes 9 de octubre de 2026 ya pasó. Según Finect (9 de octubre) y Rankia (actualizado el 22 de octubre), quien tenía ese plazo y no aceptó dejó de acumular intereses desde el sábado 10 de octubre, pero su dinero sigue en los bancos asociados, con su garantía. Se puede aceptar más tarde desde la app, sin recuperar los intereses de los días en pausa; una vez aceptado, el paso al fondo no se puede desactivar.
- Ningún documento público de Trade Republic nombra el fondo. El 4 de octubre la prensa hablaba del Deutsche Managed Euro Fund, de DWS; el 9 de octubre, Finect citó dos, uno de DWS y otro de BNP, y el 22 de octubre Rankia enseñó la captura de una cuenta afectada con el de DWS. Según el contrato, cada cliente ve en la app en qué fondo está su dinero.
- Lo oficial no ha cambiado. El 23 de octubre de 2026, ni el contrato para España que publica Trade Republic ni su ayuda sobre la protección del dinero mencionaban los fondos monetarios. El tipo de depósito del BCE seguía en el 2,50 %, y su próxima reunión de política monetaria es el 29 de octubre de 2026.
- Reclamaciones. La OCU recordó el 20 de octubre que los cambios de un contrato de servicios de pago deben proponerse de forma individual y con al menos dos meses de antelación (artículo 33 del Real Decreto-ley 19/2018), y que quien crea que no se hizo así puede reclamar a la entidad y después al Servicio de Reclamaciones del Banco de España.
¿Qué pidió Trade Republic a sus clientes en España?
Trade Republic es un banco alemán, supervisado por la BaFin y el Bundesbank, que opera en España con una sucursal inscrita en el registro de la CNMV. El efectivo que sus clientes no tienen invertido se guarda en bancos asociados, y por ese dinero cobran intereses.
Con los términos nuevos, por encima de una cantidad que se fija para cada cliente, parte de ese efectivo puede pasar a un fondo del mercado monetario. Ese fondo no tiene la garantía de depósitos de 100.000 €, pero el dinero sigue siendo tuyo: según el apéndice 3.1 del contrato de Trade Republic (leído en su versión de Estonia, porque la española con fondos no está publicada), las participaciones son del cliente y quedan fuera de una quiebra de la entidad.
Según la prensa, el aviso llegó a una parte de los clientes, sobre todo con saldos altos, y daba 14 días para aceptar: en los avisos de aquellos días, el plazo acababa el viernes 9 de octubre de 2026. Quien no aceptara dejaría de cobrar intereses por su efectivo.
¿Dónde está tu efectivo y quién lo garantiza?
Según su ayuda, Trade Republic guarda el dinero de sus clientes en cuentas colectivas de varios bancos asociados, separado de su propio patrimonio. Su contrato precisa que el de cada cliente va a una cuenta o, en principio, a dos, a partes iguales. En cada banco, la garantía de depósitos cubre hasta 100.000 € por cliente, y si ya tienes dinero propio en ese mismo banco, cuenta para el mismo límite.
Esa garantía la da el fondo del país de cada banco, no el Banco Central Europeo ni el Fondo de Garantía de Depósitos español, como prevé la directiva europea de garantía de depósitos. La ayuda de Trade Republic da ejemplos: el alemán para Deutsche Bank y J.P. Morgan, el francés para HSBC y el irlandés para Citibank.
El umbral es una cantidad distinta para cada cliente, la fija Trade Republic y, según su contrato, puede ajustarla cada mes según lo que admitan esos bancos. Lo que quede por debajo sigue en los bancos; lo que pase de ahí puede ir al fondo monetario. No se publica (las cifras que circulan no son oficiales), pero cada cliente lo ve en la app, con el reparto de su efectivo entre bancos y fondo.
¿Qué es un fondo monetario y qué riesgo tiene?
Es un fondo que invierte en deuda que se devuelve muy pronto y busca sobre todo mantener su valor y poder devolverte el dinero rápido. El reglamento europeo de estos fondos obliga a avisar de que no son un depósito ni una inversión garantizada.
Según la prensa del 4 de octubre, el de Trade Republic era el Deutsche Managed Euro Fund, de DWS. Su ficha oficial (clase Z, 16 de febrero de 2026) dice que nada de lo que compra vence a más de 397 días y le da un riesgo de 1 sobre 7, el más bajo de la escala. Pero esa misma ficha avisa de que no hay garantía, de que se puede perder parte de lo invertido o incluso todo, y de que esa clase es para inversores profesionales. Riesgo bajo, pero no cero.
¿Pierdes la garantía de 100.000 €? Las dudas que más se repiten
| Duda | Respuesta | Por qué |
|---|---|---|
| ¿Pierdes la garantía de 100.000 €? | Depende | Lo que siga en los bancos la mantiene; lo que pase al fondo, no. |
| ¿A partir de cuánto dinero te afecta? | No se sabe | El umbral es individual y no se publica. |
| ¿Puedes saber si te ha tocado? | Sí | En la app se ven tu umbral y el reparto. |
| Si no aceptas, ¿pierdes el dinero? | No | Según la prensa, sigue en tu cuenta, pero sin intereses, sin Bizum y sin traspasos de fondos. |
| ¿Se queda Trade Republic con la diferencia? | No se sabe | Según la prensa, paga un tipo que fija ella, del 2,50 % anual desde el 16 de septiembre de 2026, el mismo que el tipo de depósito del BCE. Lo que gana con el fondo o los bancos no es público. |
| ¿Cambian tus impuestos? | No, según Trade Republic | Según la prensa, la entidad asegura que la fiscalidad no cambia, esté el dinero en un banco o en el fondo. |
| Si quiebra Trade Republic, ¿el fondo es tuyo? | Sí | Según el contrato, tus participaciones no entran en la quiebra: eso protege que sean tuyas, no lo que valen. |
| ¿Afecta a tus acciones o a tus ETF? | No | El cambio es solo para el efectivo. |
El 2,50 % (2,53 % TAE) es el tipo general según la prensa, aparte de una promoción del 3,04 % TAE para clientes nuevos hasta 50.000 €; lo fija Trade Republic y puede cambiarlo. De impuestos no damos porcentajes: las fuentes no coinciden en la retención.
Ojo: circulan correos falsos con la marca de Trade Republic. Si el cambio va contigo, se comprueba dentro de la propia app, donde se ven tu umbral y el reparto de tu efectivo.
¿Qué cambia en tu bolsillo? Un ejemplo con 30.000 €
Con un umbral hipotético, que no es el real de nadie. Si tu efectivo no pasa del umbral, todo sigue en los bancos.
| Dónde | Cuánto | Protección |
|---|---|---|
| Bancos asociados | 10.000 € | Con garantía de depósitos |
| Fondo monetario | 20.000 € | Tuyo y separado, sin esa garantía; riesgo bajo, no nulo |
| Intereses en un año al 2,50 % | Unos 750 € | Los mismos en un banco o en el fondo, antes de impuestos |
30.000 € × 2,50 % = 750 €, sin capitalizar y con el mismo tipo todo el año. Con el abono mensual de los intereses sería algo más: por eso, «unos».
Según el aviso, tal como lo recoge la prensa, el tipo no cambia: lo que cambia es dónde está el dinero y qué protección tiene, no lo que cobras.
¿Te queda una duda sobre tu caso?
El cambio no le llega igual a todos. En el vídeo lo explicamos con esquemas en 6 minutos, y en los comentarios contestamos todas las dudas sobre cómo funciona, no sobre qué hacer con tu dinero.
Para comparar con otras formas de guardar el dinero: cuánto queda de 10.000 € en Letras del Tesoro, un depósito o una cuenta remunerada, y cuánto apartar para un fondo de emergencia.
Contenido informativo de Titanes del Dinero, no asesoramiento financiero ni fiscal personalizado. Trade Republic es una marca de Trade Republic Bank GmbH, sin relación con este canal.
Preguntas frecuentes
¿Pierdo la garantía de 100.000 € si mi efectivo de Trade Republic pasa al fondo monetario?
En esa parte, sí: un fondo del mercado monetario no es un depósito y no tiene la garantía de depósitos. Lo que sigue en los bancos asociados la mantiene, hasta 100.000 € por cliente y por banco, con el fondo de garantía del país de cada banco, no con el BCE ni con el fondo español. Las participaciones del fondo siguen siendo tuyas y, según el contrato de Trade Republic, quedan fuera de su quiebra: eso protege que sean tuyas, no lo que valen.
¿Qué pasa si no acepté los nuevos términos de Trade Republic antes del 9 de octubre?
Según la prensa, el dinero sigue en la cuenta, en los bancos asociados y con su garantía, pero deja de cobrar intereses (para quien tenía el plazo del 9 de octubre de 2026, desde el sábado 10) y no se pueden usar Bizum ni los traspasos de fondos. Finect y Rankia explican que los términos se pueden aceptar más tarde desde la app: los intereses vuelven a correr, pero los de los días en pausa no se recuperan.
¿A partir de cuánto dinero pasa el efectivo al fondo monetario?
No es público. El umbral es distinto para cada cliente, lo fija Trade Republic y, según su contrato, puede ajustarlo cada mes según lo que admitan los bancos asociados. Circulan cifras de usuarios, pero ninguna es oficial. Cada cliente ve su umbral y el reparto de su efectivo entre bancos y fondo dentro de la app.
¿Qué fondo monetario usa Trade Republic y qué riesgo tiene?
Ningún documento público de Trade Republic lo nombra; según su contrato, cada cliente ve en la app en qué fondo está su dinero. El 4 de octubre de 2026 la prensa citaba el Deutsche Managed Euro Fund, de DWS, y el 9 de octubre Finect habló de dos fondos, uno de DWS y otro de BNP. La ficha de la clase Z del fondo de DWS le da un riesgo de 1 sobre 7, el más bajo, pero avisa de que no hay garantía y de que se puede perder parte o todo lo invertido. Riesgo bajo, no cero.
¿Cambian los impuestos si mi efectivo está en el fondo monetario?
Según la prensa, Trade Republic asegura que la fiscalidad no cambia, esté el dinero en un banco o en el fondo. Las fuentes no coinciden sobre la retención, así que no damos porcentajes. Esta página explica cómo funciona el cambio y no es asesoramiento fiscal.
Fuentes
- Trade Republic, contrato con el cliente en su versión con fondos monetarios (Estonia, misma entidad, versión 06.07.01 de septiembre de 2026), apéndice 3.1: umbral individual ajustable cada mes, fondo visible en la app y participaciones fuera de la quiebra assets.traderepublic.com · consultada el 23 de octubre de 2026
- Trade Republic, contrato con el cliente para España, versión 07.06.02-1 de septiembre de 2026, sin fondos monetarios (sucursal, supervisión y reparto del efectivo en una o dos cuentas fiduciarias) assets.traderepublic.com · consultada el 23 de octubre de 2026
- Trade Republic, ayuda: cómo está asegurado tu depósito (bancos asociados, sistema de garantía de cada uno y límite de 100.000 € por cliente y banco) support.traderepublic.com · consultada el 23 de octubre de 2026
- Trade Republic, ayuda: qué hay que saber sobre los intereses (abono mensual; sin retención para clientes fuera de Alemania) support.traderepublic.com · consultada el 23 de octubre de 2026
- Trade Republic, hoja de información al depositante assets.traderepublic.com · consultada el 23 de octubre de 2026
- DWS, documento de datos fundamentales del Deutsche Managed Euro Fund, clase Z, 16 de febrero de 2026 (vencimientos de 397 días como máximo, riesgo 1 de 7, sin garantía, para inversores profesionales) download.dws.com · consultada el 23 de octubre de 2026
- Reglamento (UE) 2017/1131 sobre fondos del mercado monetario, artículo 36 (aviso de que no son un depósito ni una inversión garantizada) eur-lex.europa.eu · consultada el 4 de octubre de 2026
- Directiva 2014/49/UE relativa a los sistemas de garantía de depósitos eur-lex.europa.eu · consultada el 4 de octubre de 2026
- Banco Central Europeo, tipos de interés oficiales (facilidad de depósito del 2,50 % desde el 16 de septiembre de 2026) ecb.europa.eu · consultada el 23 de octubre de 2026
- Banco Central Europeo, calendario de reuniones de política monetaria (28 y 29 de octubre de 2026) ecb.europa.eu · consultada el 23 de octubre de 2026
- CNMV, Trade Republic Bank GmbH, sucursal en España (registro de entidades) cnmv.es · consultada el 23 de octubre de 2026
- Deutsche Bundesbank, supervisión bancaria bundesbank.de · consultada el 4 de octubre de 2026
- Fondo de Garantía de Depósitos de Entidades de Crédito (España) fgd.es · consultada el 4 de octubre de 2026
- BOE, Real Decreto-ley 19/2018 de servicios de pago, artículo 33 (modificación de las condiciones del contrato marco) boe.es · consultada el 23 de octubre de 2026
- Banco de España, reclamaciones bde.es · consultada el 23 de octubre de 2026
- OCU, «Trade Republic, rentable, pero ahora menos seguro», 20 de octubre de 2026 (aviso de dos meses y reclamaciones) ocu.org · consultada el 23 de octubre de 2026
- ADSLZone, artículo del 25 de septiembre de 2026 sobre las nuevas condiciones de Trade Republic (aviso de 14 días e intereses) adslzone.net · consultada el 23 de octubre de 2026
Quién hace esta noticia. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.