Lo que cambia para ti
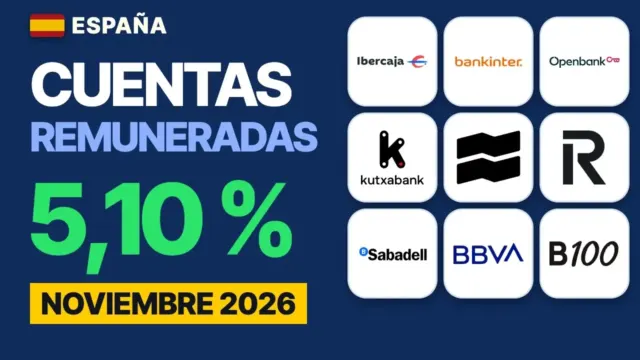
A 2 de noviembre de 2026, con 10.000 euros durante un año, las cuentas con nómina que más dejan son Ibercaja, con 405 euros netos, y Bankinter, con 395. Sin recibos ni gasto con tarjeta gana Openbank, con un 3,25 % TAE y 259 euros netos, seguida de Kutxabank, con 248, y Bank Norwegian, con 244. Revolut anuncia un 3,51 % TAE, pero dura 120 días y deja unos 154 euros netos en el año. Casi todas las ofertas son para clientes nuevos y varias acaban en noviembre.
En esta noticia 12 apartados
- Hasta cuándo vale
- ¿Cómo comparamos las cuentas remuneradas?
- ¿Cuál es la mejor cuenta remunerada con nómina?
- ¿Cuál es la mejor cuenta remunerada sin nómina?
- ¿Compensa un regalo en vez de intereses?
- ¿Qué cuentas pagan si ya eres cliente?
- ¿Qué ha cambiado respecto a los meses anteriores?
- ¿Qué cubre la garantía de depósitos?
- ¿Cómo tributan los intereses?
- ¿Y si eres autónomo o buscas una cuenta conjunta?
- ¿Alguna cuenta gana a la inflación?
- Preguntas frecuentes
Hasta cuándo vale
VigenteCondiciones publicadas a 2 de noviembre de 2026. Caduca con el ranking de diciembre, y antes en las ofertas que acaban en noviembre.
Cifras y normas comprobadas el , con las fuentes oficiales del final.
Esta página cuenta las condiciones tal como estaban publicadas el 2 de noviembre de 2026. Los tipos cambian y muchas ofertas acaban este mismo mes, así que comprueba las condiciones en la web de cada banco antes de abrir una cuenta. Ningún banco ha pagado este ranking y no hay enlaces de afiliado.
¿Cómo comparamos las cuentas remuneradas?
El TIN es el porcentaje con el que se calculan los intereses. La TAE expresa el rendimiento anual suponiendo que reinviertes lo que cobras. Para saber lo que recibes también hay que mirar cuánto dura la oferta y hasta qué saldo paga. Por eso aquí manda el euro: todo está calculado con 10.000 euros durante un año, suponiendo que los tipos se mantienen, salvo las bajadas ya anunciadas. El neto descuenta un 19 %, aunque el resultado final depende del total de tus rentas del ahorro.
¿Cuál es la mejor cuenta remunerada con nómina?
Ibercaja y Bankinter son las que más pagan. Con 10.000 euros quedan casi igual. Con más saldo gana Ibercaja, porque su tipo llega hasta 20.000 euros: con ese saldo son 1.000 euros brutos y 810 netos. El segundo año las dos bajan a alrededor del 2 %.
| Cuenta | TAE | Hasta | Neto con 10.000 € | Se contrata hasta |
|---|---|---|---|---|
| Ibercaja Vamos | 5,10 % | 20.000 € | 405 € | 31 de diciembre |
| Bankinter Nómina | 5 % | 10.000 € | 395 € | 31 de marzo o 40.000 cuentas |
Ibercaja pide una nómina, pensión o prestación por desempleo de al menos 600 euros, seis recibos y seis movimientos de tarjeta por semestre, y es para clientes nuevos o con hasta seis meses de antigüedad. Si fallas, ese periodo no cobras y te pueden cobrar hasta 120 euros al año. Bankinter exige una nómina de al menos 800 euros, tres recibos y tres pagos con tarjeta al trimestre, y no puedes haber tenido una de sus cuentas remuneradas en los doce meses anteriores ni haber cobrado antes su remuneración.
¿Cuál es la mejor cuenta remunerada sin nómina?
Bankinter tiene una Cuenta No-Nómina con el mismo 5 % TAE hasta 10.000 euros, que deja 395 euros netos. A cambio pide diez recibos al trimestre, 3.000 euros al año de compras con tarjeta y un ingreso inicial de 633 euros. Entre las cuentas que no piden recibos ni gasto con tarjeta, Openbank queda primera.
| Puesto | Cuenta | Tipo | Bruto | Neto |
|---|---|---|---|---|
| 1 | Openbank | 3,25 % TAE | 320 € | 259 € |
| 2 | Kutxabank | 3,10 % TAE | 306 € | 248 € |
| 3 | Bank Norwegian | 3,01 % TIN | 301 € | 244 € |
| 4 | Trade Republic | 3,04 % TAE | 300 € | 243 € |
| 5 | Bankinter Digital | 3 % TAE | 296 € | 240 € |
| 6 | Sabadell | 2,75 % TAE | 272 € | 220 € |
| Aparte | Revolut | 3,51 % TAE, 120 días | 191 € | 154 € |
Bankinter Digital supone que el tipo sigue igual todo el año: solo está garantizado hasta el 11 de mayo de 2027. Revolut pasa después al plan estándar, un 1,15 %.
Revolut anuncia un porcentaje más alto que Openbank, pero al cabo del año deja mucho menos dinero: su 3,51 % dura 120 días, llega hasta 25.000 euros y, pasados los primeros 30 días, pide tres compras con tarjeta de al menos cinco euros cada 30 días.
Plazos de noviembre
BBVA, 10 de noviembre. Bankinter Digital, 11. Sabadell, 12. Openbank, 16. Kutxabank, 22. Openbank exige ser cliente nuevo, poner el código OPEN325 al darte de alta y traer Bizum.
¿Compensa un regalo en vez de intereses?
BBVA da hasta 1.060 euros brutos, pero su cuenta paga un 0 %. De ese dinero, 300 euros exigen mantener 10.000 euros de saldo y los otros 760 dependen de traer la nómina, usar la tarjeta, Bizum y recibos. Si lo cumples todo, esos 760 se quedan en unos 616 netos el primer año, y con el premio por el saldo, en unos 859. Sin la nómina, el premio baja en 400 euros brutos, unos 324 netos.
¿Qué cuentas pagan si ya eres cliente?
Casi todo es para clientes nuevos, pero hay cuentas que pagan sin oferta de bienvenida. La mejor es Bank Norwegian, con un 3,01 % nominal, sin permanencia y hasta un millón de euros, aunque su garantía es la sueca. Después viene Scalable, con un 2,63 % TAE variable y sin límite: si no pagas su plan de 4,99 euros al mes, parte del dinero puede ir a fondos monetarios, sin garantía de depósitos. Luego están WiZink, con un 2,30 % TAE, y Pibank, con un 2,02 %, las dos con garantía española.
También importa qué pasa al acabar la oferta. En Cetelem, los clientes que ya estaban cobran un 1,75 %. En la cuenta Save de B100 ese es el tipo del saldo antiguo. MyInvestor baja del 2,50 % al 0,30 % a los seis meses, salvo que inviertas 900 euros netos al mes en productos seleccionados.
¿Qué ha cambiado respecto a los meses anteriores?
El Banco Central Europeo subió en septiembre la facilidad de depósito hasta el 2,50 % y la mantuvo el 29 de octubre. Openbank ha pasado del 2,75 % de septiembre al 3,25 %, y Bank Norwegian, del 2,20 % al 3,01 %, según la prensa y los vídeos de septiembre.
En Trade Republic, su ayuda explica que el saldo se reparte entre bancos asociados y que, para importes mayores, parte del dinero se puede diversificar en fondos del mercado monetario. Esa parte no es un depósito y la protección de depósitos no se le aplica. Según la prensa especializada, se lo ha pedido a un grupo de clientes, sobre todo con saldos altos, y quien no aceptó antes del 9 de octubre dejó de cobrar intereses desde el día 10. Trade Republic no publica el umbral. Lo que está en los bancos sigue protegido hasta 100.000 euros por banco asociado.
¿Qué cubre la garantía de depósitos?
El Fondo de Garantía cubre 100.000 euros por persona y por entidad, y cada país tiene el suyo. Openbank, Ibercaja y Bankinter tienen la garantía española, Revolut la lituana o la alemana, según dónde esté tu dinero, y Bank Norwegian la sueca. Dos marcas del mismo banco cuentan como una: B100 y Abanca comparten esos 100.000 euros. En una cuenta conjunta, cada titular tiene su parte, de modo que 200.000 euros a medias entre dos pueden quedar cubiertos. Un fondo monetario no es una cuenta: por eso el 5 % de Robinhood o los intereses de Wise no entran en este ranking.
¿Cómo tributan los intereses?
Los bancos españoles y las sucursales en España, como Trade Republic o Revolut, retienen el 19 %. Hay bancos extranjeros sin sucursal que pagan sin retener, y esos intereses los declaras tú en la Renta del año siguiente. El límite de 1.600 euros solo vale para rentas con retención: con intereses sin retener, si el conjunto de tus rentas pasa de 1.000 euros al año, estás obligado a declarar. Por lo general, la primera declaración del modelo 720 es obligatoria si tus cuentas en el extranjero superan en conjunto 50.000 euros a 31 de diciembre o de saldo medio del último trimestre. Además, el 19 % es solo el primer tramo: de 6.000 a 50.000 euros de rentas del ahorro se paga un 21 %.
¿Y si eres autónomo o buscas una cuenta conjunta?
Sin nómina, ING acepta transferencias mensuales de 700 euros desde otro banco para su regalo de 400 euros, y Pibank acepta una transferencia recurrente de 1.000 en su cuenta nómina. Si eres autónomo, BBVA y Abanca aceptan la cuota de autónomos en sus ofertas, y B100 te admite expresamente. Sabadell, Pibank, Cetelem, WiZink y MyInvestor admiten dos titulares; Trade Republic, Scalable y B100 no.
¿Alguna cuenta gana a la inflación?
La inflación de octubre, con el dato adelantado del INE, está en el 4,9 %. Con esa referencia, ninguna de las cuentas sin requisitos de este ranking la supera, ni antes de impuestos. Ibercaja sí la supera en bruto durante el primer año, y Bankinter se queda ligeramente por debajo. Lo que conserves de poder adquisitivo en los próximos doce meses dependerá de cómo evolucione la inflación.
Cada mes actualizamos el ranking en un vídeo nuevo.
Preguntas frecuentes
¿Cuál es la mejor cuenta remunerada de noviembre de 2026?
Con 10.000 euros durante un año, con nómina, Ibercaja deja 405 euros netos y Bankinter 395. Sin recibos ni gasto con tarjeta, Openbank deja 259 netos. Depende de tu saldo y de los requisitos que puedas cumplir.
¿Qué cuenta remunerada paga más sin nómina?
La Cuenta No-Nómina de Bankinter da un 5 % TAE hasta 10.000 euros, pero pide recibos, gasto con tarjeta y un ingreso inicial. Sin recibos ni gasto con tarjeta, la primera es Openbank, con un 3,25 % TAE durante doce meses, contratando hasta el 16 de noviembre.
¿Hay cuentas remuneradas para quien ya es cliente?
Sí, las que no dependen de una oferta de bienvenida. La mejor es Bank Norwegian, con un 3,01 % nominal y garantía sueca. Después vienen Scalable, con un 2,63 % TAE, WiZink, con un 2,30 % TAE, y Pibank, con un 2,02 % TAE.
¿Revolut paga más que Openbank?
Anuncia más, un 3,51 % TAE, pero solo durante 120 días y hasta 25.000 euros. Después pasa al 1,15 % del plan estándar. Con 10.000 euros durante un año deja unos 154 euros netos, frente a 259 en Openbank.
¿Mi dinero está protegido en una cuenta remunerada?
Los depósitos están cubiertos hasta 100.000 euros por persona y por entidad, por el fondo del país de cada banco. Un fondo monetario no es un depósito y no tiene esa garantía.
Fuentes
- BCE, tipos de interés ecb.europa.eu · consultada el 2 de noviembre de 2026
- INE, IPC adelantado de octubre ine.es · consultada el 2 de noviembre de 2026
- Ibercaja ibercaja.es · consultada el 2 de noviembre de 2026
- Bankinter bankinter.com · consultada el 2 de noviembre de 2026
- Openbank openbank.es · consultada el 2 de noviembre de 2026
- Kutxabank portal.kutxabank.es · consultada el 2 de noviembre de 2026
- Bank Norwegian banknorwegian.es · consultada el 2 de noviembre de 2026
- Trade Republic traderepublic.com · consultada el 2 de noviembre de 2026
- Sabadell bancsabadell.com · consultada el 2 de noviembre de 2026
- Revolut help.revolut.com · consultada el 2 de noviembre de 2026
- Fondo de Garantía de Depósitos fgd.es · consultada el 2 de noviembre de 2026
- Agencia Tributaria, retenciones sede.agenciatributaria.gob.es · consultada el 2 de noviembre de 2026
- Bankinter No-Nómina bankinter.com · consultada el 2 de noviembre de 2026
- Bankinter Cuenta Digital bankinter.com · consultada el 2 de noviembre de 2026
- BBVA bbva.es · consultada el 2 de noviembre de 2026
- Scalable es.scalable.capital · consultada el 2 de noviembre de 2026
- WiZink wizink.es · consultada el 2 de noviembre de 2026
- Pibank pibank.es · consultada el 2 de noviembre de 2026
- Cetelem cetelem.es · consultada el 2 de noviembre de 2026
- B100, bases de la cuenta Save b100.es · consultada el 2 de noviembre de 2026
- MyInvestor myinvestor.es · consultada el 2 de noviembre de 2026
- ING, bases de la promoción ing.es · consultada el 2 de noviembre de 2026
- Trade Republic, dónde está el dinero support.traderepublic.com · consultada el 2 de noviembre de 2026
- Rankia, cambios de Trade Republic rankia.com · consultada el 2 de noviembre de 2026
- BOE, Ley del IRPF, obligación de declarar boe.es · consultada el 2 de noviembre de 2026
- BOE, modelo 720 boe.es · consultada el 2 de noviembre de 2026
Quién hace esta noticia. El equipo de Titanes del Dinero: escribimos el guion del vídeo, hacemos las cuentas con datos oficiales y las dejamos aquí para que puedas repetirlas. Si ves un error, escríbenos a info@titanesdeldinero.com.
Cómo hacemos las cuentas · Fe de erratas · Contenido educativo, no asesoramiento financiero personalizado.